平安证券12月金融数据点评:企业中长贷“顺风举帆”
券商研报精选 2023-01-11 09:03:02
平安首经团队:钟正生/张璐/常艺馨
核心观点
社融同比少增,低于市场预期。新增社融的支撑在于表内人民币信贷投放偏强,且表外融资压降力度趋缓。经济下行压力偏大、资管新规过渡期基本结束后,金融监管的力度或有实质缓和。新增社融的拖累主要是直接融资同比缩量,受到政府债发行节奏错位、债券市场理财赎回冲击、股票市场震荡调整等因素影响;外币贷款更大幅度净偿还,也有一定拖累。
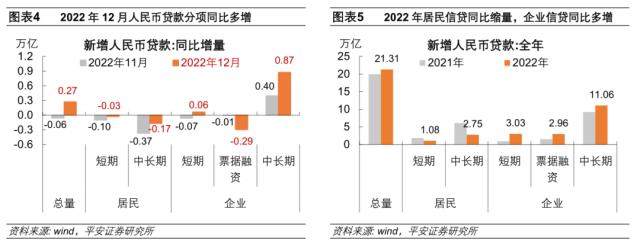
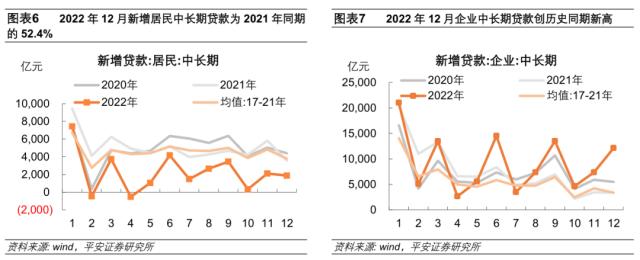
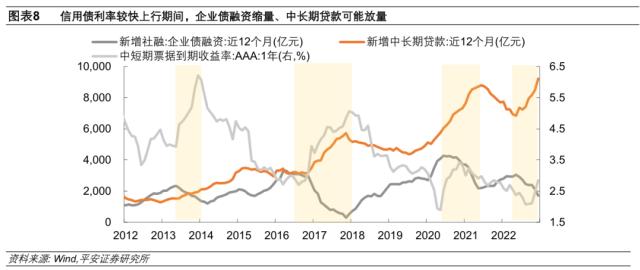
人民币贷款创历史同期新高。信贷的支撑因素在于企业中长期贷款表现强劲,拖累因素则是居民中长期贷款、居民短期贷款和票据融资偏弱。1)居民贷款延续低迷态势,短期贷款同比多减,中长期贷款缩量至2021年同期的52%。2022年12月全国疫情扩散,对居民消费及信贷产生负面冲击。2)企业贷款表现偏强。2022年12月企业中长期贷款投放12110亿元,绝对水平创历史同期新高,且远超2016年12月6954亿元的次高点。2022年11月至12月,理财赎回冲击下,企业一级债券发行同比缩量,而具备替代效应的中长贷表现相对亮眼,或与融资成本、融资难度的相对变化有关。历史上,信用债利率较快上行伴随着企业债一级发行成本的抬升,中长期贷款对优质企业而言更具吸引力,往往有所放量。
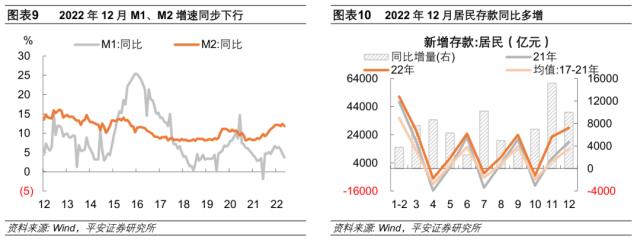
M1、M2增速同步下行。2022年12月M1同比增长3.7%,较上月降低0.9个百分点;M2同比增长11.8%,较上月降低0.6个百分点。M1增速较M2增速更快下行,原因在于:一方面,企业现金流压力偏大,直接体现在M1的变化中。2022年12月企业存款同比少增12846亿元,相比18-20年同期少增12731亿元。基本面进一步走弱,出口转负、疫情扩散、房地产销售低位,均加剧企业现金流压力。另一方面,居民消费偏弱,储蓄规模抬升,仅计入M2口径。2022年12月居民存款增加28903亿元,同比多增10011亿元。
我们认为,当前及今后一段时期,企业中长期贷款的主要抓手仍是基建、制造业及房地产领域。基建方面,2022年投放的7399亿元政策性、开发性金融工具,约可拉动7-9万亿的基建项目总投资(施工期3年左右),预计对2023年企业中长期贷款贡献可达5000-9000亿元。目前看,相关银行为政策性开发性金融工具支持的项目累计授信额度已超过4.3万亿元。制造业方面,央行会同发改委推进2000亿元设备更新改造专项再贷款投放,截至2022年末已投放1214亿元;央行会同科技部推出的科技创新再贷款目前已从此前的2000亿元扩额至4000亿元。房地产方面,中央经济工作会议、央行银保监会16条均表现出支持优质房企融资的态度,房地产企业融资的规模和渠道有望逐步改善。据中指研究院不完全梳理,截至2022年12月27日,已有超过60家银行向120多家房地产企业提供超过4.8万亿的意向性授信额度。
一
理财“赎回潮”拖累社融
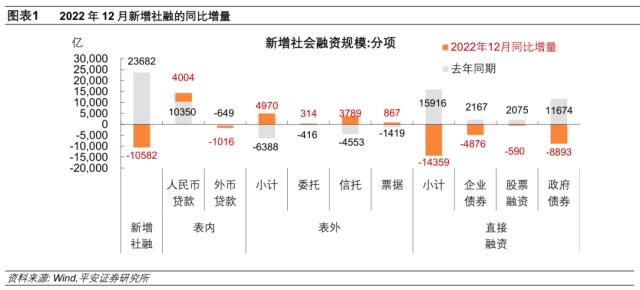
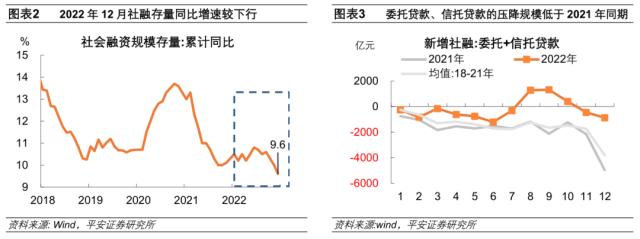
2022年12月社融同比少增,且低于市场预期。2022年12月新增社会融资规模为13100亿元,同比少增10582亿元,低于市场一致预期的1.61万亿。社融存量同比增速较上月下行0.4个百分点至9.6%。结构上,新增社融的拖累因素主要是政府债和企业直接融资,表内信贷和表外融资则构成一定支撑。
一是,表内人民币信贷投放偏强,外币贷款则继续走弱。2022年12月人民币贷款表现偏强,同比多增4004亿元,创历史同期新高。外币贷款折合人民币已连续9个月净偿还,且2022年12月的1665亿元的净偿还量处历史高位(仅低于2015年9月、2016年1月)。2022年12月全球制造业PMI和中国集装箱运价指数均进一步下行,中国进出口同比增速或仍处负值区间,继续拖累外币贷款投放。
三是,表外融资压降幅度偏弱,对社融构成一定支撑。其中,信托贷款、委托贷款和未贴现银行承兑汇票同比分别少减3789亿元、少减314亿元、少减867亿元。2022年全年表外融资压降的规模较2021年全年低2.09万亿。这既因在经济下行压力偏大、资管新规过渡期基本结束后,金融监管的力度边际趋缓;又得益于两批7399亿元的政策性开发性金融工具,其中部分以委托贷款形式发放。
二是,政府债和企业直接融资缩量,是社融的重要拖累所在。1)政府债券净融资同比少增8893亿元。2022年全年政府债融资规模为7.12万亿元,略高于2021年的7.01万亿;地方专项债新增额度并未发满、再融资债券有小幅净偿还,均构成拖累。2)企业债净融资减少2709亿元,同比多减4876亿元,相比18年-20年同期多减5350亿元。2022年12月国内债券市场继续遭遇理财赎回冲击,信用债二级市场抛压较大,一级市场则有大面积取消发行。3)非金融企业境内股票融资1485亿元,同比少增590亿元,相比18年-20年同期多增922亿元。2022年12月A股震荡走弱,对股权融资构成拖累。
二
企业中长贷创历史同期新高
2022年12月新增人民币贷款创历史同期新高。2022年12月新增人民币贷款为14000亿元,同比多增2700亿元,为历史同期高点;贷款存量同比增长11.1%,较上月提升0.1个百分点。人民币信贷的支撑依然在于企业中长期贷款;拖累因素则是居民中长期贷款、居民短期贷款和票据融资。具体地:
居民贷款延续低迷态势,2022年12月全国疫情扩散,对居民消费及信贷产生负面冲击。1)居民短期贷款减少113亿元,同比多减270亿元,相比19-21年同期均值多减1091亿元。2)居民中长期贷款1865亿元,同比少增1693亿元,相比19-21年同期均值少增2393亿元,缩量至2021年同期的52%,高于2022年11月的36%和2022年全年的45%。
企业中长期贷款表现强劲,是人民币贷款投放的最重要支撑。1)企业短期贷款同比少减638亿元,相比19-21年同期均值少减956亿元。2)票据融资同比少增2941亿元,相比19-21年同期均值少增1417亿元,或因企业中长贷投放较强,银行以票据贴现冲量的需求走弱。3)企业中长期贷款投放12110亿元,同比多增8717亿元,绝对水平创历史同期新高,且远超2016年12月6954亿元的次高点。2022年11月至12月,理财赎回冲击下,企业一级债券发行同比缩量,而具备替代效应的中长贷表现相对亮眼,或与融资成本、融资难度的相对变化有关。历史上,信用债利率较快上行伴随着企业债一级发行成本的抬升,中长期贷款对优质企业而言更具吸引力,往往有所放量。
我们认为,当前及今后一段时期,企业中长期贷款的主要抓手仍是基建、制造业及房地产领域。
-
基建方面,我们在《2023年中国货币政策展望:信用篇》中测算,2022年投放的7399亿元政策性、开发性金融工具,约可拉动7-9万亿的基建项目总投资(施工期3年左右),预计对2023年企业中长期贷款贡献可达5000-9000亿元。央行2023年1月5日于工作总结中表示,引导商业银行通过银团贷款等方式同步跟进重大项目配套融资,相关银行为政策性开发性金融工具支持的项目累计授信额度已超过4.3万亿元。
-
制造业方面,央行会同发改委推进2000亿元设备更新改造专项再贷款投放,截至2022年末,支持发放设备更新改造项目贷款1214亿元,支持项目 2556个;央行会同科技部推出的科技创新再贷款目前已从此前的2000亿元扩额至4000亿元,后续还将进一步发力支持制造业单项冠军等科技创新型企业。
-
房地产方面,中央经济工作会议、央行银保监会16条均表现出支持优质房企融资的态度,房地产企业融资的规模和渠道有望逐步改善。据中指研究院不完全梳理,截至2022年12月27日,已有超过60家银行向120多家房地产企业提供超过4.8万亿的意向性授信额度。2023年1月10日,央行、银保监会再度联合召开主要银行信贷工作座谈会,提及“实施改善优质房企资产负债表计划,聚焦专注主业、合规经营、资质良好、具有一定系统重要性的优质房企,开展‘资产激活’‘负债接续’‘权益补充’‘预期提升’四项行动,综合施策改善优质房企经营性和融资性现金流,引导优质房企资产负债表回归安全区间。”
三
M1、M2增速同步下行
2022年12月M1、M2增速同步下行。2022年12月M1同比增长3.7%,较上月降低0.9个百分点;M2同比增长11.8%,较上月降低0.6个百分点。2022年12月新增人民币存款增加7242亿元,同比少增4358亿元;人民币存款余额同比增长11.3%,较上月降低0.3个百分点。从存款结构来看,各部门中仅居民存款同比多增,财政、企业和非银存款同比缩量。
2022年12月M1增速较M2增速更快下行。2022年12月,全国多地面临疫情强冲击,企业经营活动受阻、现金流压力较大,而居民消费减少、储蓄增多。一方面,企业现金流压力偏大,直接体现在M1的变化中。2022年12月企业存款同比少增12846亿元,相比18-20年同期少增12731亿元。基本面进一步走弱,出口转负、疫情扩散、房地产销售低位,均加剧企业现金流压力。另一方面,居民消费偏弱,储蓄规模抬升,仅计入M2口径。2022年12月居民存款增加28903亿元,同比多增10011亿元。