全部评论
谈谈您的想法...
 App内打开
上市城商行排行榜(二):核心一级资本充足率篇——谁在筑牢防线,谁在面临承压?
金融界 2025-05-08 09:58:46 10秒看完全文要点
随着2024年年报披露收官,30家上市城市商业银行的核心一级资本充足率数据完整呈现。作为衡量银行风险抵御能力的核心指标,核心一级资本充足率不仅关系着银行的业务扩张空间,更是监管机构评估系统性金融风险的关键标尺。在监管新规实施的背景下,城商行资本充足水平的分化趋势愈发明显,折射出不同银行的战略选择与经营能力差异。
头部阵营优势巩固:贵阳银行等三家机构表现突出
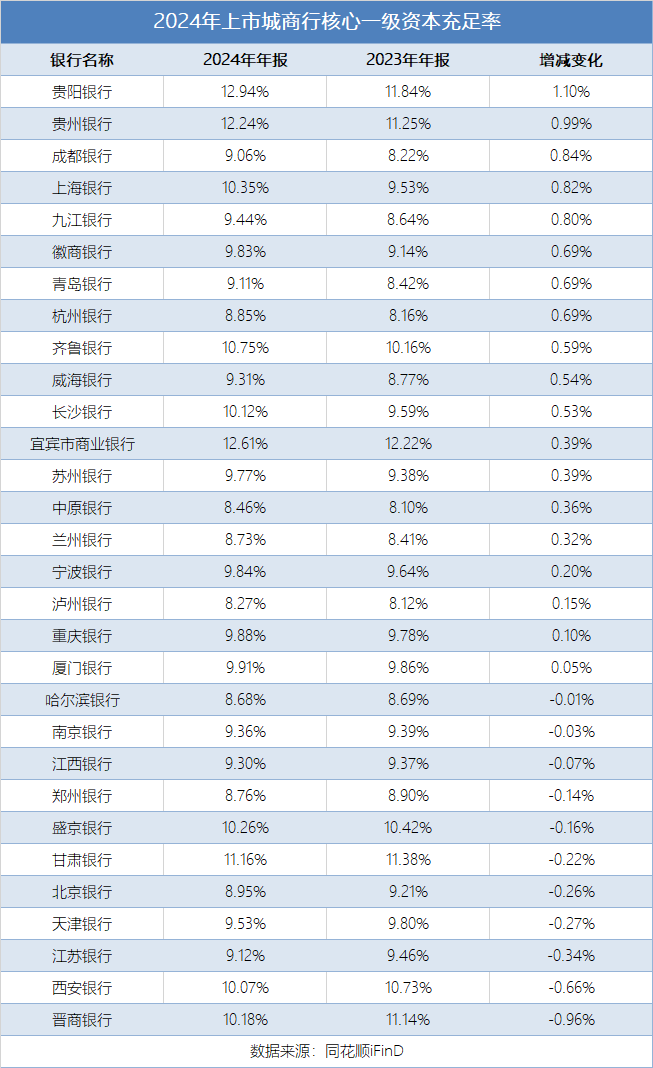
在30家上市城商行中,贵阳银行以12.94%的核心一级资本充足率位居榜首,较2023年提升1.1个百分点。这一指标远超系统重要性银行第三档8.25%的监管要求。其资本实力的增强,或得益于定向增发、利润留存与资产结构优化等举措。
宜宾市商业银行以12.61%的核心资本充足率紧随其后,较上年提升0.39个百分点。作为西部区域性银行,该行通过合理的业务策略,实现风险加权资产规模的有效管理。
贵州银行以12.24%位居第三,资本充足水平较上年提升0.99个百分点。作为省级城商行代表,其通过利润留存、发行永续债等方式补充资本。
中游梯队分化加剧:上海银行等表现各异
处于8.25%-12%区间的27家银行呈现显著分化特征。上海银行核心一级资本充足率从9.53%跃升至10.35%,增幅达0.82个百分点。该行通过数字化转型等方式优化资本配置效率。
齐鲁银行以10.75%的核心资本充足率实现0.59个百分点的增长,通过“省会+县域”双轮驱动模式等平衡跨区域经营。
西安银行核心资本充足率从10.73%下滑至10.07%,降幅达0.66个百分点。该行信贷规模扩张较快,且新增贷款中房地产开发贷占比提升,导致风险加权资产快速攀升。
尾部机构承压明显:6家银行降幅超0.2个百分点
6家银行核心一级资本充足率下降幅度超0.2个百分点。如晋商银行指标从11.14%降至10.18%,西安银行从10.73%降至10.07%,或因其业务策略导致资本消耗增加,且潜在风险暴露可能进一步挤压资本空间。
这种分化格局的深层原因在于经营模式的路径选择。部分头部银行采取转型策略,资本消耗较低的优势逐步显现。而部分尾部机构仍依赖传统信贷扩张模式,在资本约束与盈利压力双重挤压下陷入发展困境。
当前银行业正经历资本管理能力的考验。2024年城商行资本补充呈现结构性特征。随着监管对资本质量的重视程度持续提升,构建多层次、前瞻性的资本管理体系,将成为城商行突围的关键。
App内打开

