全部评论
谈谈您的想法...

金融界财经早餐:央行阐明人民币汇率政策;能源局部署可再生能源建设;新就业形态劳动者权益办法征求意见;中证指数样本调整;国庆楼市成交回暖;存储板块回调、华曙高科调整定增、多家A股三季报预喜(10月9日)
2026-10-09 08:35:09 10秒看完全文要点
10月9日,金融界财经早餐,宏观政策、资本市场、行业板块、公司个股资讯一览:
一、今日财经资讯
1、近日,国家能源局召开全国可再生能源电力开发建设月度(9月)调度视频会。会议指出,2026年1—8月,我国新能源和可再生能源发展总体保持平稳态势。会议强调,下一步要重点做好四项工作:一是全力推进新能源重大工程。二是健全完善新能源可持续发展价格结算机制。三是高度重视可再生能源电力消纳问题。四是充分发挥可再生能源领域在稳投资、促增长中的重要作用。
2、人力资源社会保障部发布《新就业形态劳动者权益保障办法(征求意见稿)》,从即日起至11月8日,向社会公开征求意见。征求意见稿规定了平等就业和自由择业、劳动报酬、奖惩、工作时间和劳动强度、休息、劳动安全卫生、恶劣天气保护、职业培训、社会保险、个人信息保护、集体协商等基本劳动权益,设置了新就业形态劳动者劳动条件的底线。
3、中国人民银行发布文章称,人民币汇率作为金融市场的一个重要价格,长期以来一直备受各界关注,近期讨论有所增多。现将中国人民银行关于人民币汇率的政策立场阐明如下。中国实施以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度,坚持让市场在汇率形成中发挥决定性作用。过去二十多年,人民币汇率双向浮动;2010年以来,人民币汇率经历了多轮升贬值周期,双向浮动特征更加明显,弹性增强。中国贸易发展根源于产业国际竞争力的提升,中国没有必要,也无意通过汇率贬值获取贸易竞争优势,从不搞竞争性货币贬值。
4、国庆假期重点城市新房、二手房网签量整体好于去年同期。据中指研究院,10月1日至7日,重点25城新建住宅成交55.1万平米,较去年国庆假期日均同比增长33.8%,与2024年国庆假期基本持平;二手房方面,重点11城日均成交套数同比增长42.8%,但较2024年同期仍有一定差距。
5、世界贸易组织8日发布最新全球贸易展望报告说,由于供应链调整以及人工智能领域投资强劲,预计2026年全球货物贸易将增长3.9%,高于3月预测的1.9%,2027年有望增长4.1%。报告同时显示,由于中东战事对运输和国际旅行带来影响,2026年全球服务贸易预计增长3.3%,低于3月预测的4.8%,2027年将增长6.4%。
6、据伊朗塔斯尼姆通讯社8日报道,伊朗外交部长阿拉格齐当日接受采访时说,伊朗与美方的谈判仍在继续。伊朗仍在评估美对“七日内重开霍尔木兹海峡”提议的回应,将在几天内作出回复。当地时间8日,美国总统特朗普表示,正在与伊朗进行富有成效的会谈,且绝不会在11月3日美国国会中期选举前攻击伊朗。
二、资本市场大事
1、10月8日,央行开展6060亿元隔夜逆回购和12000亿元3个月期买断式逆回购操作。考虑当日各类工具到期量,公开市场合计净回笼4085亿元。 业内人士认为:国庆假期后现金回流、前期财政支出等因素有望支撑10月上旬资金面;中下旬则应关注缴税、跨月及中长期流动性工具到期带来的扰动。随着央行流动性管理更加灵活,资金面有望保持总体平稳,但银行对中长期资金的需求仍值得关注。
2、根据指数临时调样规则及编制方案,中证指数有限公司决定调整中证1000和中证500指数样本,于2026年10月9日收市后生效。中证500调入富乐德,调出ST联光;中证1000调入汽轮科技,调出富乐德。
3、科技板块调整中百亿级基金经理密集借道定增加仓科技股,显示主流机构对AI产业景气度的中长期信心,定增折价提供的安全边际成为机构布局重要方式,关注近期获机构定增介入的算力、半导体材料等方向;
4、中国证券行业正迎来一场国际信用“重估潮”。今年以来,穆迪、标普、惠誉三大国际评级机构以近年来少有的同步节奏,密集上调中资券商主体信用评级或行业评级基准。中信证券、国泰海通、中金公司等头部券商跻身“A类”评级区间,释放出中国证券行业稳健发展、头部机构综合竞争力持续提升的积极信号。
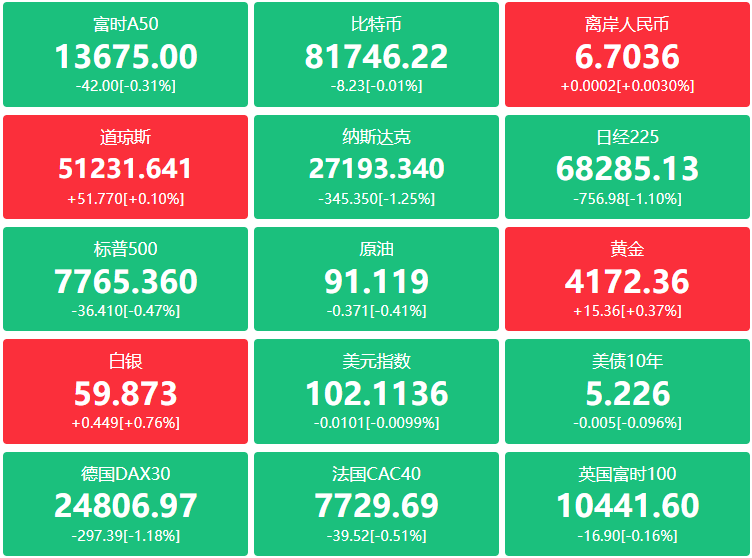
5、美联储多位官员密集释放鹰派信号,圣路易斯联储主席穆萨莱姆称未来6至9个月内可能需要进一步加息,叠加OpenAI年化营收较此前预期低约200亿美元引发AI交易降温,美国三大股指收盘涨跌不一,道指涨0.1%报51231.64点,标普500指数跌0.47%报7765.36点,纳指跌1.25%报27193.34点。 费城半导体指数收跌3.39%,英特尔跌超5%,闪迪、美光科技、SK海力士跌超4%。万得美国科技七巨头指数跌1.09%,英伟达跌近3%,亚马逊跌超2%。SpaceX跌超4%。纳斯达克中国金龙指数跌0.62%,文远知行跌超9%,金山云跌逾5%;黄金期货涨0.43%报4158.30美元,白银期货跌1.43%报59.43美元;美油涨3.29%报91.18美元;布油主力合约涨3.73%报103.94美元。
三、重点行业
1、马斯克旗下SpaceX宣布收购覆盖全美的低频段频谱牌照组合,用于拓展手机直连卫星服务,消息一出美国三大电信股盘后跌超5%,手机直连卫星商用化进程再提速,国内卫星互联网产业链如中国卫星、华力创通等关联度较高;
2、苹果给全球开发者下硬规定,明年4月前所有App必须完成对折叠屏iPhone Duo的适配,折叠屏行业生态正加速走向成熟,铰链、UTG玻璃等核心供应链环节如精研科技、凯盛科技需求有望放量;
3、智利铜矿因罢工暴发、事故停工导致7月产量创15年新低,叠加美国助力当地铜冶炼扩产,全球铜加工格局或生变,铜价高位运行下铜矿资源端价值重估,洛阳钼业、江西铜业等标的有望受益;
4、橡胶价格大幅上涨已触发超60家轮胎企业集体发布涨价函,汽车重要部件原材料成本压力向终端传导,轮胎行业迎来量价齐升预期,玲珑轮胎、赛轮轮胎等龙头盈利弹性受关注;
5、水泥行业错峰停窑力度加大,全国超半数地区停窑15天以上,河南等地水泥价格8-9月以来已第4轮推涨,供应端收缩推动水泥价格中枢上移,海螺水泥、华新水泥等区域龙头直接受益。
四、公司个股
1、多家A股公司三季度业绩预喜
10月8日晚,多家A股上市公司发布三季度业绩预喜公告。其中,东岳硅材预计前三季度归母净利润为5.47亿元—5.67亿元,同比增长19050%—19750%。这也是目前A股已披露前三季度业绩预告中,归母净利润同比增幅最大的上市公司。
半导体牛股晶晨股份公告称,预计前三季度营业收入70.8亿元至71.8亿元,同比增长39.61%至41.59%。预计前三季度归属于母公司所有者的净利润为12.6亿元至13.1亿元,同比增长80.58%至87.74%。其中,第三季度预计实现归属于母公司所有者的净利润6.49亿元至6.99亿元,同比增长222.67%至247.52%,环比增长48.36%至59.79%。公司经营层面初步预估本年度营业收入有望突破100亿元。10月8日,晶晨股份股价收盘报94.57元/股,总市值为400.33亿元。Wind数据显示,截至10月8日19时,A股共有27家上市公司发布2026年前三季度业绩预告,预增比例约为81.48%。生物医药、半导体、汽车零部件、化工等行业上市公司业绩表现亮眼。
东岳硅材:预计前三季度归母净利润为5.47亿元—5.67亿元,同比增长19050%—19750%
行云科技:预计前三季度归母净利润为2.40亿元—2.90亿元,同比扭亏为盈
大连重工:预计前三季度归母净利润为5.59亿元—5.84亿元,同比增长14.14%—19.24%
鼎龙股份:预计前三季度归母净利润为8.4亿元—8.6亿元,同比增长61.72%—65.57%
本川智能:预计前三季度归母净利润为9600万元—1.44亿元,同比增长190.24%—335.36%
广汇能源:预计前三季度归母净利润为27亿元—28亿元,同比增长166.83%—176.71%
永和股份:预计前三季度归母净利润为7.6亿元—8.6亿元,同比增长61.96%—83.27%
2、雄塑科技:10月8日晚公告称,为切实推动公司向新质生产力转型升级,培育发展新动能、布局第二增长曲线,拟筹划以现金方式收购深圳芯源新材料有限公司不超过80%股权,目标公司100%股权整体估值暂定不超过8亿元,现金对价不超过6.4亿元。
3、金龙羽:10月8日晚公告称,公司股票于9月29日、9月30日、10月8日连续三个交易日内日收盘价格涨幅偏离值累计超过20%,属于股票交易异常波动。公司固态电池业务尚处于产能建设及下游客户拓展阶段,虽已获得小批量订单,但尚未形成长期稳定收入,对公司整体业绩暂不构成重大影响。受宏观经济、行业政策、市场环境变化、建设项目进度等因素的影响,该项目亦存在产业化、商用化不及预期的风险。
4、中文在线:10月8日晚公告称,公司于10月8日召开董事会审议通过议案,同意终止2026年度向特定对象发行A股股票事项。截至公告披露日,公司尚未召开股东会审议相关议案,亦未向深交所提交申请文件。公司表示,终止原因为综合考量目前市场环境等多种因素,公司目前生产经营活动均正常进行,终止上述事项不会对公司的日常生产经营造成重大不利影响。
5、华曙高科:10月8日晚公告称,公司董事会审议通过调整2026年度向特定对象发行A股股票方案,发行数量上限调整为不超过1.25亿股,募集资金总额由不超过39.1亿元调整为不超过29.4亿元。募集资金拟用于先进增材制造设备产能提升项目、增材制造综合服务平台建设项目、全球运营中心建设项目。
6、铂力特:10月8日晚公告称,公司拟与江苏省太仓高新技术产业开发区管理委员会签署《投资意向书》,于太仓高新区注册成立全资子公司,投资建设金属增材高端制造产业基地项目,投资总额约10亿元。项目拟购置土地约100亩,建设金属增材制造装备制造车间、高精度金属增材产品打印车间等,总建筑面积约10.4万平方米,建设周期约24个月。资金来源包括自有资金、银行贷款等,不涉及募集资金。本次投资已获董事会审议通过,无需提交股东会审议。
7、东山精密:10月8日晚披露投资者关系活动记录表,就市场关注的光芯片采购限制传闻、光模块与AI PCB业务进展、海外产能布局等问题与机构投资者交流。详见报道:
8、尊界汽车:10月8日晚发布情况说明称,针对“汽车媒体懂车帝测试尊界V800时刹车踏板支架断裂”一事,尊界汽车发布关于尊界汽车制动踏板支架底座相关问题的情况说明称,尊界汽车的制动系统,按照高于国家标准(GB 21670-2025/GB7258-2026)、高于行业标准(QC/T 788-2018)的要求,完成全流程开发与验证。自首批车辆交付以来,在用户实际使用场景中,未发生制动踏板支架底座断裂故障。
9、壁仞科技拟配股融资逾40亿港元,新一代产品已进入流片后验证阶段,国产AI芯片头部企业大额融资引发市场高度关注;
10、江波龙股价大幅跳水之际副总经理减持套现2亿元,存储板块高波动下高管精准减持引发市场争议,公司治理和股东行为受拷问;
11、华曙高科调整定增方案拟募资不超过29.4亿元,用于先进增材制造设备产能提升等项目,3D打印龙头逆势扩产彰显行业景气信心;
12、华域汽车全资子公司上海汇众拟通过公开摘牌方式收购联创电子10.96%股权,汽车电子布局再进一步,产业整合协同效应受关注;
13、百事公司第三季度营收达252.7亿美元,同比增长5.6%,调整后每股收益为2.34美元,均超出市场预期。展望未来,百事公司预计全年有机收入将增长3%,核心固定汇率每股收益将增长2.5%至3.5%。
14、三星电子发布初步业绩,第三季度营业利润约107.4万亿韩元,同比增长782.5%;销售额约195万亿韩元,增长126.6%。这是三星电子单季营业利润首次突破100万亿韩元,也是连续第四个季度刷新历史纪录,但仍略低于部分市场预期。

