全部评论
谈谈您的想法...

123亿元!安踏成为彪马第一大股东但无控股权,这笔交易值不值?
2026-10-12 10:59:48 10秒看完全文要点
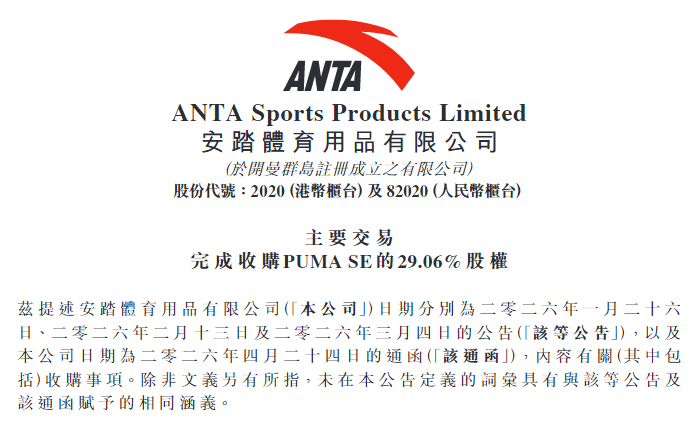
近日,安踏体育(02020.HK)发公告称,以15.055亿欧元(约合人民币123亿元)现金对价完成对PUMA SE 29.06%股权的收购,正式成为彪马第一大股东。根据德国证券法规定,29.06%的持股比例未达到30%强制要约收购门槛,安踏不会触发全面要约,亦不拥有彪马控股权。
按每股35欧元交易价计算,安踏对彪马整体估值约51.8亿欧元,显著高于此前多家投行给出的约33亿欧元估值。交易完成当日,彪马收盘价约23欧元,较安踏出价低34%,这意味着安踏所持股份的静态市值缺口约为5.16亿欧元,按当时汇率折算约合人民币40亿元。
在安踏集团董事局主席丁世忠看来,这笔交易是“基于长期主义的价值投资”。他表示,安踏在足球领域积累有限,而足球是彪马的核心强项;彪马在赛车装备、跑步与专业田径领域也拥有成熟技术与资源,双方能力高度互补。
值得注意的是,此次交易是安踏在重大并购中首次采用“非控股”模式。在此前的投资中,安踏对FILA大中华区、亚玛芬集团、狼爪均拿下控制权,可主导品牌的渠道调整、运营策略与资源整合。安踏方面表示,将寻求在彪马监事会取得适当席位,目前没有对彪马发起要约收购的计划,未来将充分尊重彪马的体育传承、品牌身份、企业文化及其独立治理架构和品牌自主权。
从经营情况来看,彪马当前正处于战略转型的阵痛期。2023年至2025年,彪马营收从86.02亿欧元下滑至72.96亿欧元。2025年,公司EBIT由上年的5.49亿欧元转为亏损3.57亿欧元,归母净利润亏损为6.46亿欧元,为近五年来首次年度亏损。当年,公司启动“重置”战略,主动清理渠道库存、砍掉低效批发业务、收缩北美大众市场渠道。进入2026年,该战略效果有所显现,按不变汇率计,公司上半年全球销售额同比下滑5.2%,但净亏损收窄至4630万欧元,库存同比减少15.3%至18.21亿欧元。
市场观点普遍认为,本次收购交易的协同价值将率先体现在中国市场。安踏的优势能力包括品牌定位梳理、正价动销体系、渠道规划经验,以及多品牌矩阵带来的优质商业体铺位谈判能力,有望赋能彪马中国的业务调整,推动其脱离对批发与折扣的依赖。
但与此同时,多品牌运营的风险也随之显现。鞋服行业的核心难点在于供应链管理,每个品牌对应独立的供应链体系,安踏旗下多品牌同步扩张,需警惕库存高企与管理链条过长的压力。而如何在“支持战略转型”与“尊重独立治理”之间找到平衡,也将是安踏长期需要面对的课题。

