全部评论
谈谈您的想法...

金融界财经早餐:李强出席广交会开幕式;9月物价与金融数据出炉;证监会推动期货市场对外开放;中证协点名券商研报合规难题;港股IPO募资创多年新高;茶百道被剔除恒生指数;多家企业三季报预增(10月15日)
2026-10-15 08:45:12 10秒看完全文要点
10月15日,金融界财经早餐,宏观政策、资本市场、行业板块、公司个股资讯一览:
一、今日财经资讯
1、国务院总理李强出席第140届中国进出口商品交易会开幕式并发表主旨演讲。李强强调,中国将持续推动高质量发展,扩大高水平开放,分享更多市场机遇,拓展更多互利合作,坚定维护国际经贸秩序,为世界经济增添更多动力。
2、国家统计局公布数据显示,9月份中国CPI同比上涨0.9%,涨幅比8月扩大0.1个百分点;核心CPI同比上涨1%。9月PPI环比上涨1.2%,涨幅比8月扩大0.8个百分点;同比上涨5%,涨幅比8月扩大1.2个百分点,创2022年7月以来新高。
3、针对中欧贸易投资磋商机制取得积极成果,比亚迪、奇瑞集团、吉利控股集团等多家车企14日发布声明。其中比亚迪表示高度关注本次磋商在汽车贸易领域达成的重要共识。本次磋商成果有效管控贸易分歧、避免摩擦升级,兼顾了中欧双方产业的现实情况与合理关切,为中欧混动汽车贸易营造了稳定、可预期、可持续的合作环境。
4、中国证监会期货监管司副司长王颖10月14日在第19届国际油脂油料大会暨农畜产业(衍生品)大会上表示,立足“十五五”时期战略部署,面对新形势新任务,证监会期货司将牢牢把握市场化、法治化、国际化方向,着力推动建设安全、规范、透明、开放、有活力、有韧性的期货市场。稳步拓展市场对外开放广度与深度,优化境外主体参与渠道,完善跨境监管协作,加强与国际交流互鉴,共同提升全球大宗商品定价效率和风险管理能力。
5、据央行数据,9月末,广义货币(M2)余额359.63万亿元,同比增长7.2%。狭义货币(M1)余额116.76万亿元,同比增长3.2%。流通中货币(M0)余额15.02万亿元,同比增长10.6%。前三季度净投放现金9221亿元。2026年前三季度社会融资规模增量累计为27.46万亿元,比上年同期少2.63万亿元。前三季度人民币贷款增加11.52万亿元。
6、美国9月消费者价格指数(CPI)同比增长3.7%,预估为3.6%,前值为3.4%。9月CPI环比增长0.6%,预估0.6%。美国9月核心CPI同比增长2.6%,预估为2.5%,前值为2.4%。美国9月核心CPI环比增长0.3%,预估为0.2%,前值为0.3%。交易员增加对10月美联储加息的押注,同时预计到2027年底美联储还将加息三次。
二、资本市场大事
1、央行发布公开市场买断式逆回购招标公告称,为保持银行体系流动性充裕,2026年10月15日,中国人民银行将以固定数量、利率招标、多重价位中标方式开展7000亿元买断式逆回购操作,期限为6个月(182天),到期日为2027年4月15日(遇节假日顺延)。
2、中证协向券商下发《2025年证券公司发布证券研究报告业务经营情况统计报告》,明确列出当前研究业务面临的六大挑战和合规问题,包括盈利模式承压、AI管控缺位、分析师个人行为管控缺位等。其指出,个别分析师为追求流量,发表片面化、争议性观点。
3、恒生指数公司宣布,由于茶百道股份受监管机构调查而停牌,其股份将会从恒生综合指数等系列指数中剔除,自10月23日起生效。茶百道回应“涉嫌IPO欺诈”表示,全力配合香港证监会处理,将适时另行刊发公告,集团业务营运维持正常。
4、沪深股通2026年三季度末持股数据出炉,北向资金三季度动向也随之浮出水面。Wind数据显示,截至2026年三季度末,北向资金共持有3531只个股,持仓总规模为2.577万亿元,较二季度末的3.127万亿元回落超5500亿元,但与一季度末的2.572万亿元基本持平。结构上,北向资金三季度对红利、医药板块增配较多,减配AI、出海链等方向。分行业看,北向资金对银行板块的持股市值较上季度大幅上升673.36亿元,环比增加47%,增幅位居31个申万行业榜首,同期银行板块指数整体涨幅超16%。此外,医药生物、非银金融、交通运输、家用电器、食品饮料等大金融、大消费板块的北向资金持股市值增幅显著。
5、2026年前三季度,港股IPO市场交出一份远超预期的成绩单,共有115家企业上市,募资总额3855.66亿港元,这一募资规模已超过2011年以来任何一年的全年水平。市场火热也让中介机构受益。前三家承销商的承销规模合计占比已达42%。
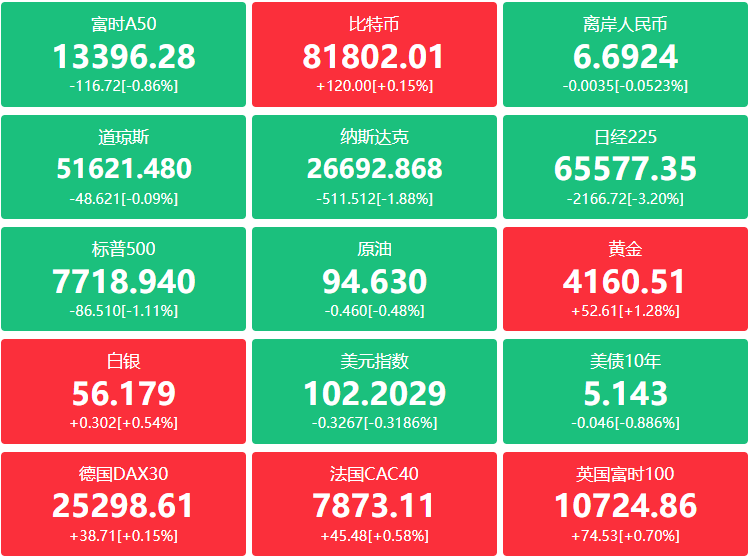
6、美国三大股指全线收跌,道指跌0.09%报51621.48点,标普500指数跌1.11%报7718.94点,纳指跌1.88%报26692.87点。卡特彼勒、英伟达跌超3%,领跌道指。万得美国科技七巨头指数跌1.75%,脸书跌超3%,特斯拉跌逾2%。费城半导体指数收跌4.3%,芯片股指数六连跌,创2025年5月以来最长下跌纪录。纳斯达克中国金龙指数跌1.39%,世纪互联跌超14%,万国数据跌逾12%。黄金期货跌1.2%报4127.3美元,白银期货跌6.26%报55.8美元;美油涨1.09%报95.17美元;布油涨0.4%报106.11美元。
三、重点行业
1、商业航天:商业航天与太空计算领域迎来密集催化,朱雀二号改进型遥四运载火箭以“一箭十星”方式成功发射,国星宇航“星算”02组8星顺利入轨,太空计算星座进一步扩容,商业航天发射节奏加快,卫星制造、火箭配套及太空计算基础设施产业链关注度显著提升,中国卫星、航天电子等标的受市场关注;
2、游戏:游戏板块近期连续反弹,短剧游戏、网络游戏等概念涨幅居前,传媒板块活跃度提升,市场关注游戏板块估值性价比,叠加英伟达发布游戏AI新技术、微软成立新团队等催化,AI与游戏融合应用加速,三七互娱、恺英网络等游戏龙头有望受益;
3、水泥:水泥行业供给端出现积极变化,华东水泥价格指数单日上涨2.25点,闽浙皖地区水泥价格密集推涨,广东发文要求年产量即将触及备案产能上限的企业停产限产,供给收缩叠加传统旺季需求,水泥价格弹性显现,海螺水泥、华新水泥等龙头企业盈利修复预期升温;
4、生猪:生猪价格跌破10元/公斤,国家发改委数据显示生猪养殖亏损达308元/头,肉鸡亏损3.7元/只,蛋鸡盈利31元/只,猪价进入冰点区间,行业产能去化预期升温,养殖板块周期反转逻辑受到关注,牧原股份、温氏股份等龙头有望在产能出清后受益;
5、铜矿:全球铜矿供应扰动持续,必和必拓与智利Escondida铜矿达成初步协议避免罢工,但LME期铜收跌至14490美元/吨,铜价在供应风险与需求预期之间博弈,铜板块关注度提升,紫金矿业、洛阳钼业等资源龙头具备配置价值。
四、公司个股
1、多家A股公司披露最新业绩预告
嘉元科技:预计前三季度归母净利润5.3亿元—5.8亿元,同比增长1196.6%—1318.92%。
远大控股:预计前三季度归母净利润3.19亿元—3.60亿元,同比增长890%—1018%。预计第三季度归母净利润1.03亿元—1.45亿元,同比增长3226%—4551%;扣非净利润2154万元—2916万元,2025年同期亏损5324万元。
沪电股份:预计前三季度归属于上市公司股东的净利润为54.50亿元-57.00亿元,同比增长100.54%-109.74%。
崇达技术:预计前三季度归属于上市公司股东的净利润为5.95亿元-6.85亿元,同比增长89.73%-118.43%。
佛塑科技:预计前三季度归母净利润12亿元—14亿元,较上年同期重组前增长1329.95%—1568.28%,较上年同期重组后增长367.70%—445.65%。
荣盛石化:预计前三季度归母净利润78亿元—82亿元,同比增长777.93%—822.95%。
德福科技:预计前三季度净利润4.4亿元—4.8亿元,同比增长560.72%—620.78%。
华凯易佰:预计前三季度营业收入约61亿元,归母净利润2.75亿元—3.05亿元,同比增长456.61%—517.33%。
湖南发展:预计前三季度归母净利润2.5亿元—2.9亿元,较2025年同期(重组前)增长290.45%—352.92%。
金禄电子:预计前三季度归母净利润1.8亿元—1.96亿元,同比增长192.88%—218.92%。
紫光股份:预计前三季度归母净利润24.2亿元—30.6亿元,同比增长72.38%—117.97%。
2、中国太保:10月14日晚发布2026年半年度分红派息实施公告称,本次利润分配以方案实施前的公司总股本96.2亿股为基数,每10股派发现金红利4.2元(含税),共计派发现金红利40.41亿元。股权登记日为10月22日,除权(息)日及现金红利发放日为10月23日。今年是中国太保上市以来首次实施中期分红。
3、立讯精密:10月14日晚公告称,公司实施2026年半年度权益分派,以剔除回购专户1766.54万股后的A股总股本73.30亿股为基数,向A股股东每10股派发现金红利1.099231元(含税),合计派发现金8.06亿元(含税),不送红股,不以公积金转增股本。股权登记日为10月21日,除权除息日为10月22日。此外,公司回购价格上限由86.66元/股调整为86.55元/股,立讯转债转股价格将由55.56元/股调整为55.45元/股,均自10月22日起生效。
4、雷电微力:10月14日晚公告称,公司收到股东陈发树出具的《权益变动触及1%整数倍的告知函》,陈发树作为公司持股5%以上的股东,于2026年10月13日通过大宗交易方式减持公司股份494.42万股,占公司总股本的1.997%,其持股比例由8.8549%减少至6.8578%,权益变动触及1%的整数倍。
5、富祥股份:10月14日晚公告称,公司当日收到通知,控股股东、实际控制人、董事长包建华被有关监察机关留置。经初步了解,立案调查系包建华个人事项,与公司无关。
6、东百集团:东百集团公告称,公司全资子公司福建东百创智投资有限公司原拟收购杭州快灵光电科技有限公司部分股权,因各方未能就关键条款达成一致,公司决定终止本次股权收购。
7、*ST清越:涉欺诈发行和财务造假案领1.72亿元罚单,上交所公开谴责并在五年内不接受其上市申请,公司称先行赔付专项基金正有序推进,监管严惩财务造假信号强烈;
8、慈文传媒:连续4个交易日涨停后公告,微短剧《开标之战》投资规模较小,截至目前产生归属于公司的收入约50万元,提示市场炒作风险,短剧游戏概念热度与业绩兑现差异受关注;
9、茶百道:因IPO涉嫌人为操纵遭香港证监会停牌,并被恒生指数系列剔除,公司公告全力配合香港证监会处理关注事项且业务营运维持正常,新茶饮港股龙头面临监管与流动性双重考验;
10、江丰电子:筹划发行H股并在香港联交所主板上市,公司为加快国际化战略布局,去年境外收入超三成,作为半导体靶材龙头,其港股融资计划引发半导体材料板块关注;
11、东诚药业:终止分拆子公司蓝纳成赴港上市,并拟以不超过11.21亿元回购其少数股东股权,核药资产资本运作路径生变,回购安排触发市场对公司估值与资产整合的关注;
12、腾讯:敲定约380亿元票据融资,继续为AI投入加杠杆,惠誉确认腾讯评级为A且展望稳定,作为港股科技龙头,其大规模融资显示AI基础设施投入持续加码,对AI算力、数据中心及云服务产业链形成强催化;
13、豆包:豆包手机助手“敲门”进行屏幕自动化操作,遭150余款应用明确拒绝,包括腾讯系65款(含微信、QQ)、阿里系23款(含支付宝、淘宝)、快手、美团、DeepSeek、拼多多、小红书以及多家银行和运营商,几乎覆盖用户数字生活全部核心场景。
14、阿斯麦:光刻机巨头阿斯麦第三季度净销售额116.6亿欧元,环比上涨25%,创历史新高;净利润达49.6亿欧元,环比上涨70%,毛利率为57.5%,均超出市场预期。
15、Anthropic:第三季度营收跃升至168亿美元并实现盈利,公司正为重磅上市计划争取支持,外界普遍预计其上市将成为史上估值最高IPO,AI大模型头部企业资本化进程引发全球资本市场高度关注;
16、特斯拉:巴克莱称特斯拉与SpaceX合并消息可能在年度股东大会前公布,市场参与者普遍预计两者将合并,若成行将重塑全球科技与商业航天格局,特斯拉产业链及太空经济概念关注度显著升温。

