全部评论
谈谈您的想法...
营收重回双位数增长后,煌上煌仍需回答三个问题:门店数量底在哪里、经营现金流何时修复、Q3 利润下滑是短期扰动还是趋势
2026-10-27 11:47:52 10秒看完全文要点
10 月 26 日晚间,江西煌上煌集团食品股份有限公司 (002695.SZ) 发布三季报。财报数据显示,公司前三季度营业收入 16.32 亿元,同比上涨 18.36%;归母净利润 1.03 亿元,同比增长 2.21%;扣非归母净利润 0.91 亿元,同比增长 2.96%。整个卤味行业处在下行周期,煌上煌能够重新拿下双位数营收增长,这份业绩来之不易。
真正读懂这份财报,核心要先厘清增长来源。这份业绩并不是酱卤主业全面回暖带来的,也不是单一业务独撑大局,而是公司在渠道质量、盈利水平、第二增长业务三方面做出结构性调整之后换来的结果。
渠道提质:酱卤主业调整,门店持续收缩
酱卤连锁门店是煌上煌起家的基本盘,也是这家“卤味第一股”的立身根本。但财报数据清晰显示,酱卤肉主业正在主动收缩规模,把重心放在优化门店质量上。
拆分业务来看,2026 年上半年酱卤肉制品加工业务收入同比下滑 14.34%,成为拖累整体营收的主要因素。门店层面,半年报披露,公司目前在全国拥有近 3000 家连锁专卖店,覆盖 28 个省份及直辖市;界面新闻援引行业数据统计,公司门店数量自 2020 年峰值 4627 家一路缩减,2024 年末降至 3660 家,到 2025 年 6 月末只剩 2898 家。值得留意的是,从 2025 年年报开始,公司不再对外披露精确门店总数,转而对外强调业务重心变化:从深耕社区门店,转向发力商超渠道;同时持续优化存量门店,帮助加盟商改善经营。
门店收缩是全行业共同面临的困境。界面新闻深度报道提到,不少加盟商面临门店营收下滑、回本周期不断拉长的难题。对煌上煌而言,主动关停长期亏损的低效门店,把资源集中到优质商圈与单店运营上,短期一定会压缩营收规模,但长期来看,这是夯实渠道根基的必要举措。公司同步推出股份回购计划,回购金额区间为 5000 万至 1 亿元,资金将用于股权激励,也能看出管理层对线下渠道与团队长期经营的信心。
从渠道回款质量来看,三季报应收账款期末余额 1.71 亿元,期初为 1.37 亿元,年内增幅约 24%。这部分增长,一部分来自公司给加盟商、经销商放宽账期支持业务,后续还需要持续跟踪回款进度,以及坏账计提的变化。
盈利分化:累计利润正增,单季利润承压
从前三季度整体数据来看,归母净利润、扣非净利润都保持正向增长,延续了上半年营收与利润同步上涨的态势,整体盈利底盘保持稳定。
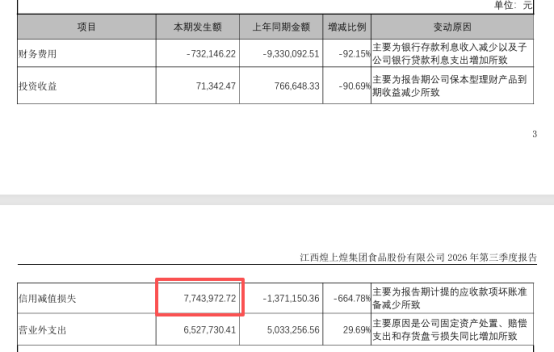
但拆开单季度数据,盈利压力已经显现。Q3 单季归母净利润 1699.91 万元,同比下滑 29.49%;扣非净利润 1266.77 万元,同比下降 37.78%。单季利润回落主要来自两点:一是并入报表的子公司福建立兴新增银行借款,利息支出有所增加,利息收入同步减少,拉高了整体财务费用;二是营业外支出同比走高,主要来自固定资产处置损失、赔偿款以及存货盘亏。
现金流端,前三季度经营活动现金流量净额 2.34 亿元,同比下滑 17%,和净利润增速出现明显背离。一方面是公司调整备货节奏,三季度末存货规模降至 3.27 亿元,较年初减少 31%;另一方面也体现出,现阶段业务扩张带来了营运资金占用增加。
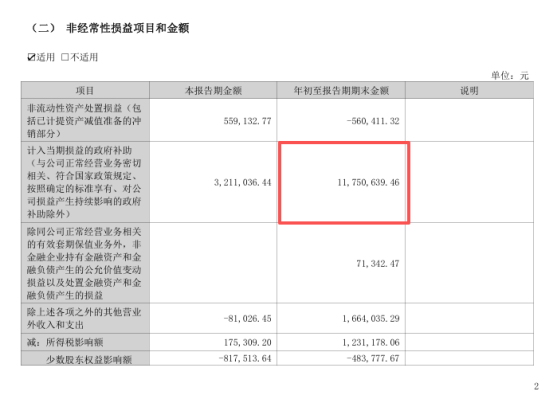
另外需要客观说明,前三季度利润里包含部分非经常性收益:政府补助计入当期损益约 1175.06 万元,信用减值损失转回又带来 774.40 万元收益,两项收益对账面利润形成支撑。剔除这些一次性收益之后,主业真实盈利弹性,依旧是市场最关心的问题。
第二曲线:冻干+米制品撑起近半营收
这份三季报最大的亮点,就是新业务已经真正扛起增长大旗,第二增长曲线落地见效。
煌上煌布局多元化业务并非短期跟风,而是多年持续推进的战略安排。2015 年公司斥资 7370 万元收购真真老老 67% 股权,正式入局米制品赛道;2023 年再度投入近 1.11 亿元增持股份,持股比例提升至 94%。2025 年,公司再拿出 4.95 亿元收购福建立兴 51% 股权,这家企业自当年 9 月并入合并报表,煌上煌就此切入冻干食品赛道。
投入已经逐步兑现成业绩。2026 年上半年,米制品业务实现收入 3.18 亿元,营收占比达到 25.92%;冻干业务收入 2.85 亿元,营收占比 23.23%。两项业务合计创收 6.03 亿元,占到整体营收的 49.15%,规模已经和传统酱卤业务平分秋色。在主业增长遇阻的情况下,正是这两大新业务接住了下滑缺口,帮助公司对冲单一品类的周期波动。
冻干板块表现尤其突出。据《上海证券报》报道,福建立兴已是国内冻干食品头部厂商,合作客户覆盖山姆、伊利、瑞幸、来伊份、良品铺子、沃尔玛、大润发、胖东来等大批连锁品牌。公司推出的 “山姆苹果圈” 新品在 2026 年 5 月上市,单月销售额峰值突破 2500 万元。产能层面,公司目前拥有八大酱卤生产基地、37 条冻干生产线,年产能接近 6000 吨,足以支撑后续业务放量。按照 2026 年经营规划,冻干食品全年营收目标定为 6.7 亿元。
整体来看,煌上煌正在走一条“主业瘦身提质、新业务接力增长”的转型路线:酱卤主业一边收缩门店,一边打磨单店盈利能力;米制品与冻干两大新业务已经贡献近一半营收。按照年度经营计划,公司 2026 年目标营收 23 亿元,归母净利润 1.65 亿元。

