全部评论
谈谈您的想法...

360 亿蓄势待发!主动 ETF 正式落地,会是 A 股投资新利器吗?
2026-11-05 18:28:34 10秒看完全文要点
A 股场内权益工具迎来重磅新变量!11 月 4 日,国内首批 18 只主动 ETF 全部完成募集,合计募集规模 360 亿元。就在两天前,证监会已经明确发声,引导这批百亿级增量资金加快建仓。从政策官宣到产品落地仅四个月,意味着 A 股 ETF 市场正式打破被动指数 “一家独大” 格局,“主动选股 + 场内 ETF 交易” 的全新时代,已经来了。
首批18只主动ETF产品全名单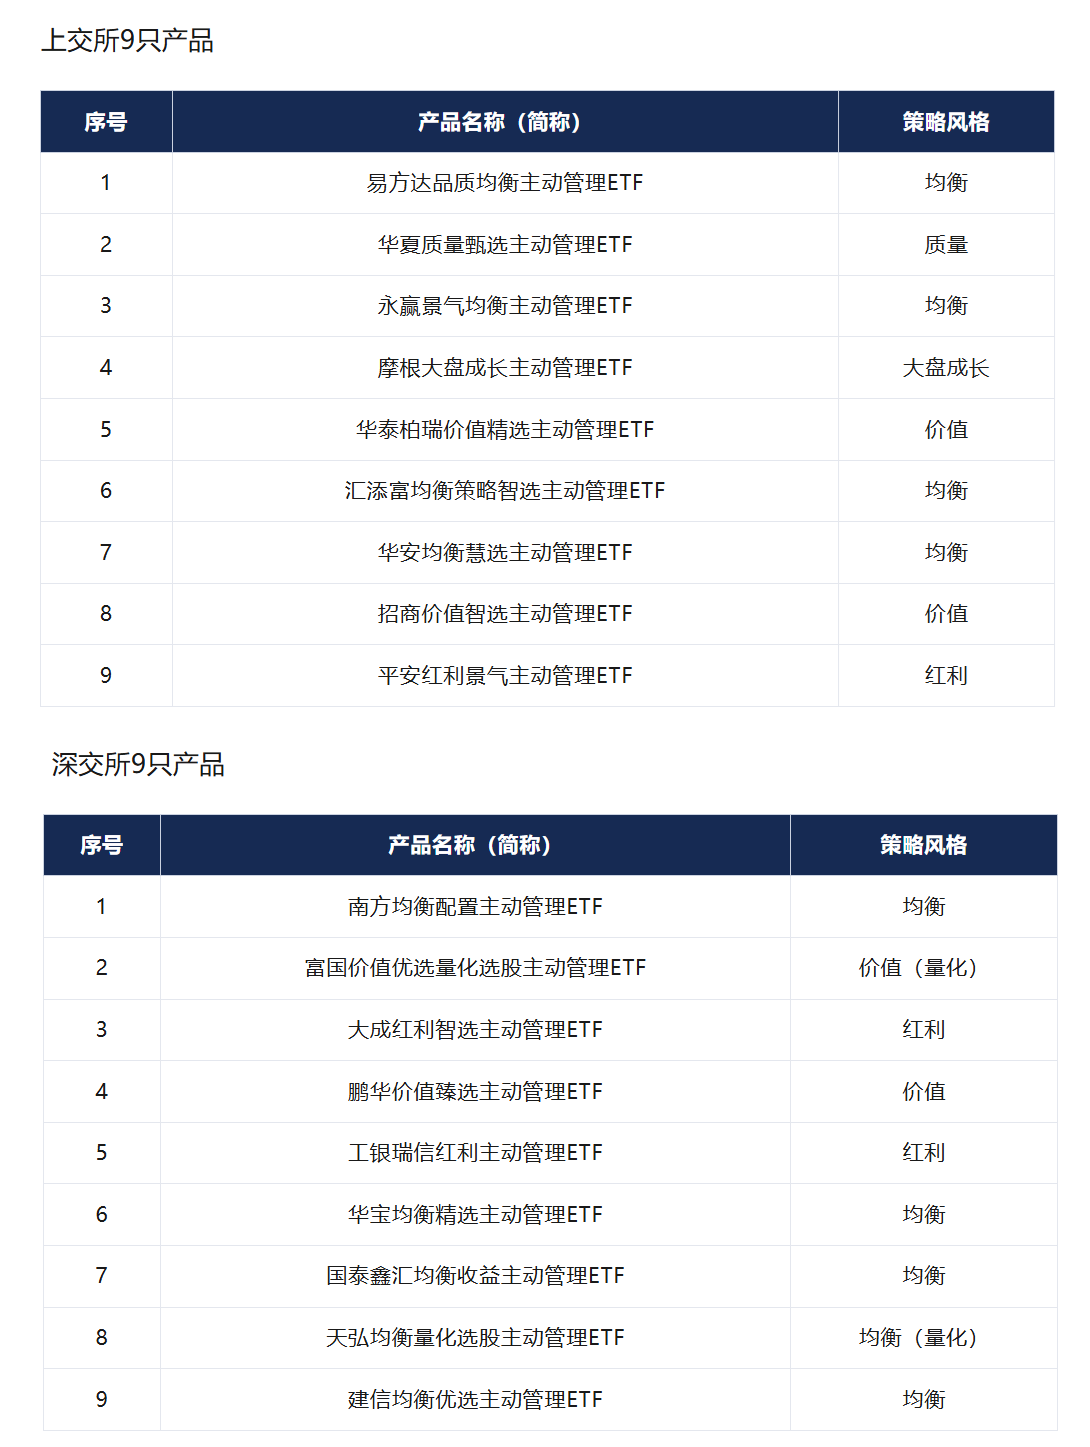
作为资本市场重大产品创新,主动 ETF 把基金经理主动选股的 Alpha 能力,和 ETF 场内交易、高透明度的工具优势合二为一。它到底是什么?和指数增强、LOF、场外主动基金有何本质不同?机遇、制度约束与潜在风险分别是什么?本文从制度、产品、行业、投资者四个维度做完整拆解。
何为主动 ETF:主动的 “大脑”,ETF 的 “身段”
按照沪深交易所业务指引定义,主动 ETF 全称主动管理交易型开放式证券投资基金,不以跟踪任何特定指数为目标,基金经理可以全市场自主选股、做行业配置,同时保留 ETF 场内实时交易、实物申赎、每日披露申赎清单(PCF)全套机制。
简单理解:普通被动 ETF 是复制指数;场外主动基金是基金经理选股,但只能场外按净值申赎;而主动 ETF,就是把主动选股能力放到股票账户可直接买卖的 ETF 载体之内。
放眼全球,主动 ETF 早已不是小众风口。根据 ETFGI 统计,截至 2026 年 8 月底,全球主动管理 ETF 规模已经达到 2.72 万亿美元,年内净流入 6636 亿美元,已经连续 77 个月实现净流入,近十年年均复合增速超 50%,股票型主动 ETF 是增长的核心主力。美国市场自 2019 年制度放开之后,大量传统主动共同基金转换为 ETF 产品,成为资管行业重要发展趋势。
而国内首批 18 只主动 ETF 坚持“平稳起步、循序渐进、严防风险”的试点原则,制度层面设置了很高门槛,并非简单把场外主动基金直接搬到场内。
监管设立多重硬性底线
1、管理人门槛:要求公司具备 5 年以上主动权益管理经验,近 3 年平均主动权益规模不少于 100 亿元,无重大违规,首次申报还需要通过交易所专项现场验收;基金经理要求中长期业绩稳定,近 3 年无违法违规记录。
2、组合风控硬约束:单只基金持股数量不低于 30 只;前十大持仓合计权重不得超过 60%;持仓个股需要满足流动性门槛;严控频繁大额调仓,防范集中押注风险。
3、信息披露升级:每个交易日开市前,必须基于真实收盘组合披露申赎清单 PCF,盘中发布 IOPV 参考净值。
4、首批产品策略偏向稳健:18 只产品均衡策略 9 只、价值策略 4 只、红利策略 3 只,质量、大盘成长各 1 只;15 只产品采用 “主动权益基金经理 + ETF 运营” 双基金经理模式;其中 5 只产品融入量化或者 “基本面 + 量化” 融合策略。
5、费率:管理费统一 1%,托管费 0.1%‑0.15%,综合成本低于传统场外主动权益基金(普遍管理费 1.2%、托管 0.2%)。
首批 18 只产品合计募集上限 360 亿元,单只上限 20 亿元;募集结束后还需要验资、备案,完成之后才正式成立、逐步建仓上市。证监会明确引导加快建仓,但 360 亿元不等同于等量股市新增买盘,其中包含大量存量资金腾挪转换,实际市场影响要看后续建仓节奏。
厘清三大混淆:别把主动 ETF 等同于指数增强、LOF、场外主动基金
很多投资者容易将主动 ETF 和市面上已有产品混淆,核心差异集中在投资自由度、申赎机制、透明度、约束条件上。
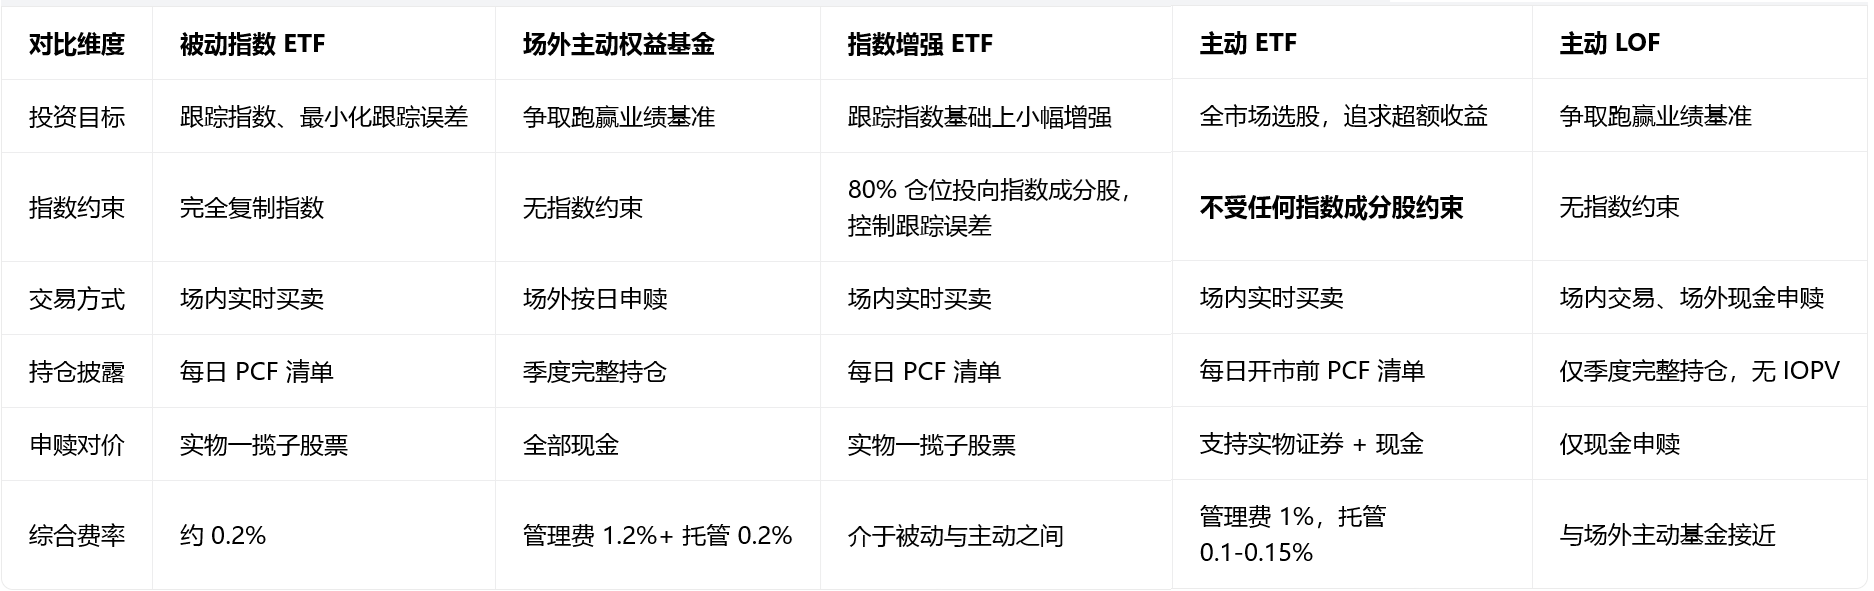
关键辨析
≠指数增强 ETF
指数增强 ETF 根基仍然是指数,必须将 80% 以上资产投向指数成分股,要严格控制跟踪偏离度;而主动 ETF 完全摆脱指数束缚,基金经理可以自由在全市场做行业轮动、个股选择,投研自由度大幅提升。
≠主动 LOF
虽然 LOF 同样场内可交易,但 LOF 只能现金申赎,没有实物篮子;也没有每日 PCF 清单与 IOPV 实时参考净值;管理人、基金经理没有主动 ETF 专项准入门槛,二者制度底层完全不同。
≠场外主动基金简单搬家
除了交易机制差异,每日披露 PCF 清单会带来全新博弈环境,基金经理要直面策略被复制、抢先交易的现实挑战,对投研、风控、系统运营协同能力提出更高要求,并不是场外产品简单改代码上市。
机遇:对投资者、公募行业分别意味着什么
对投资者来说:
交易效率更高:场内像股票一样实时买卖,卖出资金当日可用,远优于场外赎回 T+N 到账;
透明度显著提升:每日披露前一交易日收盘持仓组合,投资者可以跟踪基金经理的持仓结构,不再只能等季报;
持有成本优化:相比传统场外主动基金,管理费托管费有所下调;
配置更加灵活:股票账户即可直接参与,可作为组合的均衡、红利、价值类底仓工具。
对公募行业来说:
过去 ETF 赛道高度内卷费率、渠道资源;主动 ETF 推出之后,ETF 赛道转向比拼真实投研创造 Alpha 的能力。
倒逼公募强化投研实力,高透明度之下,基金经理的选股、行业配置行为被持续检视,风格漂移更容易被识别;
构建 “被动 ETF + 主动 ETF” 双轮驱动的场内生态,和场外主动基金形成互补;
对机构的综合能力提出全新考验,既要做好主动选股,又要保障 PCF 清单、IOPV、实物申赎整套 ETF 系统稳定运行,投研和运营必须深度协同。
不可忽视的六大现实风险与认知误区
作为全新试点品类,主动 ETF 的优势不能被过度神话,有六大关键点需要理性看待:
1、每日披露 ≠ 盘中实时持仓
PCF 申赎清单披露的是前一交易日收盘的持仓,基金经理盘中的调仓操作不会实时对外公开。同时,高透明度带来潜在风险:持仓容易被市场 “抄作业”,甚至被抢先交易,有可能摊薄基金经理的超额收益。
2、折溢价波动会更加复杂
被动 ETF 依靠指数成分股形成稳定套利锚;主动 ETF 因为盘中实时调仓,IOPV 参考净值和基金真实持仓价值可能出现偏差,叠加市场对于基金经理管理能力的定价分歧,折溢价波动会大于普通被动 ETF,切忌在高溢价状态盲目买入。
3、“主动” 不等于稳赚,无法规避系统性风险
分散持仓只是限制个股集中押注风险,不能对冲大盘系统性下跌风险。基金经理同样会出现判断失误,存在跑输业绩比较基准的可能性。
4、不要把募集规模直接等同于行情催化剂
360 亿元是产品募集总上限,实际募集资金有相当部分来自存量资金转换,不能简单等价于股市新增买盘,最终要看后续建仓节奏。
5、上市初期流动性不宜过度期待
作为新品类,场内交易流动性需要市场逐步培育,上市初期买卖价差可能偏大;新基金处于建仓周期,仓位逐步抬升,建仓阶段的短期净值表现,不能用来评判基金经理长期能力。
6、一切以正式法律文件为准
产品策略、费率、业绩比较基准、募集期限,最终以基金合同、招募说明书、发售公告为准,基金管理人有权视情况调整发行安排。
写在最后:
首批 18 只主动 ETF 募集收官,是国内 ETF 发展史上标志性一步。它补齐了场内缺少纯粹主动管理权益工具的空白,把主动选股能力与 ETF 高效透明的载体结合,为投资者提供新的配置选项,也推动公募行业回归投研本源。监管引导加快建仓,短期会带来一批在途权益资金,但工具创新本身不等于市场趋势反转。主动 ETF 能不能交出长期亮眼的答卷,核心还是取决于基金管理人持续创造超额收益的真实能力,需要经过多轮市场周期的检验。对普通投资者,要摒弃 “新基金等于红利” 的思维,把主动 ETF 看作权益组合的可选组件,结合自身风险承受能力理性配置,而不是盲目追逐新品热点。
来源:主动ETF
风险提示:本文不构成投资建议,不推介任何基金产品。基金投资存在市场波动、选股失效、折溢价、流动性不足等多重风险,过往业绩不预示未来表现。产品全部要素以基金合同、招募说明书、官方公告为准。

