全部评论
谈谈您的想法...

苹果才是AI投资“版本答案”? 半导体暴跌之际再触5万亿美元,折叠iPhone与AI家居点燃增长想象
智通财经 2026-10-14 10:45:48 10秒看完全文要点
智通财经获悉,在费城半导体指数连续五日下跌且累计回撤接近10%之际,美国消费电子巨头苹果公司(AAPL.US)10月13日美股盘中一度升至348.15美元历史新高,市值再度突破5万亿美元,收盘报341.27美元、市值约4.98万亿美元。在华尔街金融巨头伯恩斯坦的策略师团队看来,昂贵的高端折叠屏贡献无比强劲的iPhone换机动力和高价产品组合,AI智能家居则显著增强苹果消费电子生态交互入口与服务触点,两者共同拓宽增长来源,该机构维持苹果“跑赢大盘”这一看涨评级以及370美元目标价,对应约10%的进一步潜在上涨空间。
苹果股价强大韧性与“AI算力贝塔策略风向标”——iShares半导体ETF走势的强烈反差,可谓进一步表明苹果最新的AI智能家居雄心壮志恰好击中了当前市场最愿意支付溢价的方向:当AI基础设施板块因资本开支、融资安排和最终回报率受到重新审视时,苹果正在向投资者们展示在强劲现金流基础上的一条依托既有终端、用户数据和最强大生态分发能力实现AI技术商业化的路径,再加之即将发售的1999美元起售高端折叠屏iPhone需求有望带来积极催化。
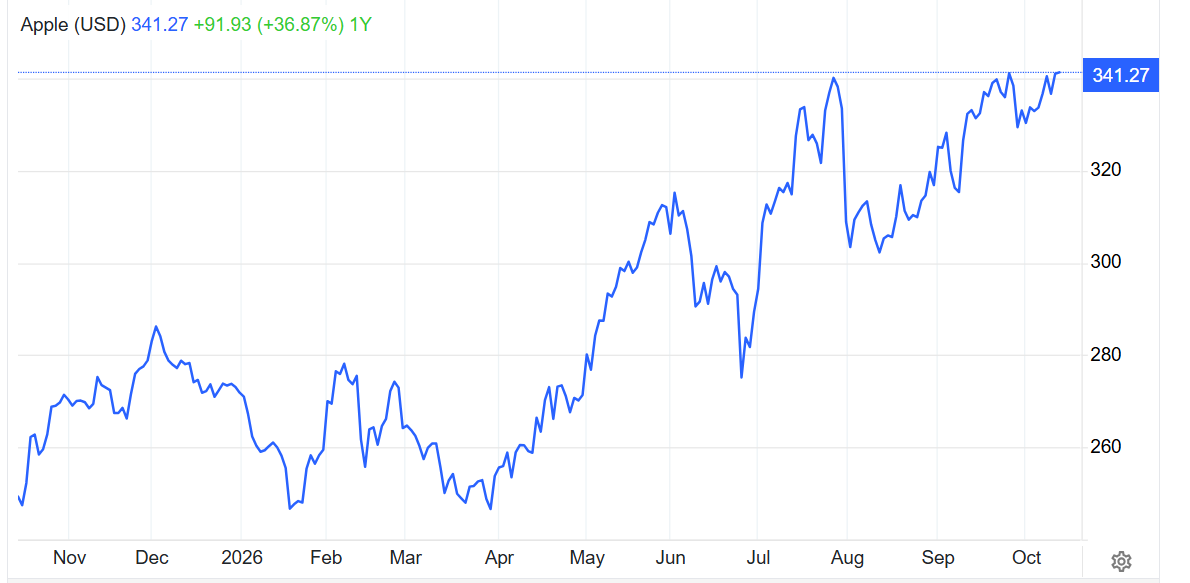
伯恩斯坦近日发布的这份看涨苹果的研报核心观点显示,供应链小幅砍单警报可信,但单月订单相对原计划下调,投资者们不能将之直接换算成整机销量同比降幅;基础款错峰上市、存储芯片涨价与行业需求走弱构成罕见的季度压力,最高端机型份额扩张和苹果强大的iOS生态黏性以及最新重磅公布的AI智能家居蓝图则支撑长期盈利。该机构维持苹果“跑赢大盘”评级,予以高达370美元的目标价点位。
美东时间10月13日周二,苹果发布首款智能家居显示屏HomeView,同时更新Apple TV 4K和HomePod mini,苹果还推出Apple Home Collection智能家居配件系列,与LG电子及施耐德电气合作开发相关硬件,涵盖室内外摄像头、泛光灯摄像头、视频门铃、温控器和智能门锁。苹果周二可谓全面展现以硬件、Siri AI和苹果服务生态整合进一步争夺AI智能家居市场的雄心。
HomeView争夺的是家庭日常任务的交互与控制入口。苹果10月13日发布这款搭载A18芯片的7英寸智能显示屏,售价299美元、11月13日上市;Siri AI连接自然语言、配对设备上的个人上下文与家居控制,通过端侧处理和Private Cloud Compute响应请求。同步公布的Apple Home Collection由苹果与LG、施耐德合作开发,涵盖摄像头、门铃、门锁、恒温器及传感器,12月起陆续上市。这套组合将手机上的个人助手延伸为常驻家庭界面,其潜在商业价值来自设备协同、服务使用频次和用户留存提升。
“苹果独家坐拥的强大生态与现金流”乃AI投资答案?
“版本答案”源自游戏语境,指特定环境下综合战力与竞争力最突出的选择;放在当前全球科技股交易热潮之中,市场热议的“AI投资热潮之下版本答案”所强调的是苹果在全球半导体股票板块承压之际,凭借高端消费入口、生态黏性与新品周期展现出的强大股价与市值韧性且屡创历史新高点位,市值甚至一度突破5万亿美元大关。相比之下,2023年生成式AI大爆发以来最为受益半导体板块则持续陷入回调轨迹,尤其是存储芯片主题剧烈上半年时期的历史最高点位越来越远。
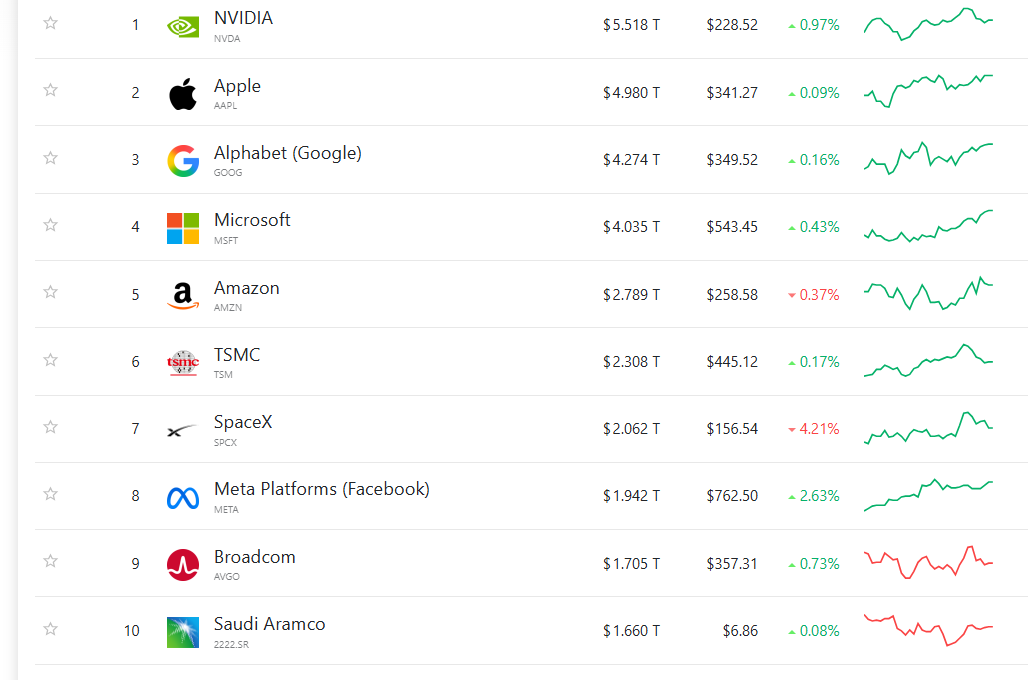
伯恩斯坦的分析报告显示,供应链订单下调需要结合错峰上市、采购分配与备货节奏理解,其影响已部分体现在该行偏谨慎的销量预测以及此前苹果股价的回调轨迹之中;存储芯片涨价冲击全行业时,苹果的定价能力和用户留存又可能推动份额集中,而在AI算力主题尤其是半导体类型股票回调之际,苹果则凭借无比强大的生态、庞大现金流与屡创新高的股票回购持续吸引科技股投资者们。与此同时,折叠屏iPhone拓展高价产品组合,HomeView与Siri AI将生态延伸至家庭交互入口,共同增加硬件销售与服务变现机会。
当前市场可谓正在用“生态与现金流”,检验AI牛市之中那些超级增长故事的含金量——生态规模可谓直接决定AI如何触达用户(此举在Facebook母公司Meta重磅发布Muse个人AI智能体后股价暴涨也能看出)、形成付费,现金流决定企业能否持续投入并让股东分享收益。
苹果拥有庞大的用户基础、成熟的硬件与服务体系,以及现有业务的现金创造能力。伯恩斯坦仍然看多的重要依据,正是供应链砍单和行业成本上升之下,苹果的高端份额、定价能力与用户留存仍能支撑盈利。市场更加看重的则是,最前沿AI技术有机会进入一个已经能够持续赚钱的强大Apple生态。
沿着这条逻辑,折叠屏iPhone通过产品升级争取更高的消费支出,HomeView与Siri AI则将苹果的用户入口从手机延伸至家庭。如果设备协同带来更频繁的使用、更强的用户留存和更多服务收入,AI前期仅需适度投入就能逐步转化为可持续的现金回报。也就是说,苹果公司则无需复制谷歌、微软以及亚马逊等超大规模云厂商们的资产负债表扩张,而全球资金流向当前正在从“谁投入最多GPU和数据中心”,转向“谁拥有最终用户、分发渠道和可验证现金流”。
伯恩斯坦揭秘砍单警报背后:订单收缩如何传导至销量预期?
日经媒体关于10月零部件订单较原计划减少15%—20%的报道,曾令苹果周五盘前跌约3%、收盘跌约1%。媒体报道此前还提到,9月初已经出现谨慎安排出货的信号。
伯恩斯坦股票策略师团队本就预计12月季度iPhone出货7050万部,同比下降16%,较市场共识8090万部低约13%,主要因为其预计新基础款延至明春上市。若将15%—20%的降幅套用到约占季度销量三分之二的Pro系列,市场共识将降至约7040万—7300万部,接近其现有预测。这意味着砍单消息可能推动市场共识向伯恩斯坦主导的谨慎预测靠拢,此前苹果回调可能已经提前定价这一负面因子。
从供应链机制看,供应商订单同时受到终端需求、采购份额和备货时点影响。苹果对屏幕、存储、摄像头及组装服务实行多源采购,A20 Pro、存储和C2基带又由Pro、Pro Max及Duo共享。部分厂商订单下降,可能对应其他供应商承接,或者上市前库存已经备足。因此,伯恩斯坦策略师团队强调,多家供应商的订单降幅不能简单叠加,共用零部件订单也难以直接对应某一款手机的销量变化。
存储涨价正在重塑全行业成本曲线。研报援引研究机构IDC的预测报告显示,2026年智能手机出货下降16.7%,下半年下降27.2%,平均售价上涨27.6%;同时提到三星四季度产量可能削减最高30%,有中国智能手机厂商年度目标从上年约1.7亿部降至1.1亿部,OPPO、vivo预测各降至9000万部以下。低价机型吸收零部件涨价的利润空间有限,提价又削弱购买力,容易同时承受销量与利润压力。苹果因此可能在绝对销量下降的同时,继续凭借昂贵的高端AI智能手机产品线进一步扩大相对市场份额。
从口袋到客厅:新品热度能否转化为盈利增量?
据了解,苹果Pro、Pro Max起价分别为1199、1299美元,均上涨100美元、约8%—9%;相比行业旗舰机5%—33%的涨幅区间,提价幅度相对克制。伯恩斯坦认为,某些预算紧张的用户群体更可能延后换机或积极转购旧款iPhone,而非转向其他的一些主要竞争品牌。
折叠屏iPhone Duo则以1999美元起价,10月16日预订、23日发售;Counterpoint预计,2026年苹果折叠屏出货最高600万部、占该品类25%。因此,苹果看涨逻辑的底座仍是高端份额、定价能力与生态盈利:折叠屏贡献换机动力和高价产品组合,AI家居增加交互入口与服务触点,两者共同拓宽增长来源。
估值最终需要利润与现金流承接。研报预计2026、2027财年调整后EPS分别为8.85、9.90美元,对应报告股价约38、34倍市盈率;370美元目标价依据2028财年预期EPS的33倍,或29.5倍企业价值/自由现金流。近期压力集中于存储成本及上市节奏对12月季度毛利率指引的影响,中期风险涉及生成式AI竞争、新终端形态、中国市场与供应链,以及生态变现监管;报告认为谷歌司法案件这一主要监管风险已明显缓和。HomeView与折叠屏iPhone Duo能否显著且持续提高单用户收入,并在新增硬件成本之后留下更多现金流,将决定新品周期能够支撑多大的估值空间。

