全部评论
谈谈您的想法...

史上最佳财年撑不起36倍市盈率:不烧钱的苹果,AI抛售“避风港”还安全吗?
智通财经 2026-11-03 08:44:06 10秒看完全文要点
智通财经获悉,苹果(AAPL.US)2026财年四季报业绩飘红——营收、EPS、iPhone均创纪录超预期,股价却在盘后转跌。市场真正定价的,不是这份“爆表”财报,而是藏在数字之后的三道裂痕:大中华区与服务收入连续两季制造负向预期差、存储成本挤压下趋弱的毛利率指引,以及一个尚未发生的12月季度。在36倍市盈率的历史高位上,这家因“不参与AI烧钱竞赛”而被避险资金推上5万亿美元市值的防御性资产,正在被同一轮AI浪潮从成本端反向侵蚀——它的安全,第一次需要被重新验证。
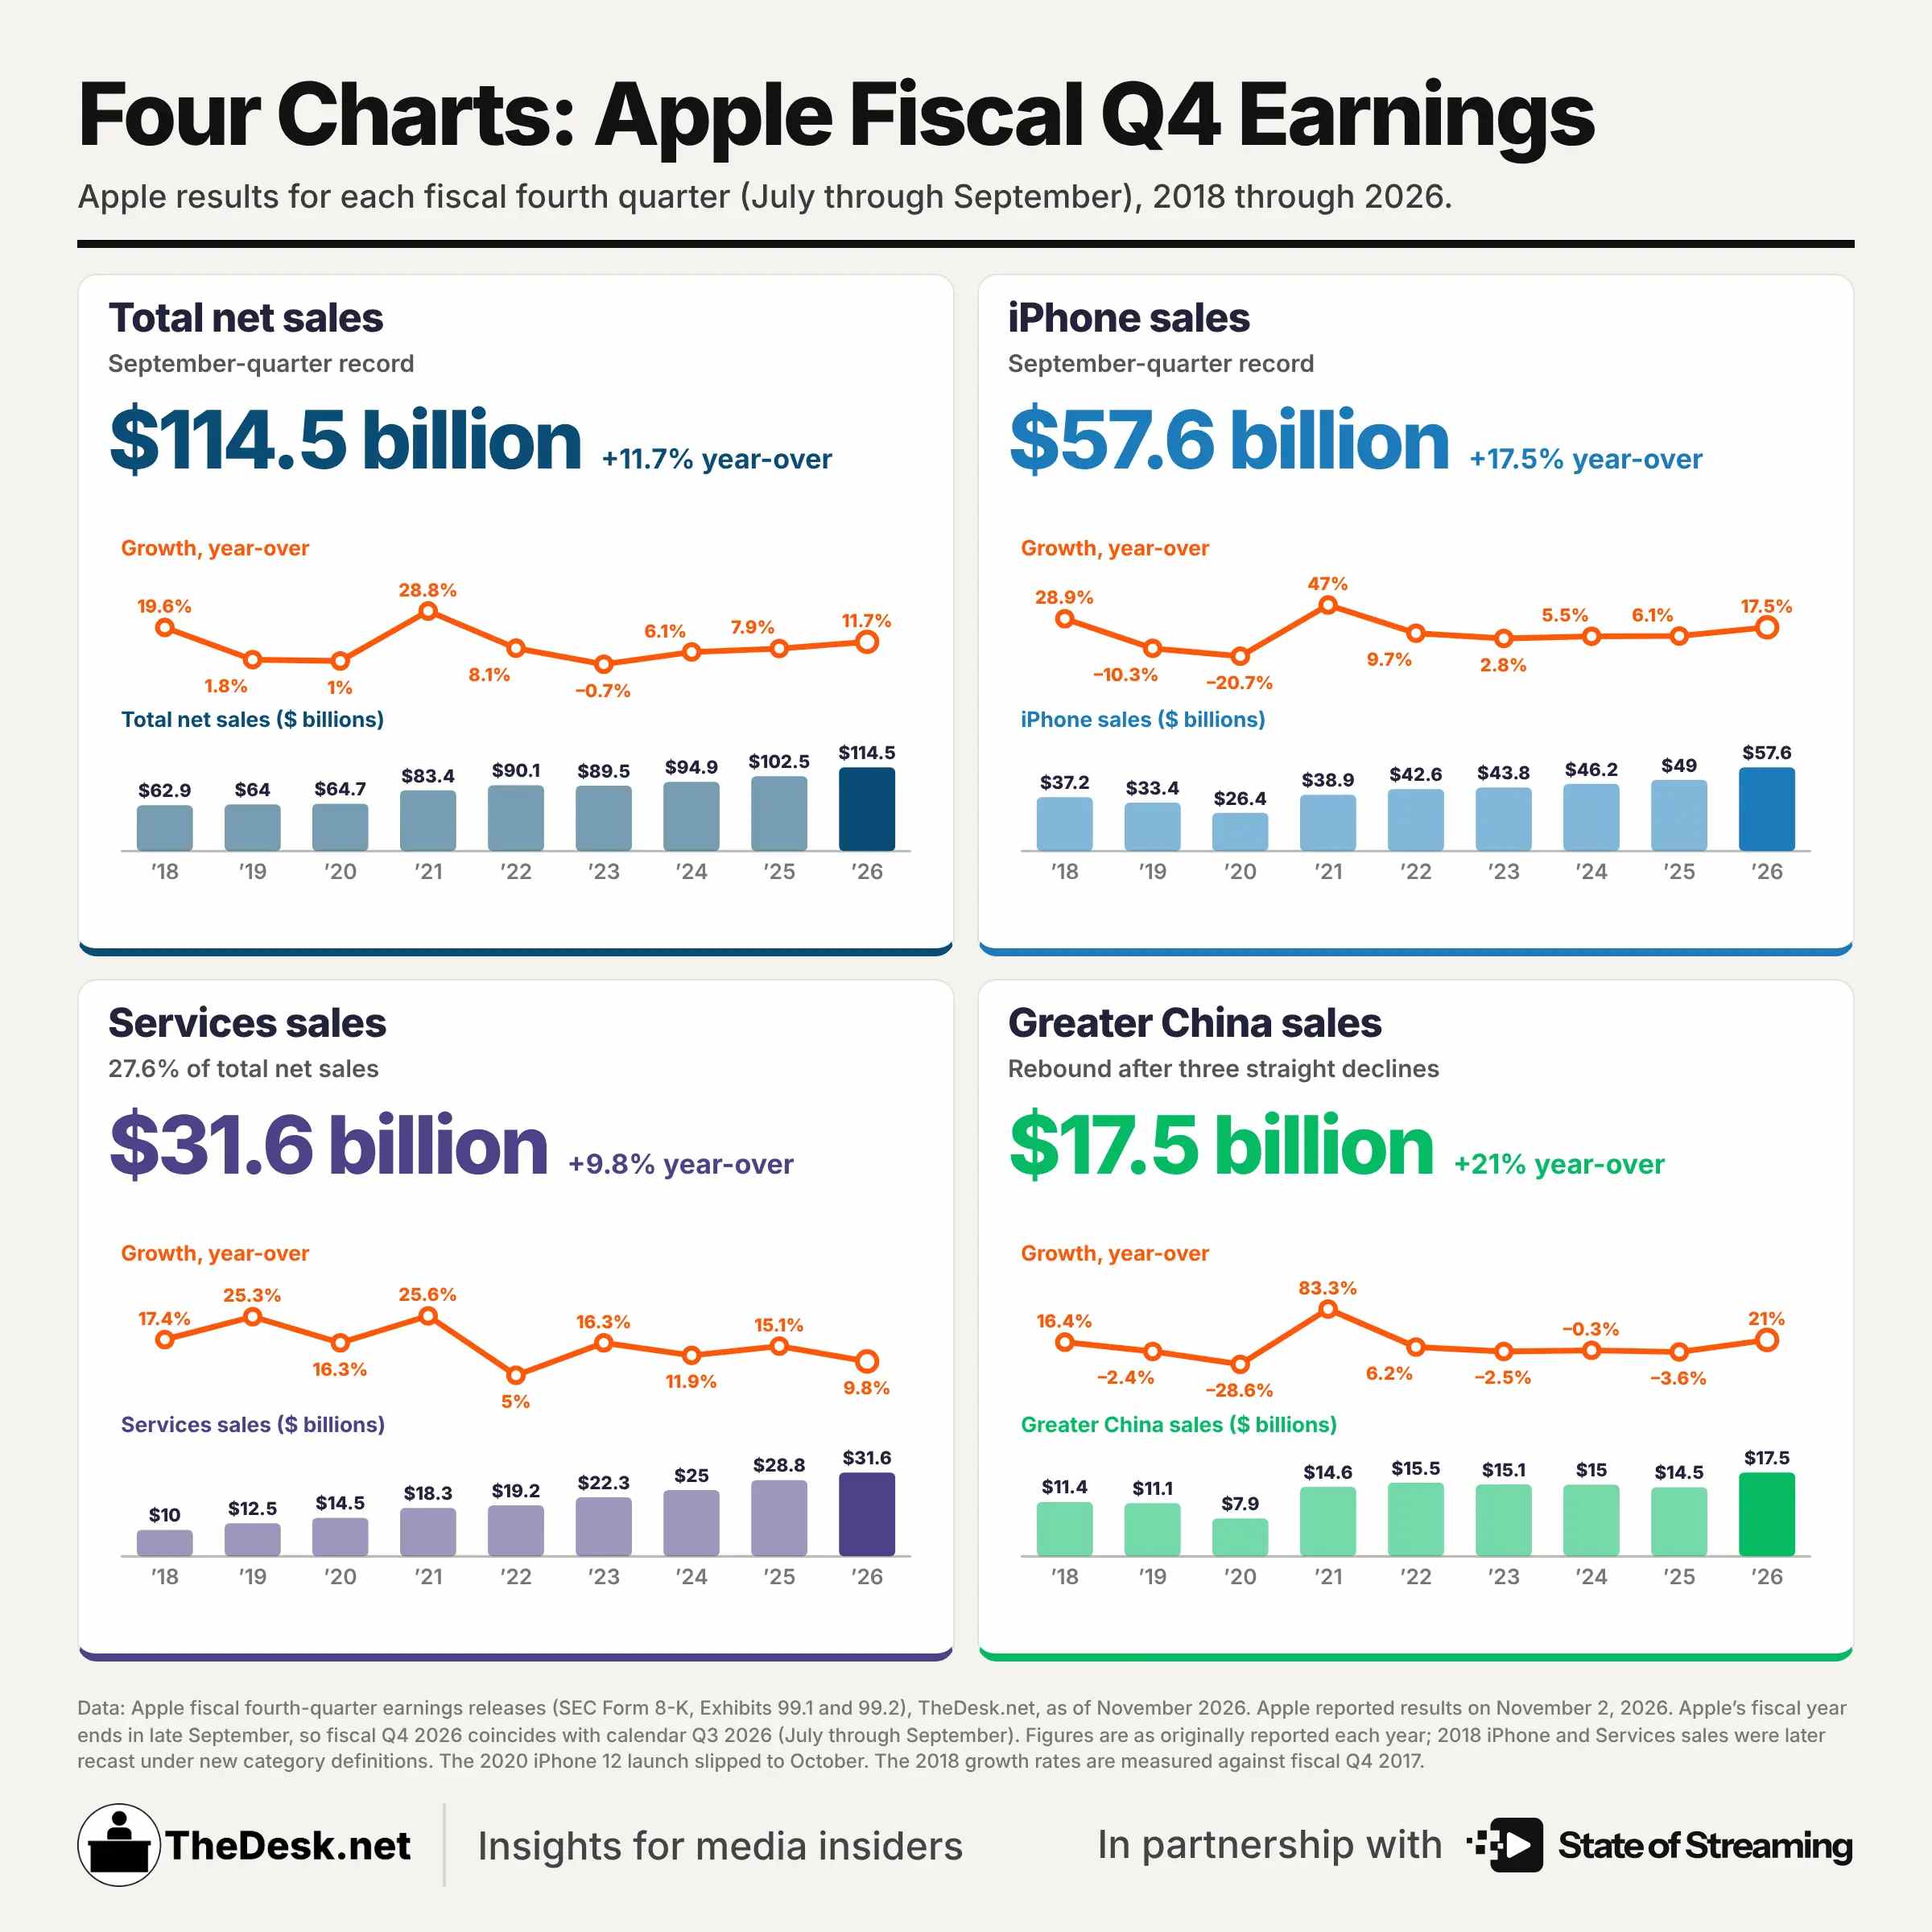
苹果发布截至 9 月 26 日的 2026 财年第四季度业绩:总营收 1144.77 亿美元,同比增长 12%,高于 LSEG 统计的分析师预期 1133.9 亿美元,也高过公司自己此前给出的 9% 至 11% 指引区间上限;摊薄每股收益 2.10 美元,同比增长 14%,高于预期的 1.99 美元,即便剔除每股约 0.05 美元的关税退款贡献仍超预期;iPhone 营收 575.83 亿美元、同比增长 17%,创 9 月财季历史纪录。全年营收 4790 亿美元,被公司称为“有史以来最佳财年”。
然而,业绩公布后,苹果盘后先短暂上涨约 0.5%,随后转跌约 1%,电话会进行中跌幅进一步扩大——截至目前,跌约3%。这不算业绩暴雷,这是一次预期差交易,也是一场避风港叙事的压力测试。
顶线稳健,裂痕在另外三个地方
顶线数字几乎全线超预期。除 iPhone 外,Mac 营收 107.92 亿美元、同比增长 24%,远超约 96 亿至 97 亿美元的预期;美洲营收 486.8 亿美元(预期 485.1 亿)、欧洲 320.1 亿美元(预期 302.1 亿),均好于预期。毛利率 47.9%,高于预期的 47.5%。
裂痕出现在另外三项
大中华区营收 175.39 亿美元,同比增长 21%,但比市场预期低逾 10 亿美元。服务营收 315.73 亿美元,同比增长 9.8%,按 LSEG 口径与预期(315.8 亿)基本持平,但这个增速创下 2022 年以来最低——它不是“不及预期”,而是“增速掉档”。
对 12 月当季的毛利率指引为 45% 至 46%,公司明确表示该预测已计入存储芯片成本与 Siri AI 成本的影响,同时给出营收增长 7% 至 10%、服务收入增长 8% 至 9% 的指引,并提示第三方授权与汇率构成不利因素。营收指引本身高于华尔街平均预期的 6.1%,但毛利率指引落在市场隐含预期之下。
三项瑕疵单独看都不致命,但它们同时出现在一份已经把“安全”定价到极致的报表上,权重就被放大了。
连续两个季度,同一组板块制造预期差
真正让市场警惕的不是本季,而是本季与上季的形状几乎一样。
今年 7 月发布的 2026 财年第三季度,大中华区营收 188.2 亿美元、低于约 195 亿至 196 亿美元的预期,服务营收 307.4 亿美元、低于约 312 亿至 314 亿美元的预期。一个季度后,同样的两个板块再次同时制造负向预期差。
一个季度的预期差是瑕疵,连续两个季度同一组板块的预期差,就变成了模式。
两个板块的压力来源都是结构性的。大中华区面对本土高端竞争:第三方统计显示,苹果在中国 600 美元以上价位段的份额已从 2022 年的约 75% 回落至约50%;叠加服务本地化受限、AI 功能在中国市场落地延迟,压力不是一季能修好的。
服务则是另外一条曲线。App Store 增速放缓、监管变化导致苹果无法对 App Store 外交易抽取 15% 至 30% 的佣金、谷歌搜索授权收入趋缓——这些是持续性而非一次性拖累。服务的意义在于它是苹果的利润缓冲垫:硬件毛利率被存储成本挤压时,服务的高毛利本应对冲;当服务增速掉到个位数后段,这块缓冲垫正在变薄。
缓冲垫变薄的时点是可推算的。库克此前表示,公司预先采购的低成本 DRAM/NAND 从 6 月起逐渐失效、囤货将耗尽;CFO 凯文·帕雷克在 7 月电话会上说,内存成本可以解释调整后毛利率环比变化的 100% 以上。9 月当季是保护层开始剥落的一季,12 月当季——即毛利率指引降到 45% 至 46% 的这一季——是剥落加深的一季:iPhone 18 Pro 在 9 月当季只计入约 9 天,涨价收益尚未满额体现,更高的存储成本却已进入销货成本。
避风港悖论:防御性来自“没有做什么”
苹果今年的相对强势,本质上是别人在花钱。已公布的最近四个财季中,微软、亚马逊、谷歌-A、Meta 合计资本开支超 6000 亿美元,绝大部分投向 AI 数据中心;苹果同期资本开支仅约 100 亿美元,不到四家合计的六十分之一。代价已经出现在对手的报表上:Alphabet、亚马逊、Meta 最近披露的自由现金流均为负值,被迫更多转向债务市场,而利率在上行。苹果 2026 财年自由现金流则预计增长 38% 至 1420 亿美元。
资金的选择因此变得机械:费城半导体指数单日下跌 2% 及以上的 46 个交易日里,苹果有 30 天上涨,占比约三分之二;而 1994 年至去年,这类交易日中苹果上涨的天数仅约六分之一。苹果与半导体指数的相关性在 7 月转为负值,9 月创下历史最低值。10 月 30 日,苹果以 5.03 万亿美元市值反超英伟达的 4.93 万亿。
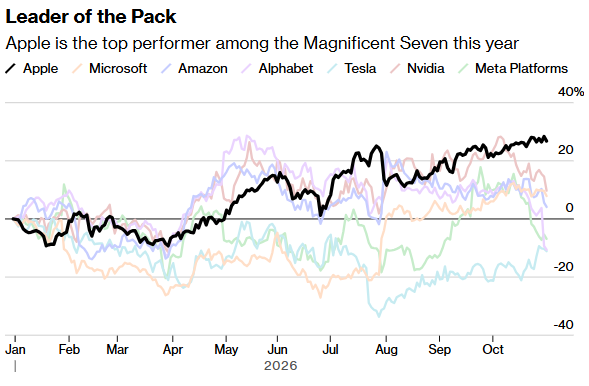
问题在于,这种防御属性来自“苹果没有做什么”,而不是“苹果做成了什么”。
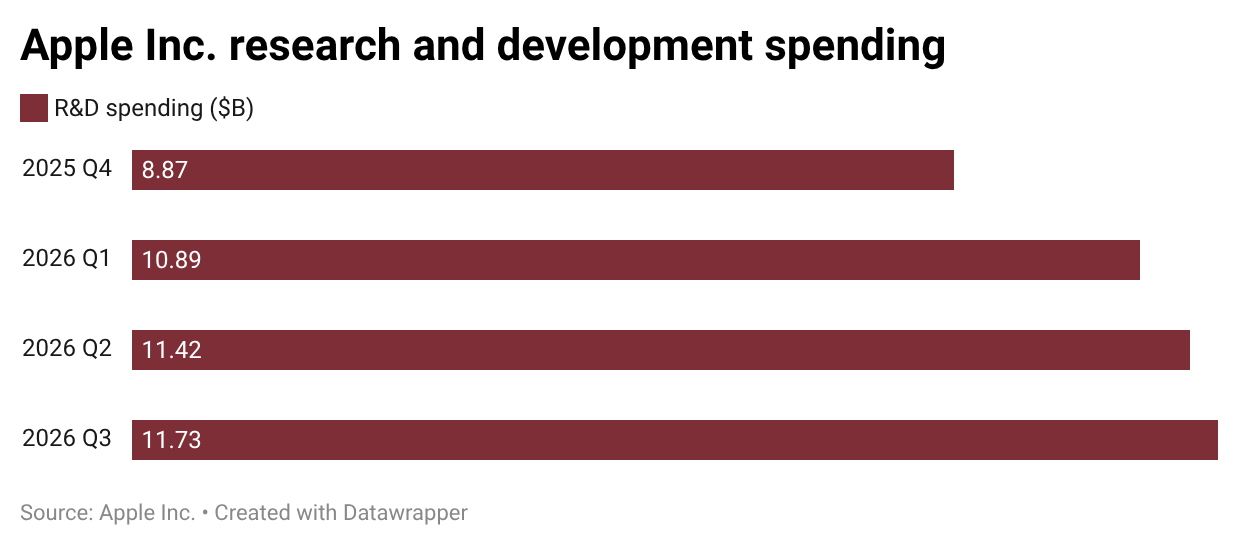
更尖锐的是,AI 算力扩张正在通过成本端反向输入苹果的利润表。测算显示:两年前苹果采购的闪存容量接近微软、亚马逊、Meta、谷歌四家合计的两倍,如今四家的采购量是苹果的两倍;苹果今年闪存支出预计约 250 亿美元,而 2025 年购买同等规模存储仅花费约 60 亿美元。TechInsights 数据显示,过去一年 AI 数据中心需求把闪存价格推高至原来的五倍。库克把内存涨价比作“百年一遇的洪水”,而据知情人士,苹果高层对此事先准备不足。
在这场议价权转移里,二十年来苹果第一次坐在被挤压的一侧。这意味着苹果的防御性同时包含了两个方向相反的敞口:它不参与资本开支竞赛,因此不受现金流质疑;但它采购存储,因此直接承受 AI 算力扩张推高的元件价格。而流向它的避险资金本身是战术性的、可逆的——半导体板块一旦反弹,这笔钱没有理由留在苹果。
36倍市盈率:高估值下的“安全预期”零容忍
盘后下跌的直接语境是估值。在这次财报前,苹果的预期市盈率约 36 倍,为 2008 年以来最高水平;买入评级占比不足 60%;在“七巨头”中,苹果是唯一一家按卖方目标价隐含回报为负的公司。自 6 月底以来的一轮上涨为苹果增加了约 1 万亿美元市值,投资者押注的是一份“爆表”的业绩。
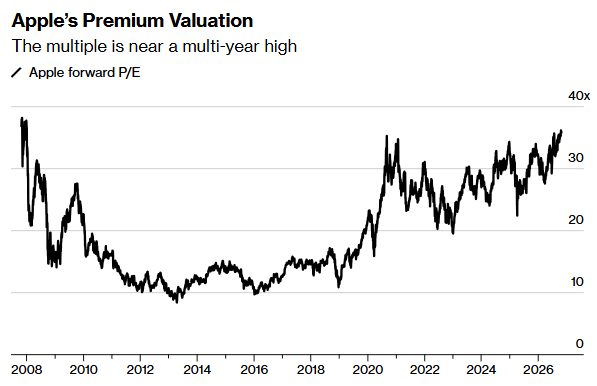
在这个起点上,容错空间接近于零。顶线超预期是及格线,不是加分项;而大中华区预期差、服务增速掉档、毛利率指引疲软这三项,每一项的边际定价权重都被估值倍数放大。更值得注意的是方向的不对称:营收指引(+7% 至 10% 对共识 6.1%)其实高于预期,但没能把股价拉回来——说明市场真正定价的是增长质量,不是增长幅度。
这里还藏着一层更技术性的原因:市场可能一直在用错误的日历给苹果建模。美银分析师 Wamsi Mohan 在 10 月 30 日的报告中直言华尔街存在“建模错误”——苹果把 iPhone 18 Pro、Pro Max 与 Duo 放在 9 月,基础款和 iPhone Air 放到次年 3 月,而模型习惯把一代产品塞进同一张表。美银据此将 2027 财年 iPhone 出货量预期下调 900 万台至 2.47 亿部(华尔街约 2.6 亿部),并预计本季营收 1130 亿美元、EPS 1.97 美元,双双低于共识。
结果看,美银对本季的谨慎偏保守了——苹果实际营收高出其预测约 15 亿美元。但 Mohan 的判断指向的不是本季,而是 12 月与 3 月季度的收入与毛利率建模。盘后波动里有一部分,是市场在对“分析师模型误差”这件事本身重新定价。
特努斯首秀:产品节奏切换造成的信号断层
这是约翰·特努斯 9 月 1 日接任 CEO 后的第一份财报,也是他第一次主持电话会。
他的履历决定了市场的读法:机械工程出身、在苹果 25 年、主导 Mac 向 Apple Silicon 迁移。上任数周,他推动减少对春秋发布节奏的依赖、取消部分中层、缩短汇报层级——这套组织重构的副作用之一,正是财报节奏本身变得难以建模:过去几十年营收曲线是假日季冲高、次年夏末回落,现在苹果要抹平这个形状,代价是市场失去了季节性外推工具。
本季是市场第一次被迫面对这个现场。财报里同时存在三种时间错位:iPhone 18 Pro 只计入约 9 天;普通版 iPhone 18 与新 iPhone Air 要到 2027 年上半年;折叠屏 iPhone Duo 10 月 23 日才开售,完全不在本季报表内。
Duo 因此成了一份“沉默证据”。第三方博主与统计机构数据显示,Duo 在 W43(10 月 19 日至 25 日)开售仅 3 天即录得约 12.5 万台激活量,排进该周单周销量榜第五,同期 iPhone 18 Pro Max 约 72.4 万台、iPhone 18 Pro 约 33.5 万台。摩根士丹利统计的部分机型线上预购等待时间约 14 周,为其统计口径下十年最长;摩根大通预计受供应限制,2026 年 Duo 出货约 800 万至 900 万台。
但这些数字一个都不在报表里。市场只能从管理层语气里读它——这也正是本次电话会的信号权重高于已确认数字的原因。
特努斯给出的信息只有定性口径。他表示,“极小比例”的 Duo 因显示问题被退回、公司正在更换,且目前无法判断供需何时平衡:“Duo 目前是受限的,爬坡进展顺利,我们正努力尽快交付给更多客户,但目前无法预测供需何时达到平衡。”他同时确认,9 月当季的内存成本高于 6 月当季,部分被库存收益与部分非内存零部件成本下降抵消,而 iPhone 17 涨价 100 美元、部分 MacBook 提价“提供了一定对冲”。他称新版 Siri 现在每天处理 25 亿次请求。
于是这一夜的定价逻辑倒挂了:已确认的数字(营收、EPS、iPhone、Mac)全部超预期,但决定股价的是尚未发生的数字——12 月季度毛利率能不能守住 46%、Duo 供给何时爬坡、基础款 iPhone 18 的节奏会不会继续打乱模型。
结论:防御性来自“不花钱”,而“不花钱”不是增长引擎
苹果当前的核心张力是清楚的:它因为不参与 AI 资本开支竞赛而被资金被动推为防御资产,但 AI 算力扩张正通过存储成本反向侵蚀它的利润表;它的防御性来自克制,而不是来自一个新的增长引擎;而这类防御资金是战术性的、可逆的。
增长裂痕与成本压力出现在同一张报表上——大中华区与服务连续两季制造预期差,毛利率指引首次把存储与 AI 成本同时写进前瞻口径。在 36 倍预期市盈率、2008 年以来最高估值的起点上,“安全”本身需要被重新验证,而不是被默认。
特努斯眼下有一个防守性叙事的窗口期:假日季产品阵容是近年来最密集的一轮(触屏 MacBook Pro、更新版 iMac、新入门级 MacBook Pro 于 11 月 6 日发货,HomeView 家居中枢、AirPods 5 已在售),Siri 已交付,Duo 需求信号足够强但供给受限——供给受限本身,在叙事上可以被讲成“需求太好”。这个窗口能开多久,取决于几组指标:12 月当季大中华区是否继续出现预期差、服务增速能否在 8% 至 9% 的指引区间企稳、毛利率指引是否确认存储压力延续到 2027 财年、苹果的 AI 资本开支口径是否变化,以及 Duo 的需求与供给指引能否从“无法预测”变成“给出时点”。

