全部评论
谈谈您的想法...
Q3净利润暴跌43%,“会飞的汽车”能带特斯拉“起飞”吗?
2026-10-22 15:12:22 10秒看完全文要点
10月21日盘后,特斯拉发布2026年第三季度财报。营收280.46亿美元,同比基本持平;调整后每股收益0.48美元,高于预期的0.44美元;自由现金流从上一季度的负10.9亿美元翻正至15.3亿美元,而市场原本预期是净流出49.9亿美元。单看这几项,这是一份“超预期”的答卷。
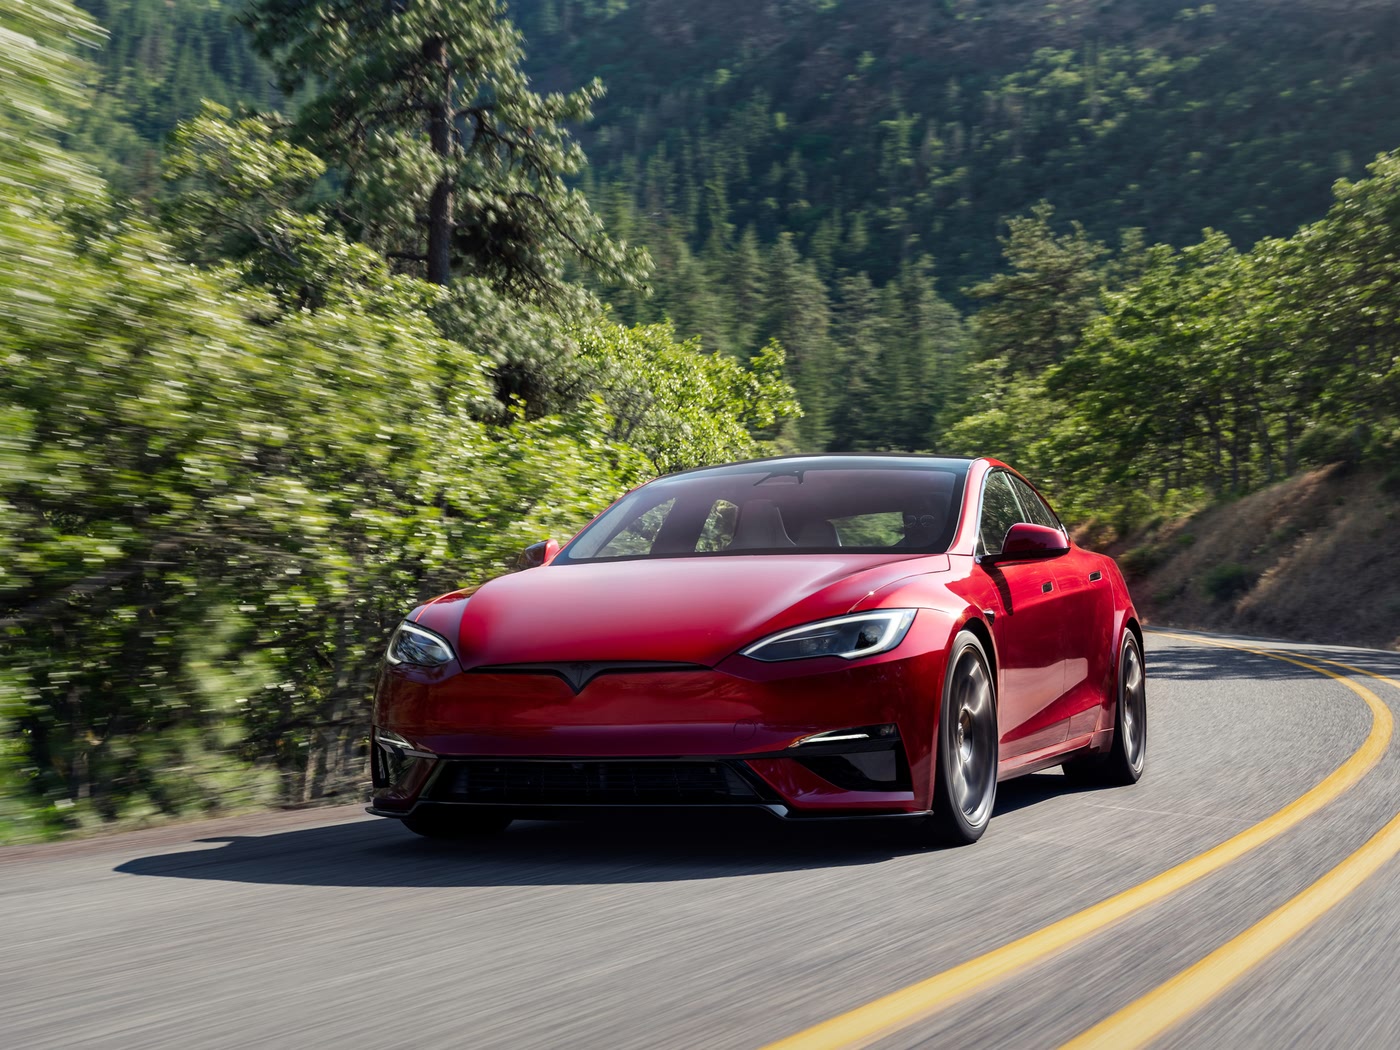
但常规交易时段收涨3.41%的特斯拉,盘后股价一路走低,终场下跌3.32%,收于373.65美元。10月22日盘前,跌幅延续,纳指期货时段特斯拉再跌约2.3%。就在不久前,特斯拉发布“会飞的汽车”,搭载与SpaceX联合开发、代号A71的冷气推进系统,引发舆论关注。新技术、新车、超预期的数字,都没能换来超预期的定价,这是为什么?
利润表比现金流表诚实
问题可能出在利润端。第三季度特斯拉营业利润7.18亿美元,同比暴跌56%;营业利润率从去年同期的5.8%收窄至2.6%;归母净利润7.87亿美元,同比下降43%。毛利率其实在改善,同比回升1.6个百分点至19.6%,汽车业务剔除碳权后的毛利率也从15.4%升至18.1%。但营业费用同比暴增39%至47.76亿美元,其中研发费用27.61亿美元,同比增长约69%,主要投向AI、Optimus和Cybercab。毛利多出来的约4.4亿美元,被多出来的13.5亿美元费用吞掉了。
还有一个容易被忽略的会计切口:GAAP净利润降43%,但non-GAAP净利润只降4%,两者之间约9亿美元的差额主要来自股权激励费用。本季度税后股权激励费用高达9.82亿美元,其中包括2025年CEO绩效奖励。换句话说,报表上的“腰斩”,有相当一部分是账面费用,不是主业经营恶化。但市场没有因此松口。
资本开支下调,才是真正的扳机
财报本身并不构成下跌的全部理由。电话会上,管理层将全年资本开支指引从超过250亿美元下调至200亿美元,CFO称这是“高效的资本部署管理”,计划主要用经营现金流来覆盖支出。
市场的解读截然相反。Roundhill Investments的CEO Dave Mazza直言,对多数公司来说少花钱是好事,但特斯拉的估值基准不是传统车企,资本开支是投资者判断Optimus和Cybercab建得多快的唯一硬指标,“六个月前刚上调50亿,现在又下调50亿,看起来不像纪律,更像未来产能爬坡在往后滑”。StoneX的Mickey Legg同样偏谨慎,认为支出不足“既反映了一些项目滑落,也反映了整体计划变小”。Morningstar的Seth Goldstein给出了乐观版本:资本密集度更低意味着特斯拉能自我融资,但前提是项目没有延后,而电话会恰恰没有证明这一点。Jefferies的Philippe Houchois则把问题指向持续性:现金流的改善有助于近期流动性,但在大规模AI投资计划仍在推进的情况下,这一表现未必能延续。
现金流好转的原因也经不起细看。经营现金流62.63亿美元,只比去年同期多了两千多万,基本持平;真正让自由现金流“超预期”的,是资本开支比市场预期少了32亿美元。超预期靠的是少花钱,不是多赚钱。
交付超预期,但含金量要打折
第三季度特斯拉汽车交付48.65万辆,超出市场预期,但同比仍下降2%。产量46.44万辆,交付比产量多出2.2万辆,意味着有一部分销量来自消化上一季度的库存。马斯克在电话会上称订单积压量达到四年来最高,需求“显著超过当前产量”,目标2030年前后年销500万辆。
机构对特斯拉的目标价产生分歧。摩根大通在交付数据发布后维持中性评级、415美元目标价,认为交付亮眼难掩近期盈利压力,EPS拐点要等到2028年。GLJ Research维持卖出、目标价25美元;Tigress Financial维持买入、550美元;Jefferies和瑞银分别将目标价上调至400美元和391美元,但评级仍是持有和中立。
马斯克还确认,SpaceX与特斯拉已成立特别委员会讨论合并事宜,但他明确表示“不应想当然地认为合并是板上钉钉的事”。一个靠火箭叙事支撑估值的特斯拉,一份靠“少花钱”撑住现金流的财报,市场选择先跌为敬。

