全部评论
谈谈您的想法...

 10秒看完全文要点
面对价格冲击,企业需要在涨价保利润和不涨价保销售中二选一。AI链的涨价已经传导到了下游CPI,能化链的涨价目前为止传导至中游PPI,对下游PPI和CPI的传导出现分化。
文:国金宏观宋雪涛/联系人孙永乐
4月PPI同比在原油和AI相关产业的支撑下大幅冲高至2.8%,环比上行1.7%,创2002年以来次高;CPI在原油和出行服务价格支撑下超季节性上行0.2个百分点至1.2%,以此估算4月GDP平减指数上行至1.4%。
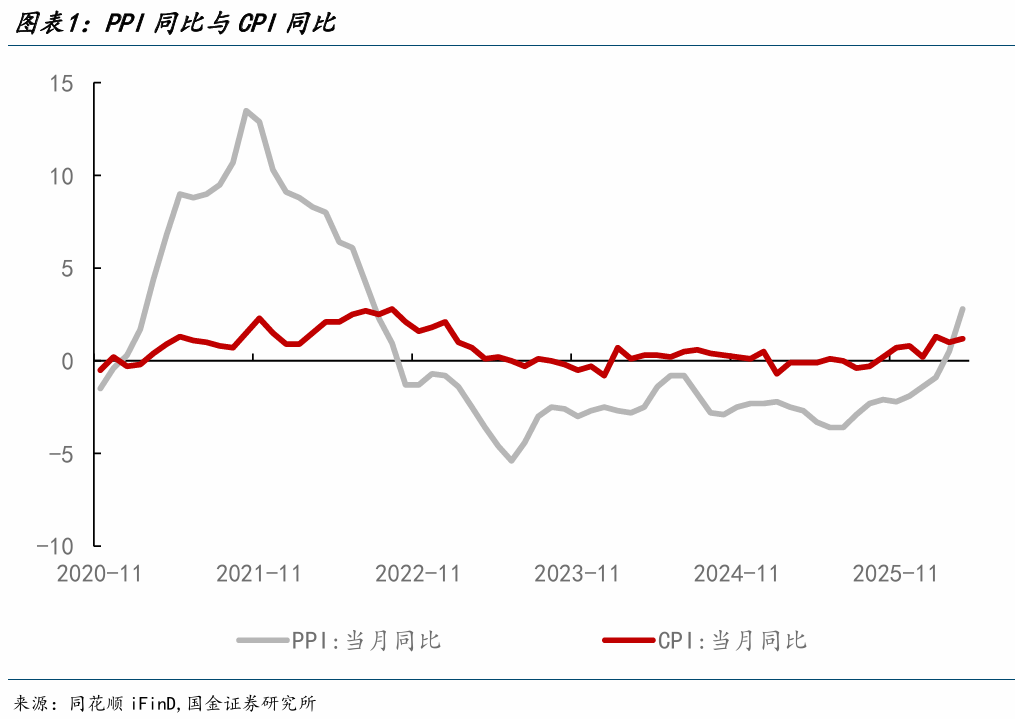
从4月PPI和CPI的结构来看,目前涨价链条主要集中在能化链(能源和化工(核心股)的中下游)和AI链(芯片和有色)。AI链条价格传导更为顺畅,PPI和CPI相关领域同比增速均在好转。能化链价格传导目前主要集中在供应端承压的产业中游,与CPI更相关的下游价格表现分化,传导并不顺畅。
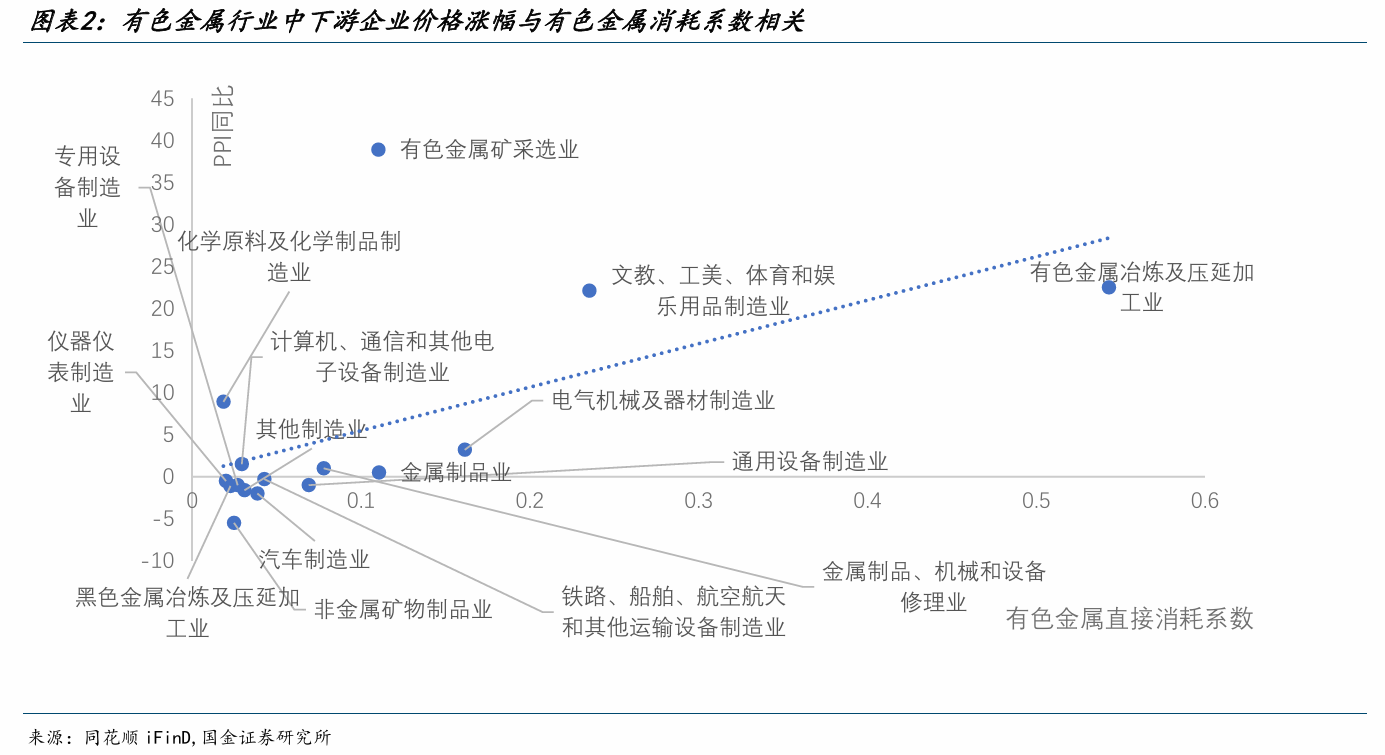
在全球AI周期的带动下,自2025年下半年以来AI相关产业(有色金属(核心股)采选业、有色金属冶炼及压延加工业、电气机械及器材制造业、计算机、通信和其他(核心股)电子设备制造业)价格同比持续好转,且传导顺畅。
AI基建拉动的铜价上涨正在向下游工业品和消费品传导。4月有色金属(核心股)冶炼及压延加工业PPI同比上涨22.5%,3月有色金属合金制品、电线电缆等电工器材、电气机械及器材制造业PPI同比上涨20.6%、15.3%、3.2%。
成本冲击下,家用器具等行业开始涨价保利润。 年初,对铜依赖度较高的空调行业主要企业(铜占整机成本的20-30%)先后官宣涨价,涨幅在3%-10%不等。对应 4月CPI家用器具价格同比上涨2.6%,环比上涨0.2%。
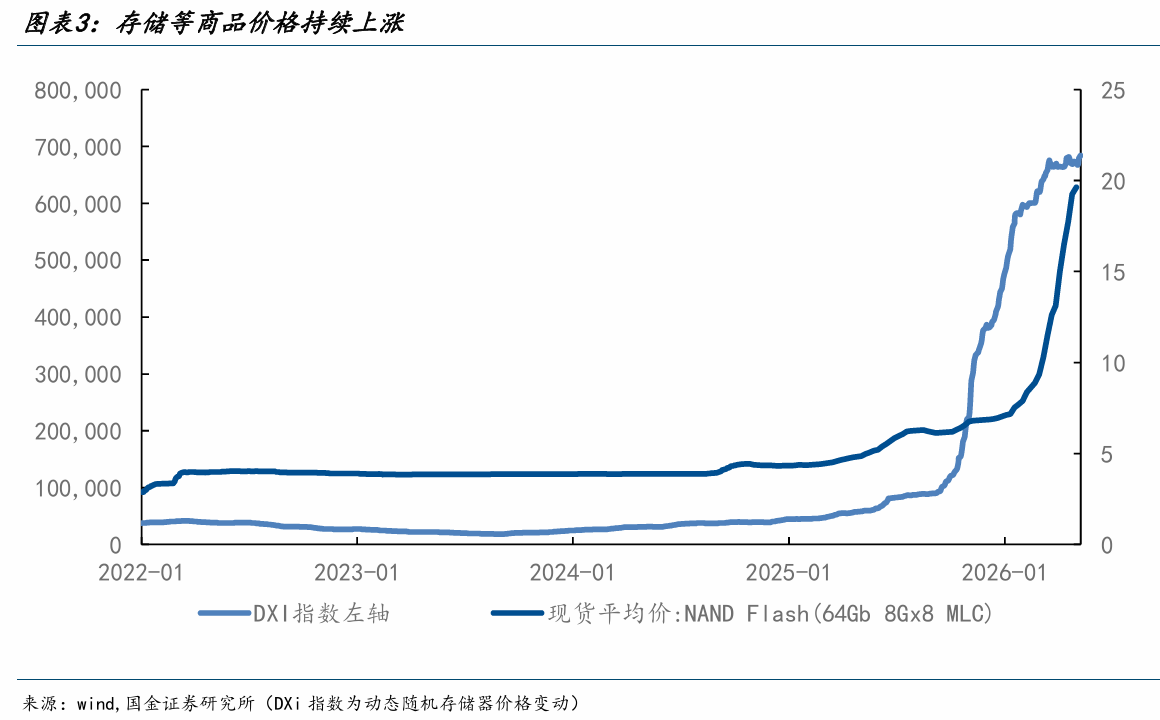
算力(核心股)中心建设拉动存储涨价也开始向消费电子传导。4月计算机通信和其他(核心股)电子设备制造业PPI同比上涨1.5%,创新2022年3月以来新高,3月外部存储设备及部件PPI同比21.1%,电子专用材料制造PPI同比18.7%,涨幅明显。
受存储价格影响,消费电子价格跟随上涨,3月以来vivo、OPPO等主流国产厂商均表示受成本上涨影响,多款机型价格分别上调300-500元,对应4月CPI口径下通信工具同比上行至4.2%,创2022年以来新高。
2026年以来,联想、华硕等多家电(核心股)脑厂商也宣布受成本冲击影响,终端商品将开启涨价。电脑一般归类为文化和娱乐耐用品,这边际支撑了教育(核心股)文化和娱乐CPI的上行。
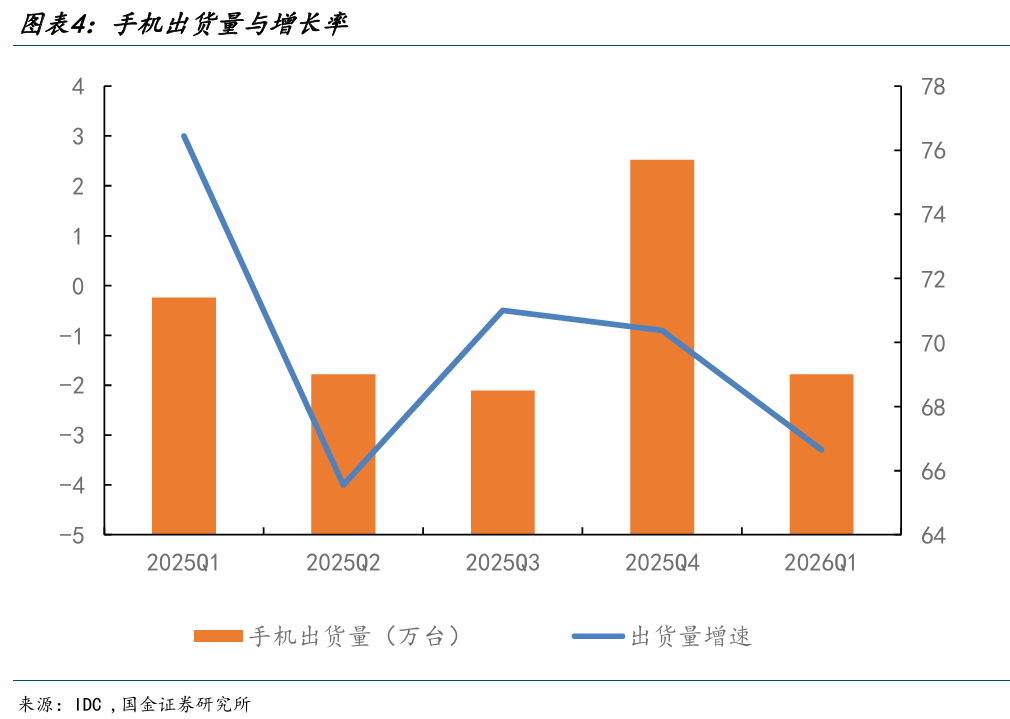
但涨价也抑制了手机、电脑消费,一季度中国智能手机市场出货量同比下降3.3%,需要关注后续AI相关商品价格上涨对终端需求的影响。
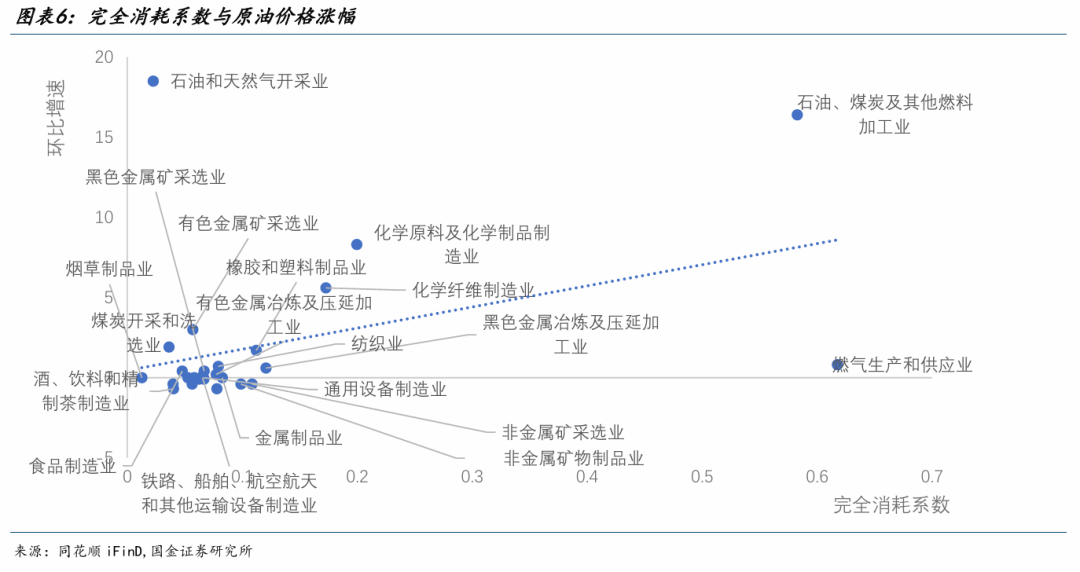
能化链条的价格传导主要集中在中游,下游价格目前表现分化,部分行业传导不畅。4月石油和天然气(核心股)开采业、石油煤炭(核心股)和其他(核心股)燃料加工业同比上涨28.6%、14.2%,拉动PPI同比0.8个百分点。
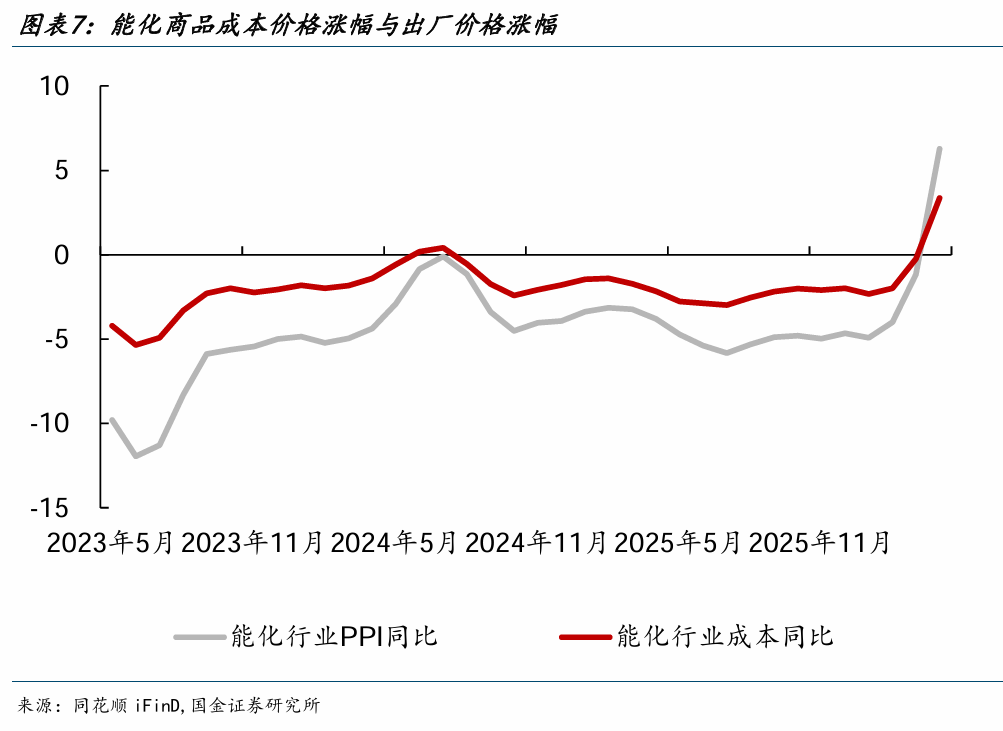
原油价格上涨已经向能化中游行业传导。4月能化行业(化学原料和化学制品制造业、化学纤维制造业、橡胶和塑料制造业)成本价格指数同比从2月的-2%上行至3.4%,行业PPI同比从2月的-4%上行至6.3%。在霍尔木兹海峡通航能力持续中断、全球供应链更加脆弱的当下,国内能化行业的价格传导效率明显高于2021年(见图7)。
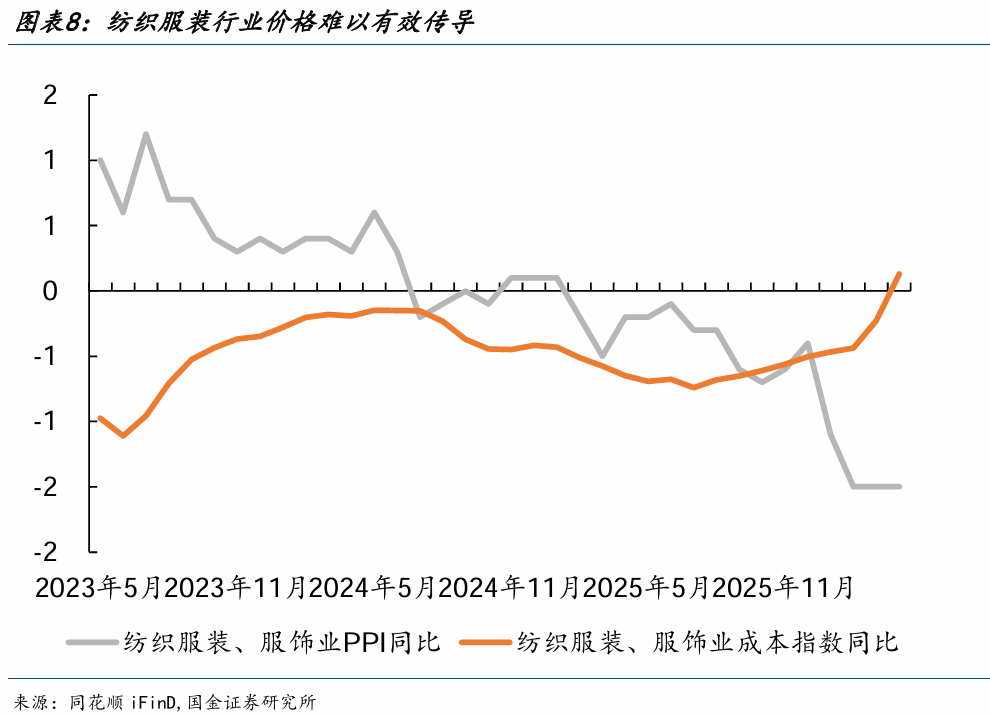
能化下游行业也出现价格传导,但分化较大,部分行业难以顺利进行价格传导。比如纺织业(纱线等原材料)的价格传导能力明显强于纺织服装(核心股)服饰业(成衣制造),前者PPI同比比2月上行1.6个百分点至0.2%,后者同比持平2月仅为-1.5%。与之对应,衣着CPI的同比相比2月下滑0.4个百分点至1.6%,衣着CPI环比-0.3%是过去一年以来新低。下游价格传导效果的分化与出口需求有关,1-4月纺织纱线及其制品出口同比上涨2.3%,但服装及衣着附件出口同比-0.9%,鞋靴出口同比-10.3%。
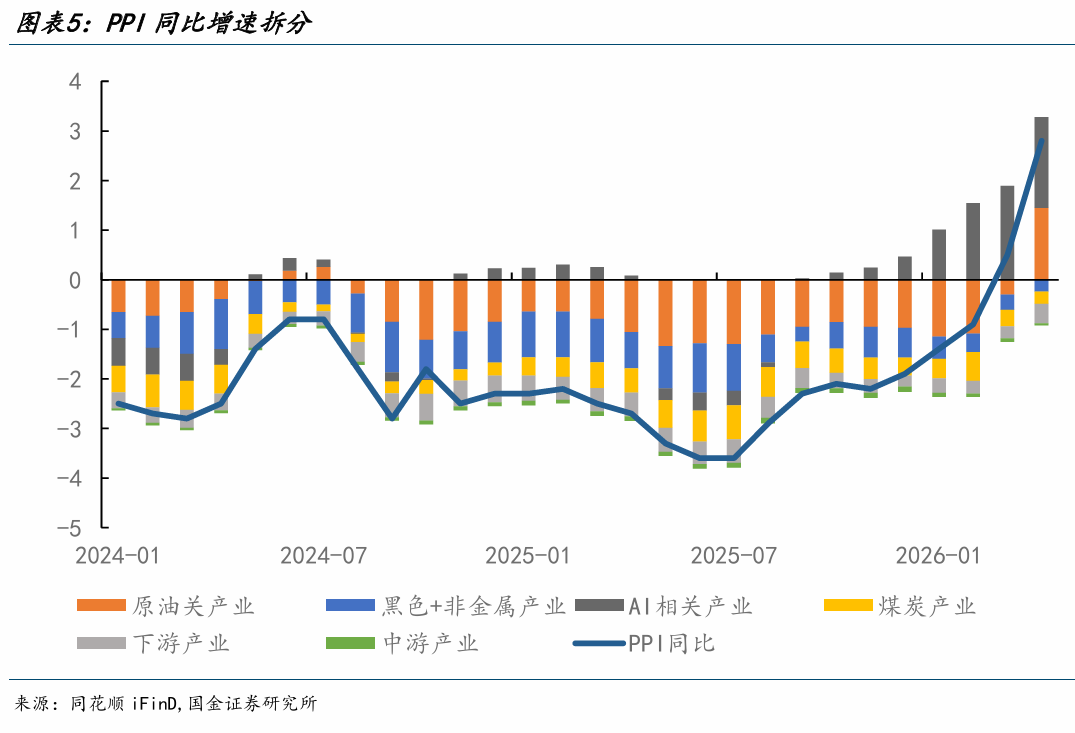
总的来看,本轮价格上涨主要集中在AI和能化链条。由企业AI投资需求带动的AI涨价正在向消费品传导,年初以来手机、电脑、家电(核心股)价格纷纷上涨,并带动CPI相关指标同比好转,但在居民消费能力尚未充分复苏的情况下,消费品持续涨价也会降低居民消费意愿。而原油价格上涨目前为止已经传导至中游化工(核心股)链条,向下游PPI和CPI的传导受内外需求影响分化较大,部分行业并不通畅,关注后续供需端的变化。
风险提示
AI投资后续不确定性增强,关注AI投资变动以及对行业价格的影响。地缘政治冲突对价格的影响或超预期,关注后续地缘政治冲突的变化和对经济的超预期影响。输入性通胀和供给端压力持续增强,关注后续相关行业价格和供应链端的变动。
证券研究报告:《价格开始传导了吗》
对外发布时间:2026年5月13日
报告发布机构:国金证券股份有限公司
证券分析师:宋雪涛
SAC执业编号:S1130525030001
证券分析师:孙永乐
SAC执业编号:S113052503000

