全部评论
谈谈您的想法...

今夜,全球盯紧美联储!
格隆汇 2026-09-16 17:36:04 10秒看完全文要点
北京时间周四凌晨2点,美联储利率决议将重磅来袭。
目前,市场预期加息25基点,几乎已是板上钉钉。
这也意味着“沃什时代”的首次加息要来了。
不过,全球更瞩目的焦点是沃什讲话。即,加息后怎么走?鹰还是鸽?
华尔街的情景推演
当前,华尔街对美联储议息主要集中在两个问题上:
是否加息,以及会后释放何种政策信号。
虽然市场主流预期为“加息25个基点”,但真正决定大类资产走向的,是美联储的表态基调。
高盛、摩根大通、摩根士丹利等华尔街机构由此推演了四种情景:
一、 加息25个基点+偏鸽派表态(基准情景,概率约50%-70%)
情景特征:如期加息25个基点,但美联储表态偏鸽派(如暗示本次为最后一次加息,或强调数据依赖、不给出明确鹰派前瞻指引)。
市场影响:属于“利空出尽”,市场风险偏好修复。美债收益率(尤其是短端)回落,美元指数小幅走弱,美股(尤其是科技股)反弹,黄金止跌反弹。
高盛、摩根大通等认为,加息已基本被市场定价,若表态偏鸽派,市场将出现“靴子落地”后的修复行情。
二、加息25个基点+偏鹰派表态(超预期鹰派,概率约20%–30%)
情景特征:加息25个基点,但点阵图显示年内还有1-2次加息,或美联储释放“必须强力压通胀”的鹰派信号,上调长期中性利率(R*)预期。
市场影响:引发流动性收紧担忧,美债收益率(长端)继续冲高,美元指数走强,美股(尤其是高估值成长股)承压,黄金下跌。
摩根大通、德意志银行等认为,若释放超预期鹰派信号,市场将面临“高利率维持更久”的定价修正,资产价格将大幅波动。
三、 意外不加息(概率较低,约5%-10%)
情景特征:因通胀快速回落或就业显著走弱,美联储按兵不动,但保留 "未来仍可能加息" 的口头指引。
市场影响:短期引发鸽派冲击,美债短端利率快速下行,美元指数大幅回落,风险资产(如美股、A股)短期反弹,黄金大幅上涨。
不过华尔街普遍认为,该情景概率较低。因为当前通胀仍高于2%目标,不加息可能引发市场对美联储抗通胀信誉的质疑,反而推升长端利率。
四、强力加息(概率极低)
情景特征:通胀反弹超预期,美联储采取激进加息以表决心,释放极度鹰派信号。
市场影响:引发市场剧烈重定价,美债短端利率大幅上行,美元指数冲高,美股全面大跌,风险资产遭遇抛售。
同样,机构普遍认为该情景概率极低。因为高利率已对经济造成压力,且市场已充分定价25个基点的加息。
沃什困境
美联储三年来的首次加息,市场正严阵以待。
继8月CPI超预期、非农就业强于预期之后,华尔街押注加息的概率便火速飙升。
CME“美联储观察”工具显示,交易员预计美联储加息25个基点的概率达到92.5%,目标利率区间将从目前的3.50%-3.75%升至3.75%-4.00%。
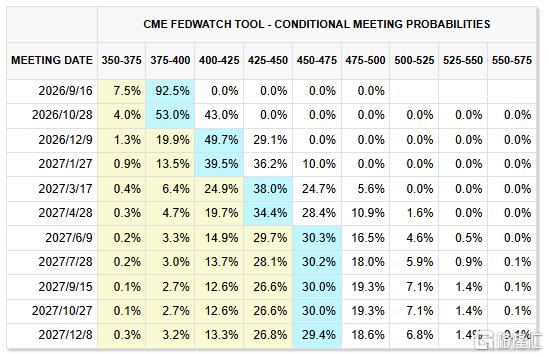
当下,沃什经历着两难抉择。
美联储7月会议9:3的投票,凸显着其内部分歧;此后,不少联储官员又纷纷讲话“放鹰”。
8月在杰克逊霍尔全球央行年会上,沃什也明确表示,如果通胀不能证明正在向2%目标回落,政策制定者就仍有“工作要做”。
市场则将这番表态解读为加息预告。
如果美联储此次“按兵不动”,会令市场失望;加息,又肯定会引起特朗普的不满。
值得关注的是,本次美联储议息距离美国中期选举仅剩7周时间。
特朗普此前一直施压要求美联储降息。
周日,白宫首席经济顾问凯文·哈塞特虽然表示,特朗普“百分之百尊重沃什的独立性”。
但却又强调,美联储不应该在临近中期选举时加息。
而除了特朗普外,沃什更头疼的还有美债。
最近,美国10年期国债收益率突破了5%,加息预期的传导效应已经在显现。
叠加油价上涨、通胀压力、美国财政状况等,都在同时推高长端收益率。
现在来看,美联储加息似乎已无退路。
但真正的关键在于,沃什释放的信号以及更新后的点阵图,才是市场最大的悬念。
如果点阵图指向年内还有一次加息,那么即便沃什措辞再模糊,市场的第一反应仍可能是偏鹰,那么长端可能继续承压。

