全部评论
谈谈您的想法...

 10秒看完全文要点
来源:申万宏源宏观
摘要
10年美债收益率升至二十余年高位,AI债务融资仍快速扩张。高利率将如何影响AI企业融资成本、融资渠道与偿债能力,主要偿债指标与历史投资热潮有何不同?
一、热点思考:高利率如何冲击AI融资?
(一)融资成本:高利率推升发债利率,综合资金成本抬升至10%以上
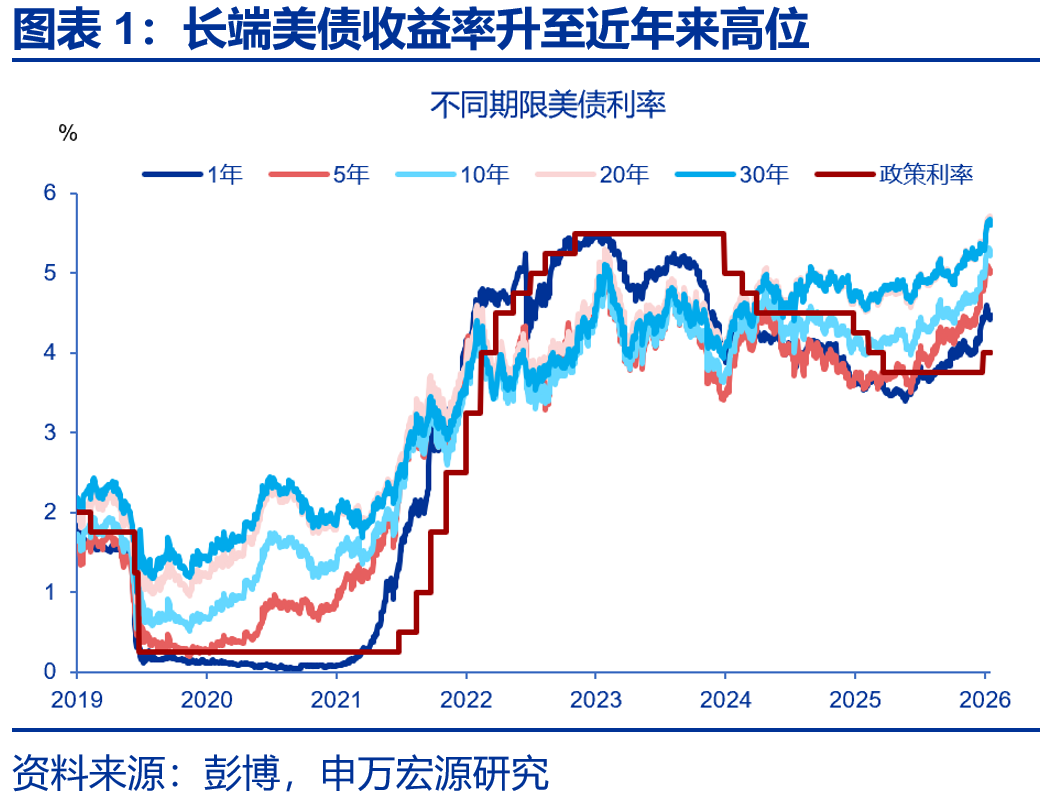
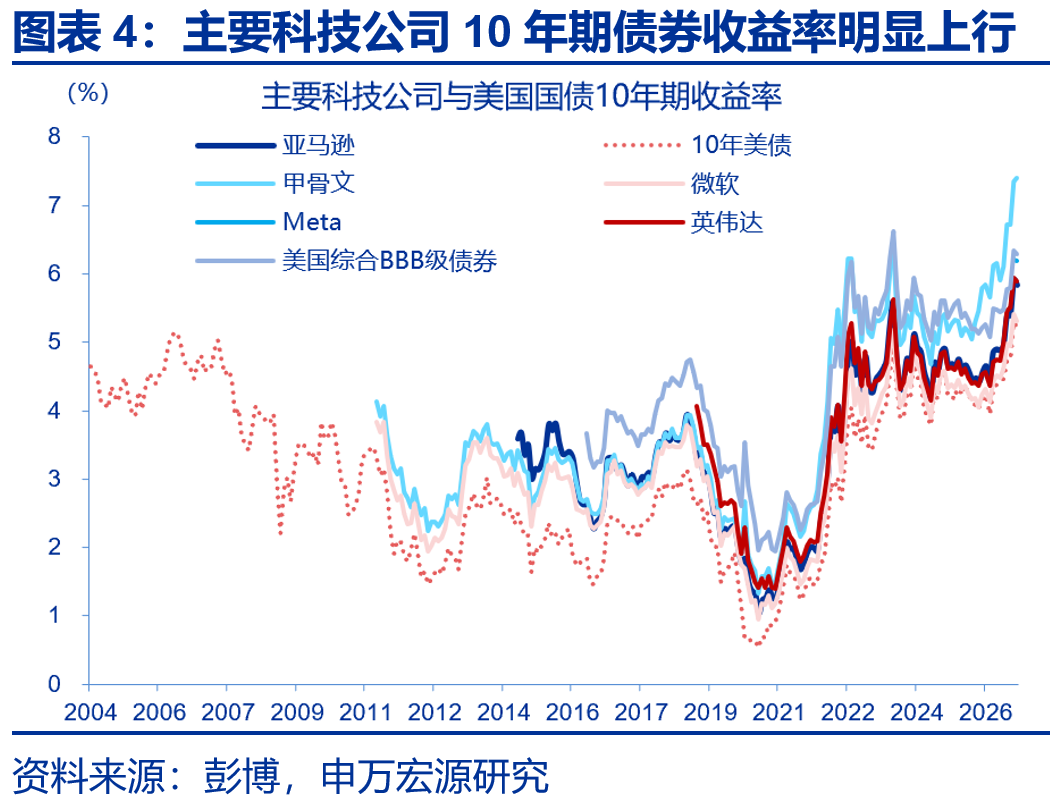
美债利率升至二十余年高位,短期内难以回落。截至10月9日,10年期、30年期美债收益率分别为5.24%、5.60%,较2025年末上行106bp、76bp。加息预期升温、经济韧性仍在、财政融资需求偏高,三重推力短期难以逆转,长端利率或维持高位,AI企业新增发债成本持续承压。
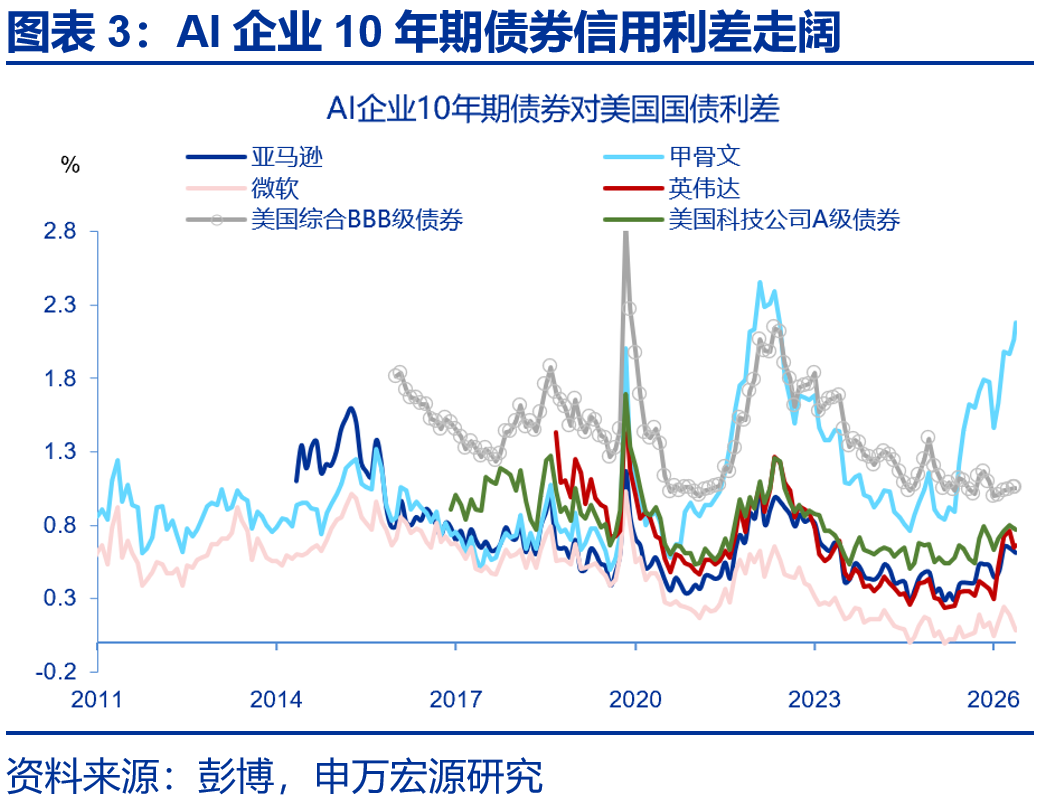
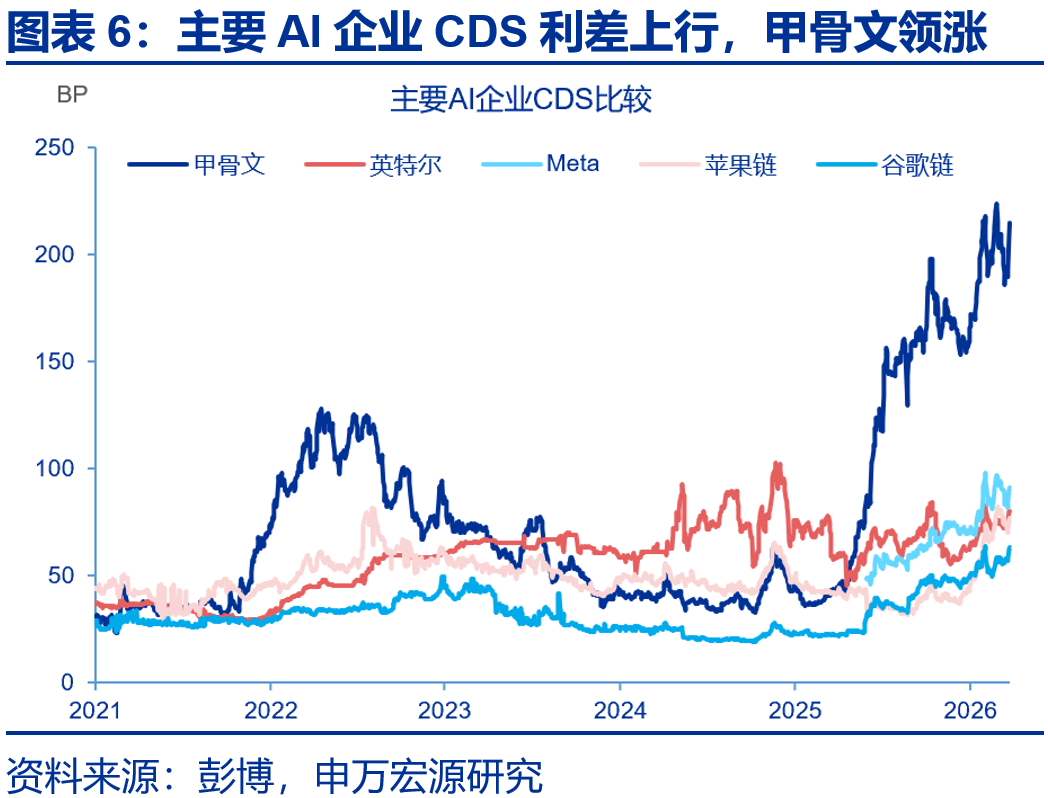
AI债融资成本持续上升,企业间分化明显。2025年末以来,科技行业A级10年期信用利差由57bp升至77bp,同期BBB级企业利差基本持平。企业间债务压力分化加大,截至10月,微软10年期债券利率5.31%,持平国债;甲骨文升至7.41%,评级下调至BBB-,CDS利差升至215bp。
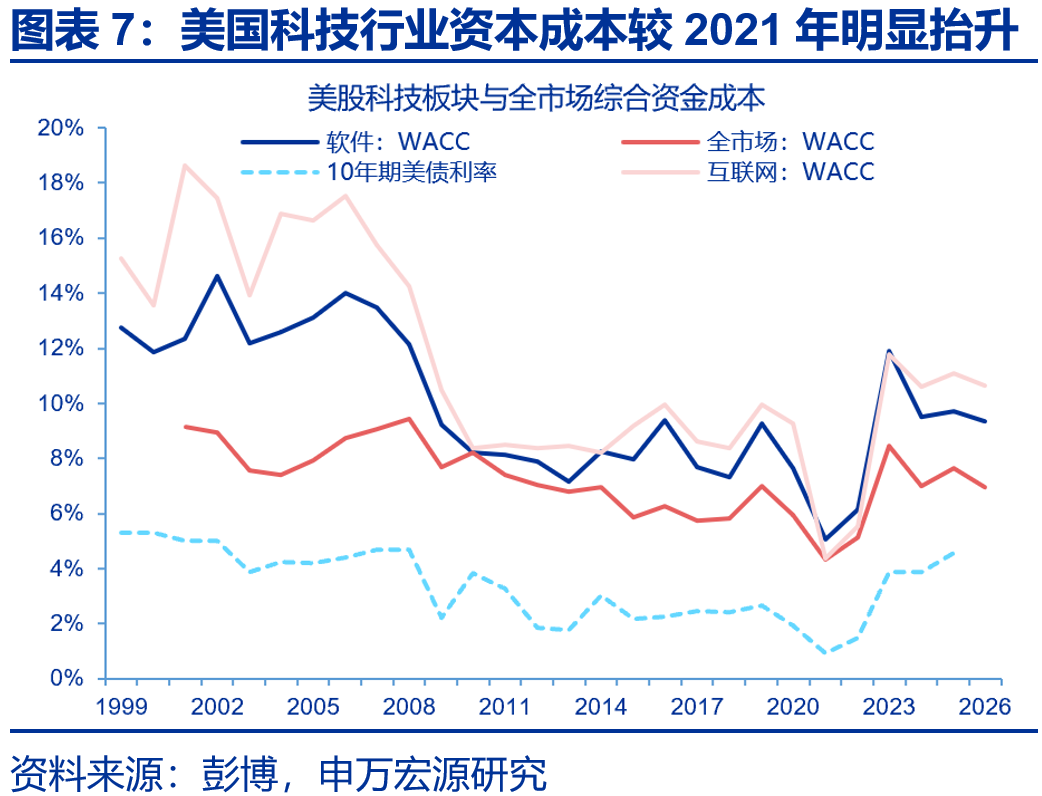
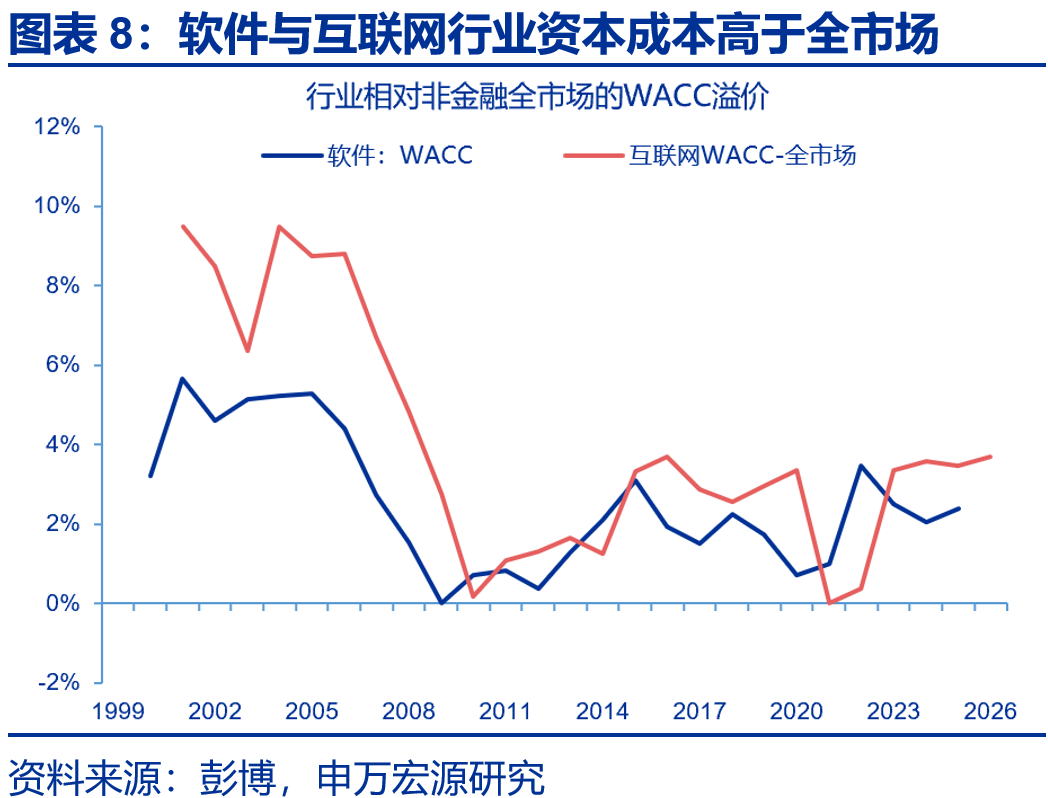
高利率推升AI企业综合资本成本,投资回报门槛抬高。2022年初至2026年初,美国互联网软件、半导体行业WACC分别由5.52%、6.18%升至10.66%、10.55%,升幅超过非金融企业,股权成本是主要传导渠道。科技行业资本成本溢价扩大,新增投资面临更高回报要求。
(二)融资渠道:公开发债放缓、买方要价上升,AI融资转向外币债、表外租赁和私募信贷
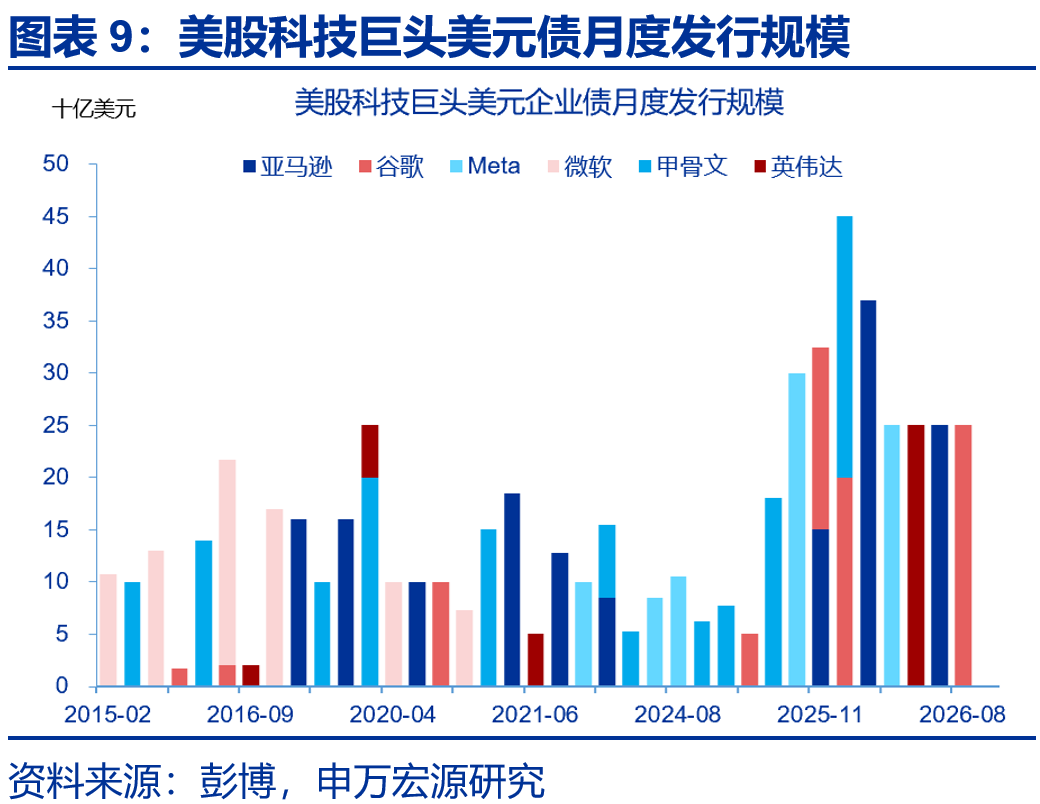
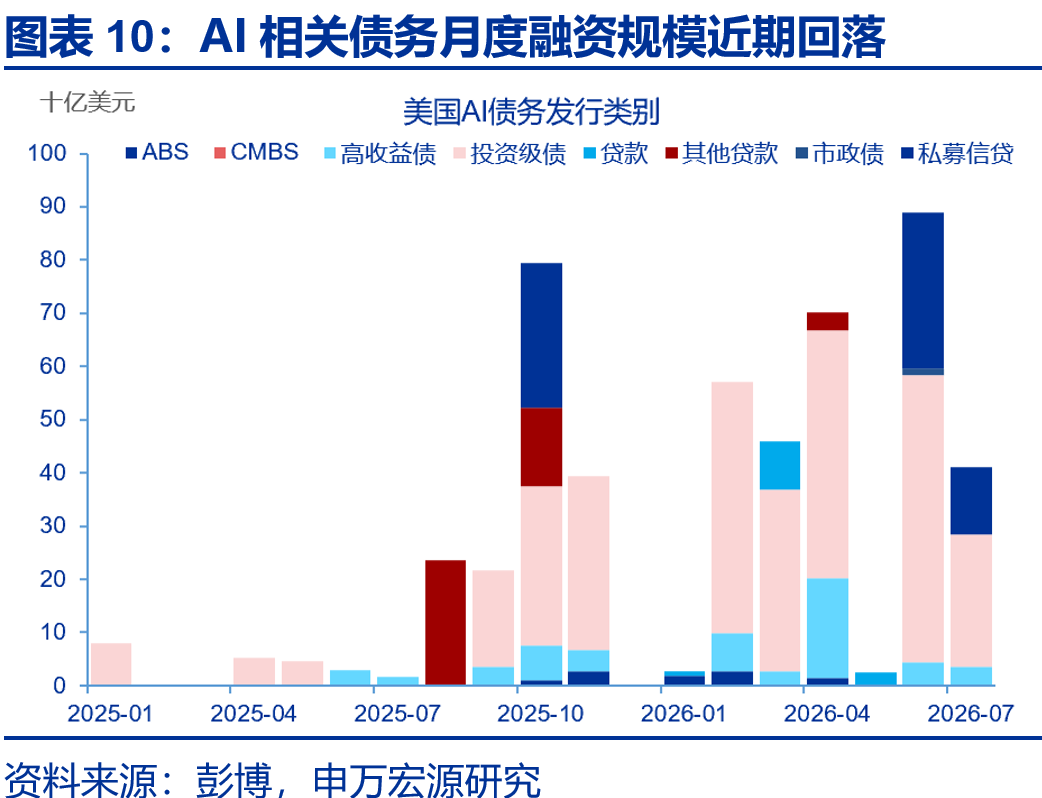
7月以来AI债务发行节奏放缓,高利率或是拖累因素之一。2026年前7个月,AI相关美元债务融资3081亿美元,为2025年全年的1.65倍;月度规模由6月的889亿美元降至7月的410亿美元,科技巨头美元债9月发行为零。同期10年期美债收益率上行85bp,或制约发行节奏。
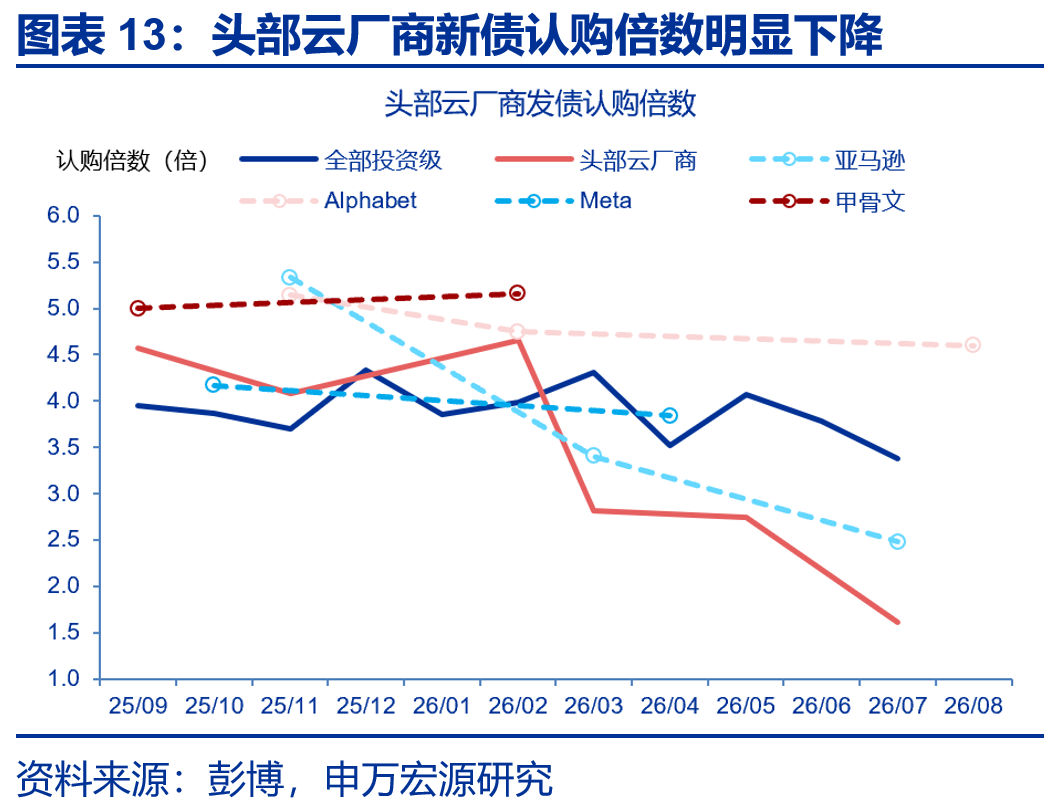
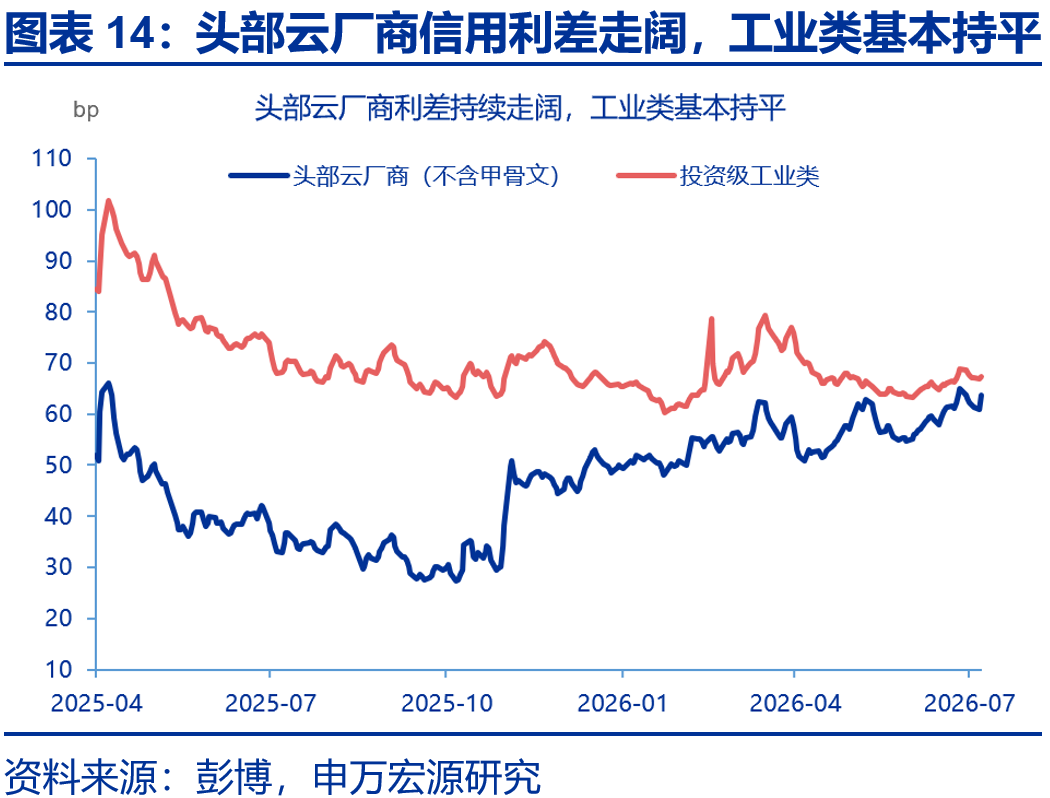
AI债认购需求降温,买方要价上升。头部AI企业新债认购倍数由2月的4.66倍降至7月的1.61倍,同期投资级债认购倍数仅由3.99倍降至3.38倍。资金开始区别对待不同的发债企业,头部云厂商(不含甲骨文)利差升至7月的62bp,与工业类的差距由34bp收窄至5bp。
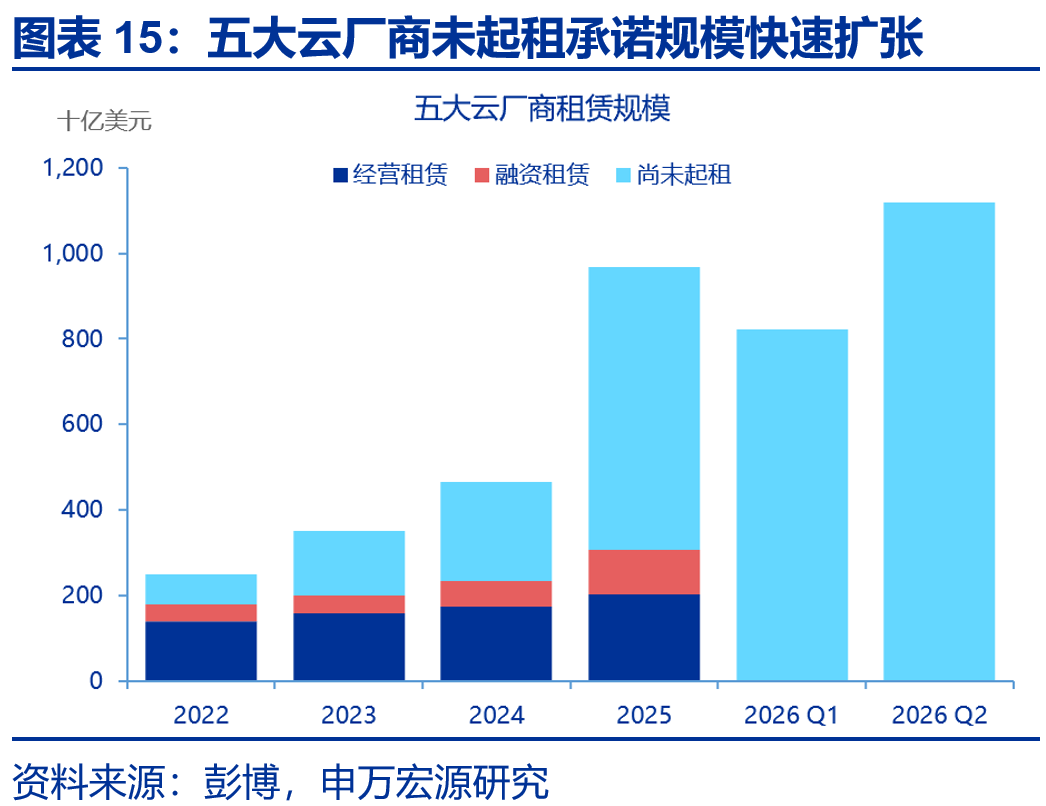
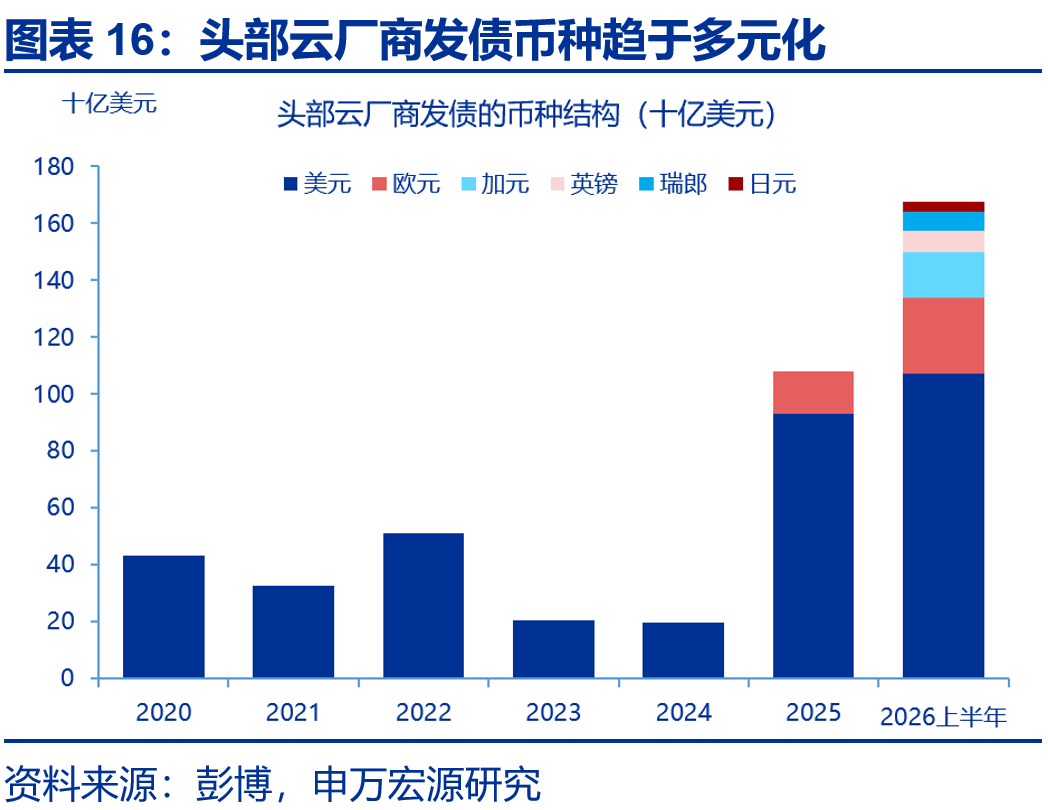
美元公开债承接压力上升,AI企业通过三条路径拓宽融资渠道。一是发行外币债,美国云厂非美元债占比由2025年的13.9%升至2026年上半年的36.1%;二是转向表外租赁,云厂未起租承诺升至1.12万亿美元;三是发行私募信贷,AI相关交易占全部私募信贷交易比重升至34%。
(三)偿债能力:当前仍然有缓冲,安全垫正在收窄,未来需关注两大风险指标
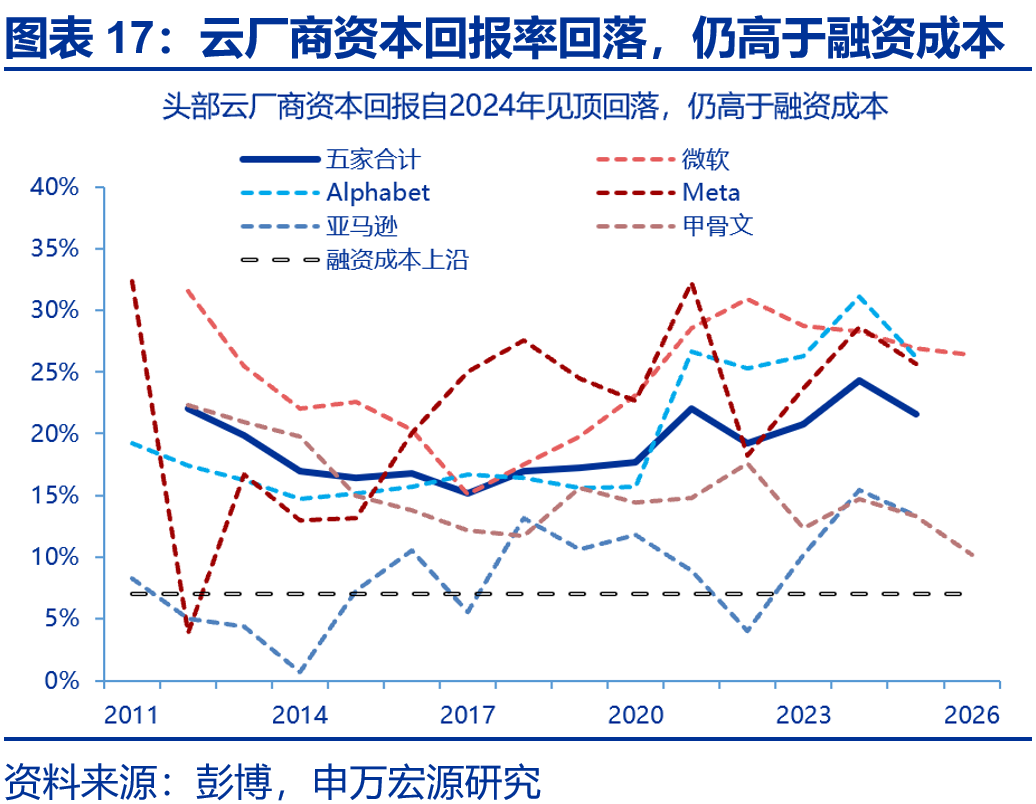
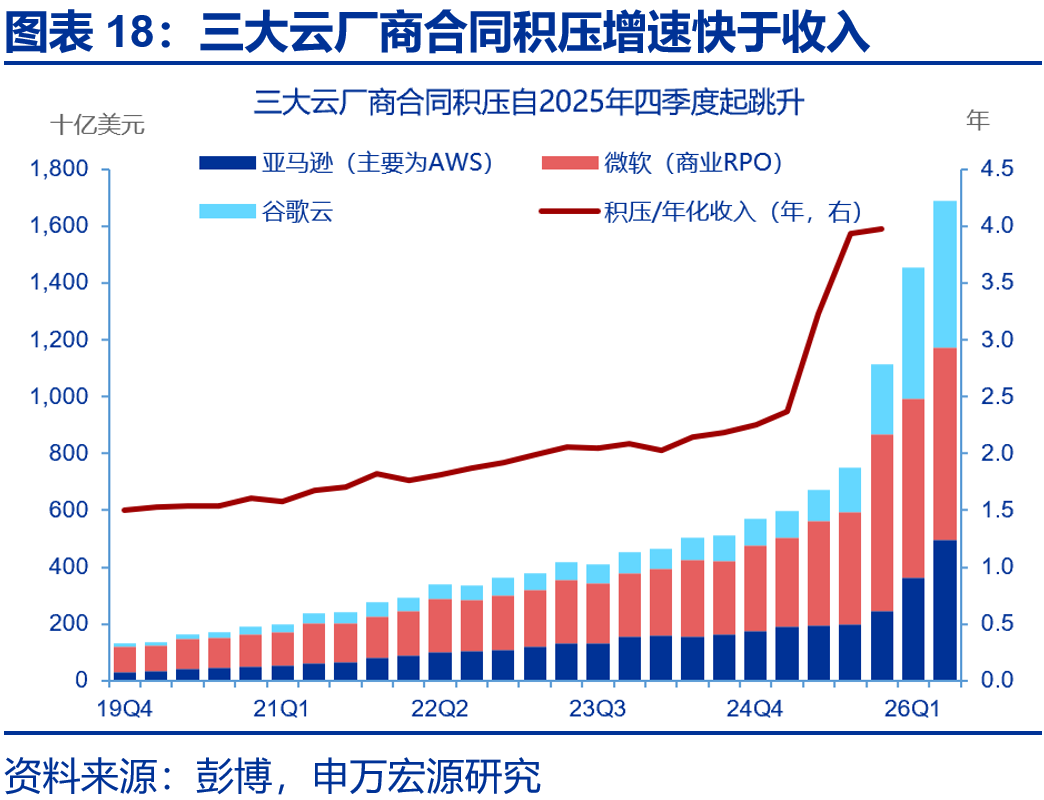
AI投资回报率的安全垫正在收窄,企业间分化加大。五家云厂商二季度最新资本回报率均值为17.6%,较一年前下降5.5个点;微软、谷歌和Meta安全垫较厚,亚马逊和甲骨文相对薄弱,甲骨文已降至9.6%。三大云厂商合同积压1.69万亿美元,新增投资回报有待兑现。
AI企业现金流覆盖率有所下降,但整体偿债风险仍然可控。五大云厂商经营现金流对资本开支的覆盖由2022年一季度的1.79倍降至2026年一季度的1.06倍。发债相当于资本开支的比重升至51%。截至2026年二季度末,五大云厂现金合计2018亿美元,短期偿债压力有限;
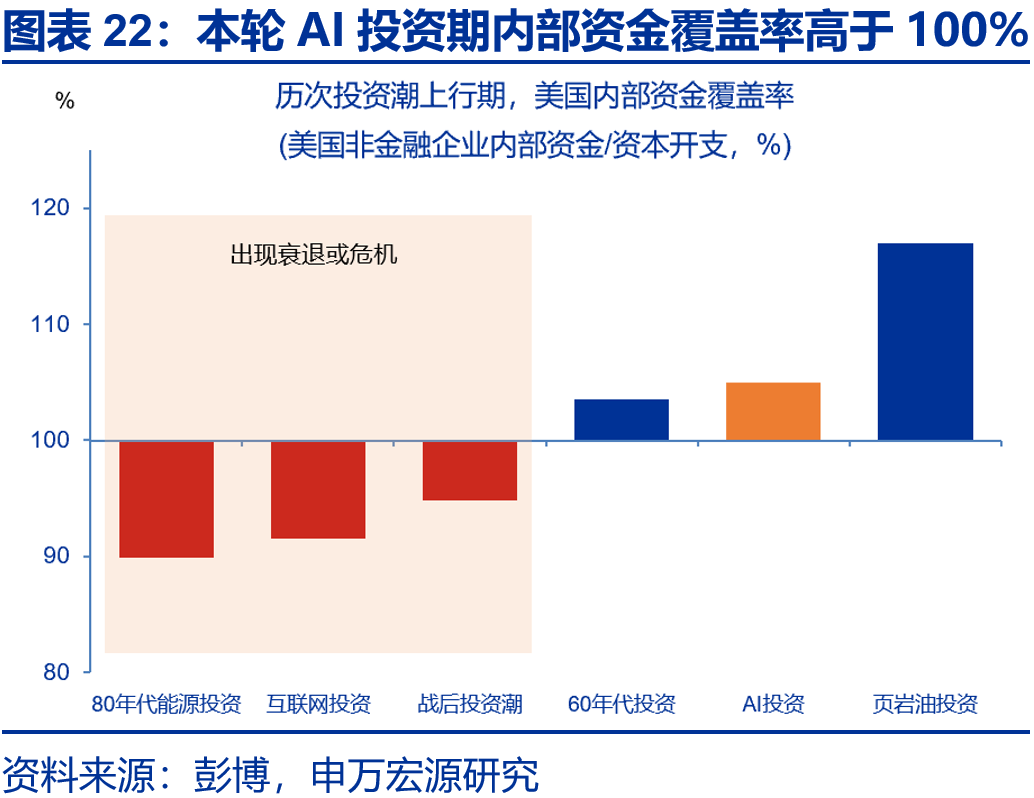
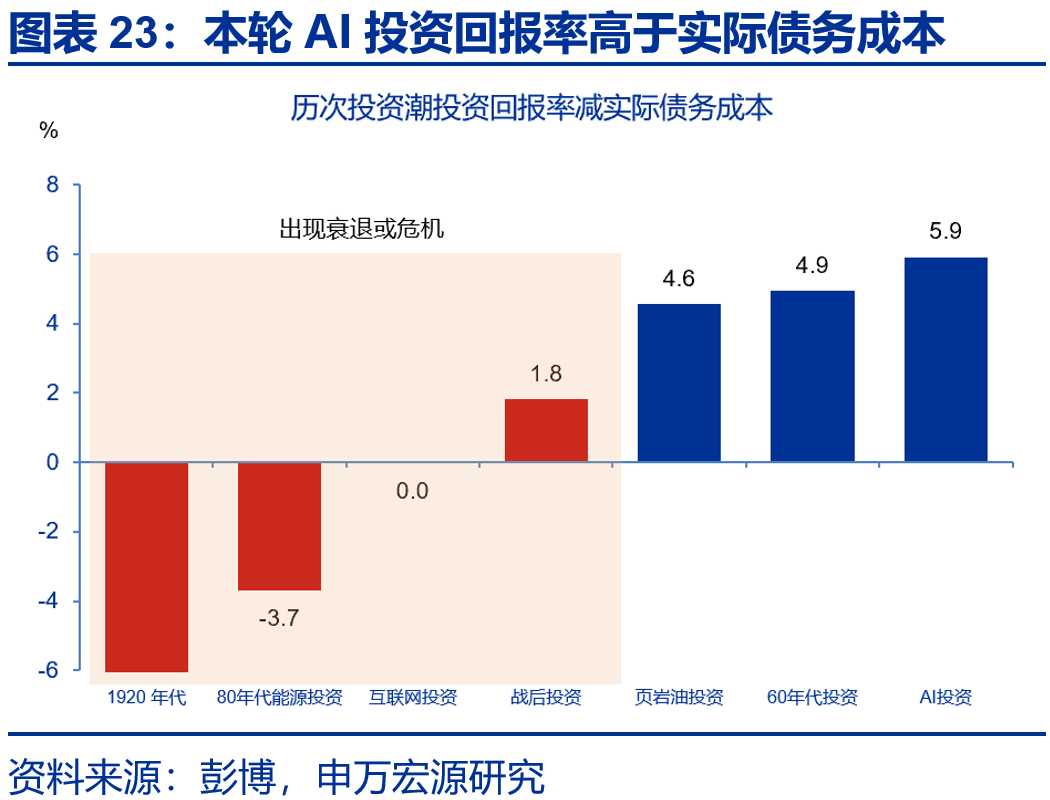
对比历史投资热潮,本轮AI投资仍有缓冲,未来需关注两大风险指标。对比2000年互联网投资、1980年代能源投资等历史,当前美国宏观层面仍有缓冲。未来需重点观察:一是整体企业内部资金覆盖率是否跌向95%以下,二是回报率与融资成本的差距是否降至2个点以下。
风险提示
美国金融条件收紧;地缘政治冲突升级;美联储超预期转“鹰”
报告正文
10年美债收益率升至二十余年高位,AI债务融资仍快速扩张。高利率将如何影响AI企业融资成本、融资渠道与偿债能力,主要偿债指标与历史投资热潮有何不同?
一、热点思考:高利率如何冲击AI融资?
(一)高利率如何抬升AI企业融资成本?
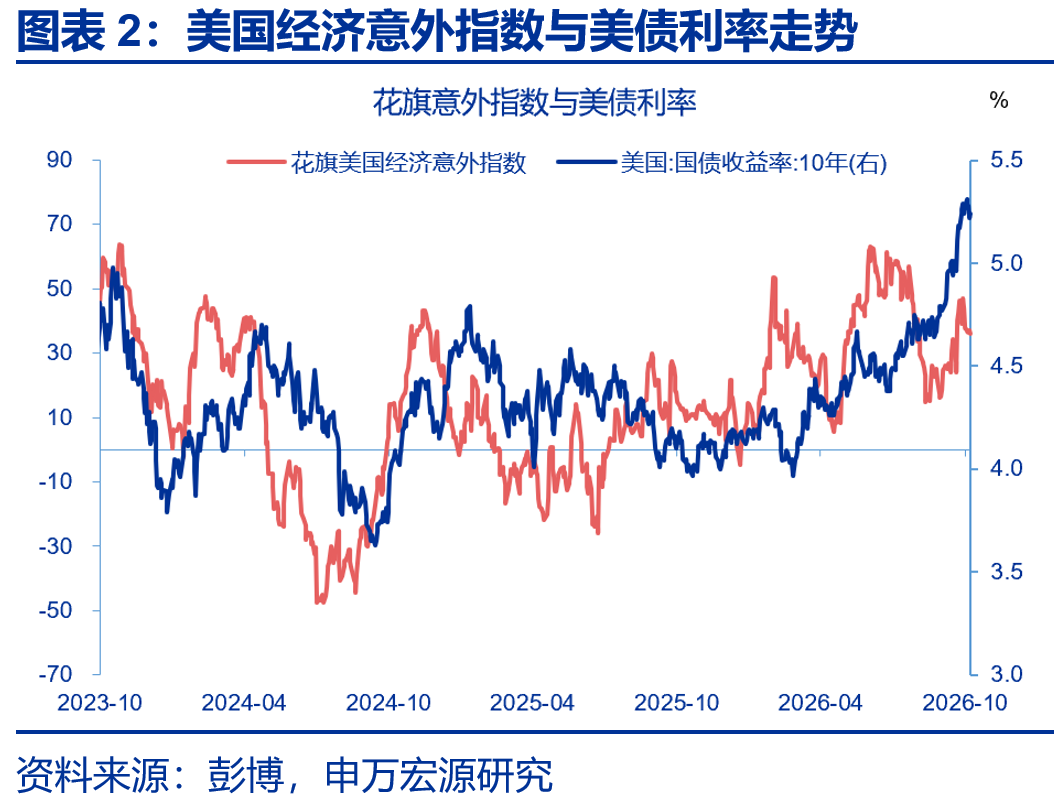
多重因素推动美债利率上行,长端利率持续位于高位。美债利率升至二十余年高位。截至10月9日,美国10年期、30年期国债收益率分别升至5.24%、5.60%,长期资金成本明显抬升。中东冲突推升能源价格及通胀预期,美联储加息预期升温,同时,美国财政赤字及国债供给压力持续,推动期限溢价上升。美国经济仍具韧性,通胀压力尚未消退,叠加财政融资需求较高,长端美债利率可能继续维持高位,AI企业新增债务融资成本面临持续压力。
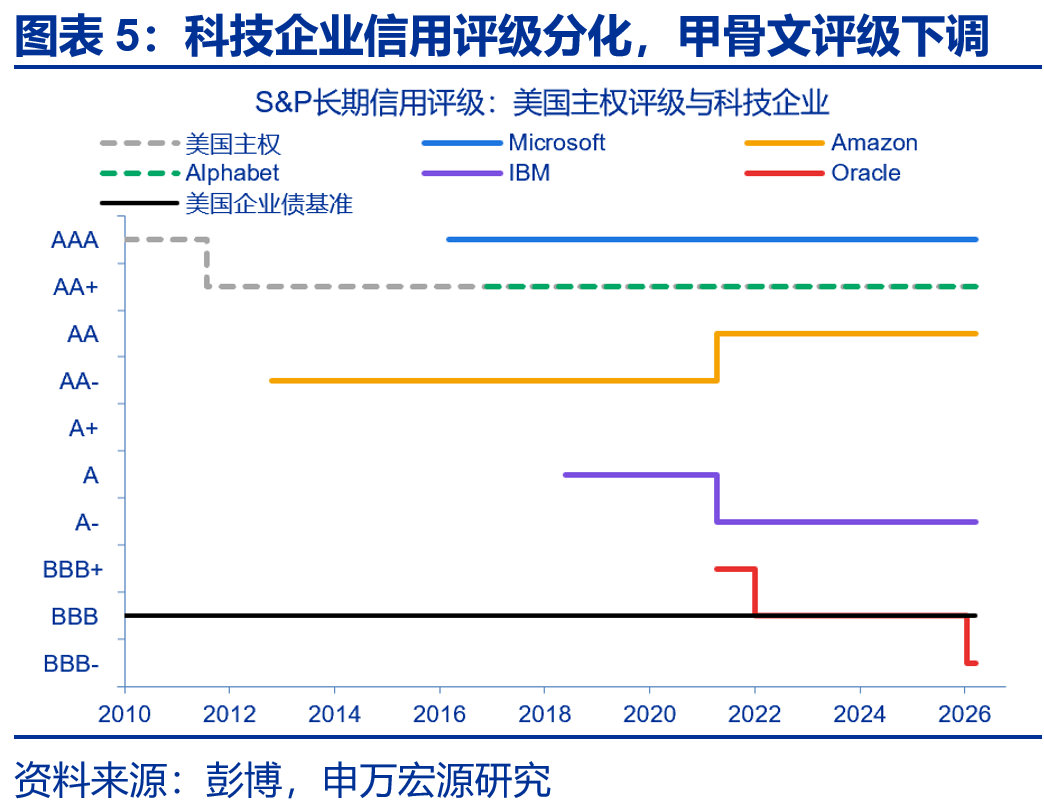
高利率与信用利差上行,推升AI债务融资成本。截至10月9日,美国科技A级、BBB级投资级企业债10年收益率分别达到6.0%、6.28%。微软10年债券利率5.3%,亚马逊5.8%,甲骨文为7.41%,企业间融资成本分化加大。科技企业信用利差上行幅度超过整体市场,2025年末至2026年10月9日,美国科技A级10年期信用利差由57BP升至77BP,其中甲骨文已升至218BP。同期,美国BBB级信用利差仅由104BP升至106BP,基本持平。AI企业信用评级与CDS利差分化加大,微软、Alphabet长期评级分别为AAA、AA+,甲骨文2026年由BBB下调至BBB-;甲骨文CDS利差升至2026年9月的215BP,Meta由56BP升至91BP。总体来看,头部AI企业整体信用资质仍较高,但部分企业债务风险已上升。
高利率推升AI企业综合资本成本,投资回报要求相应提高。第一,无风险利率上行同时影响债务和股权融资成本,通过提高债权融资利率及股权要求回报率,推动加权平均资本成本(WACC)上升。2021-2026年,美国互联网软件行业WACC由5.52%升至10.66%,半导体行业由6.18%升至10.55%,高于全市场的7.72%。第二,科技行业相对全市场的资本成本溢价进一步扩大。同期,互联网软件行业WACC由低于全市场0.23个百分点转为高出2.94个百分点,半导体行业溢价由0.42个百分点扩大至2.83个百分点。往后看,美债利率维持高位,AI投资的回报门槛或继续抬升。若收入增长不及预期,较高的WACC将进一步压缩项目净现值。
(二)高利率如何影响AI企业融资可得性?
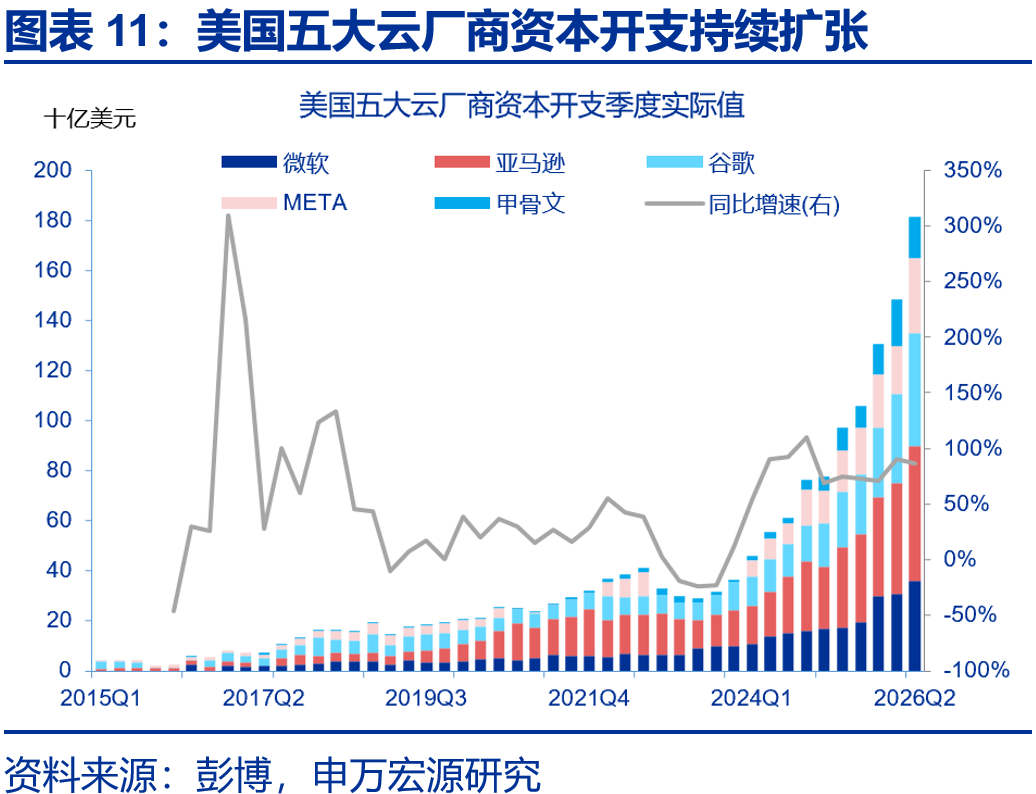
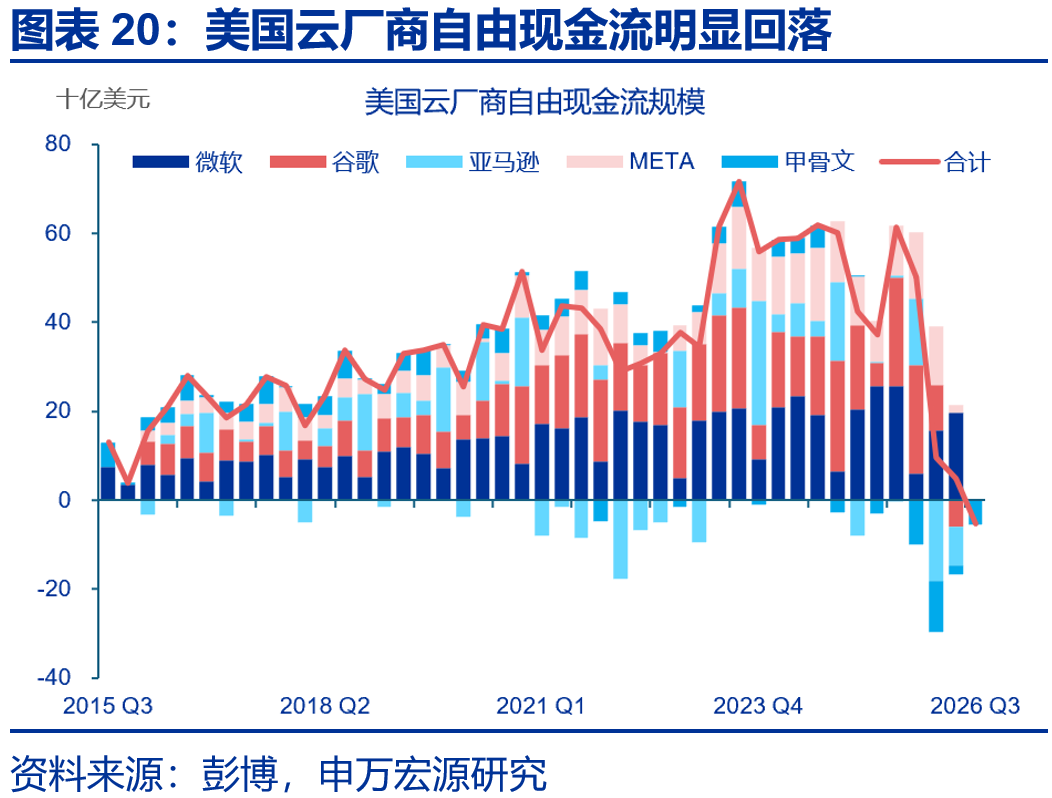
7月以来AI债务发行节奏放缓,高利率或是拖累因素之一。上半年,AI融资规模大幅增长。2026年前7个月,AI相关美元债务融资3081亿美元,为2025年全年1865亿美元的1.65倍,其中投资级债2068亿美元。7月美债利率上升后,AI发债节奏明显放缓。月度融资规模由6月的889亿美元降至7月的410亿美元。六家科技巨头美元债发行2-4月合计1070亿美元,6-8月每月250亿美元,9月为零。往后看,美债利率维持高位,四季度公开市场发行或延续偏缓。但五大云厂商二季度资本开支1815亿美元,同比增长87%。2026年上半年五家云厂商自由现金流合计由上年同期的797亿美元降至143亿美元,降幅达82%,融资需求仍持续存在。
AI债认购需求降温,买方要价上升。投资者对AI债的认购热度持续下降。头部云厂商新发债券认购倍数由2026年2月的4.66倍下降至7月的1.61倍,同期全部投资级债券仅由3.99倍降至3.38倍;买方也开始区别对待不同的发债企业。亚马逊新债认购倍数由2025年11月的5.33倍降至2026年7月的2.48倍,债务压力较低的谷歌8月新债仍有4.60倍的认购;AI发债利差补偿明显上升。头部云厂商(不含甲骨文)投资级债利差由2025年10月的32bp升至2026年7月的62bp,同期工业类由66bp升至67bp,两者差距由34bp收窄至5bp。向后看,随着AI债供给扩张,新发债券或需提供更高的利差补偿。
AI美元债市场供给压力上升,AI企业正通过三条路径拓宽融资渠道。一是发行外币债。五家云厂商非美元债占比由2024年的0%升至2025年的13.9%、2026年上半年达到36.1%,币种扩展至欧元、加元、英镑、瑞郎和日元;二是转向表外融资。五家云厂商已签约未起租的租赁承诺由2022年的710亿美元增至2025年的6620亿美元,2026年二季度增至1.12万亿美元,单季增加2971亿美元。这些长期租赁承诺尚未确认为表内负债,帮助企业减少前期直接资本投入,但也意味着未来付款义务持续增加;三是引入私募信贷。2025年AI相关私募信贷交易规模达到590亿美元,约为2024年的7倍,创历史新高;占全部私募信贷交易金额的比例由9%升至34%。替代融资渠道缓解了融资额度约束,但部分项目也需要企业承担更高成本。
(三)高利率下,AI债务是否具有可持续性?
AI资本回报率的安全垫正在收窄,企业间分化加大。一是整体安全垫仍厚,但已见顶回落。五家云厂商合计资本回报率2025年为21.6%,2012年以来均值19%,高于5.5%-7.0%的债务融资成本。五大云厂商回报率自2024年以来全部回落,总体由24.3%降至21.6%。二是企业分化明显,微软、谷歌和Meta安全垫较厚,亚马逊和甲骨文相对薄弱。截至2026年2季度,微软资本回报率26%、Meta为23%,谷歌19%,远高于债务成本。亚马逊和甲骨文(Q3)已降至11%、9.6%,安全垫最薄。三是增量投资回报尚未兑现。2026年2季度,亚马逊、微软及谷歌合同积压合计1.69万亿美元,同比增长151%,明显快于同期云业务收入的43%增速。合同兑现周期较长,未来收入能否转化为实际回报仍需观察。
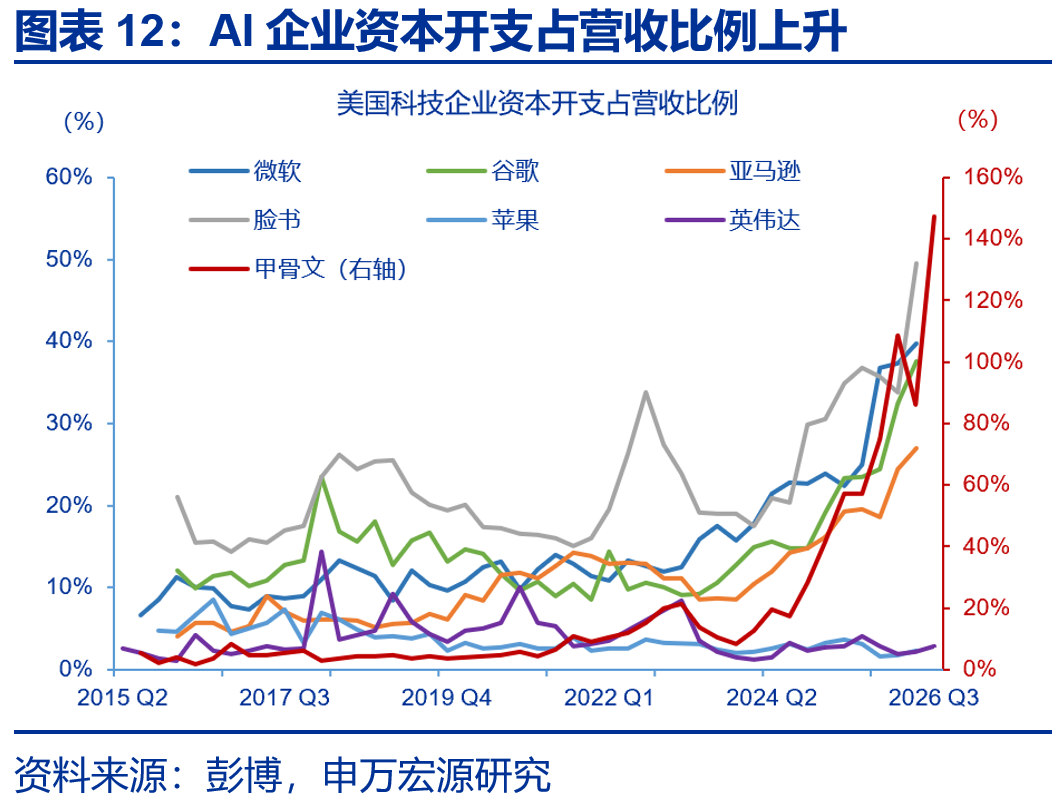
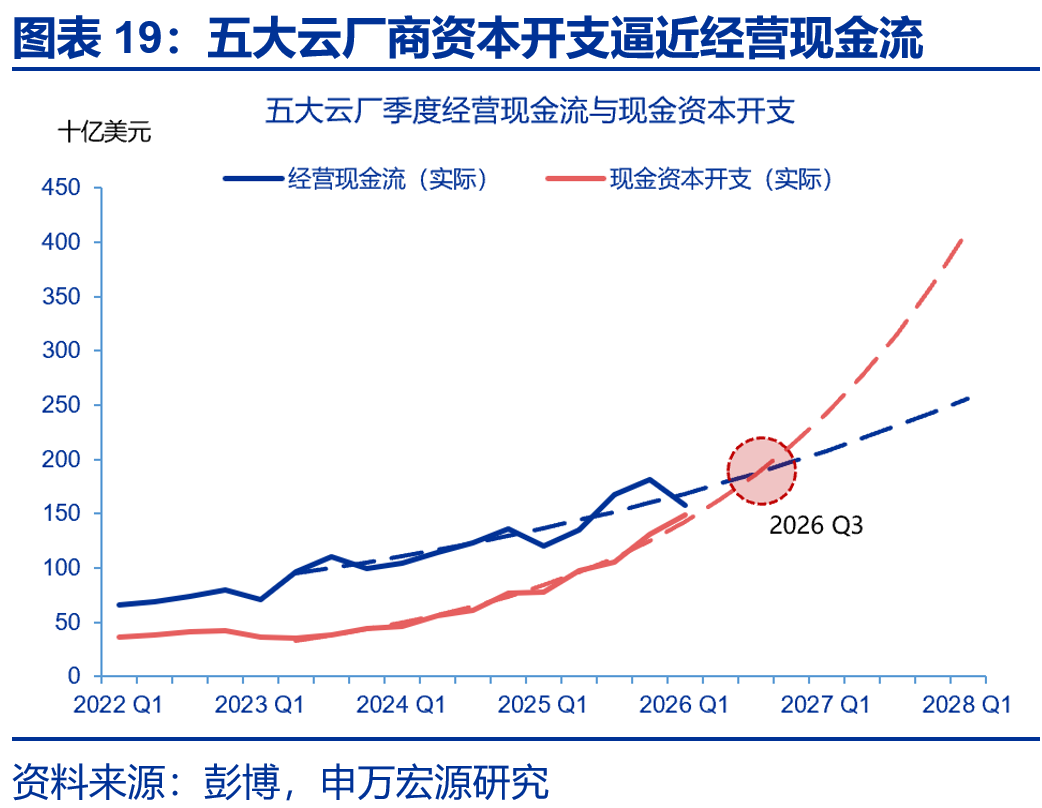
AI企业现金流覆盖率有所下降,短期内偿债压力相对可控。AI企业自由现金流已大幅收缩。五家云厂合计单季自由现金流由2023年三季度的716亿美元降至2026年二季度的48亿美元。经营现金流对资本开支的覆盖率明显减弱。五大云厂商经营现金流占资本开支比重由2022年一季度的1.79倍降至2026年一季度的1.06倍,按趋势外推,资本开支或在2026年三季度前后超过经营现金流。企业对债务的依赖上升。五家企业发债规模相当于资本开支的比重由2025年的26%升至2026年上半年的51%。截至2026年二季度末,五家云厂账面现金合计2018亿美元,短期偿债压力有限,但资本开支仍在扩张,自由现金流在年内转负,资金缺口将更多由外部债务填补。
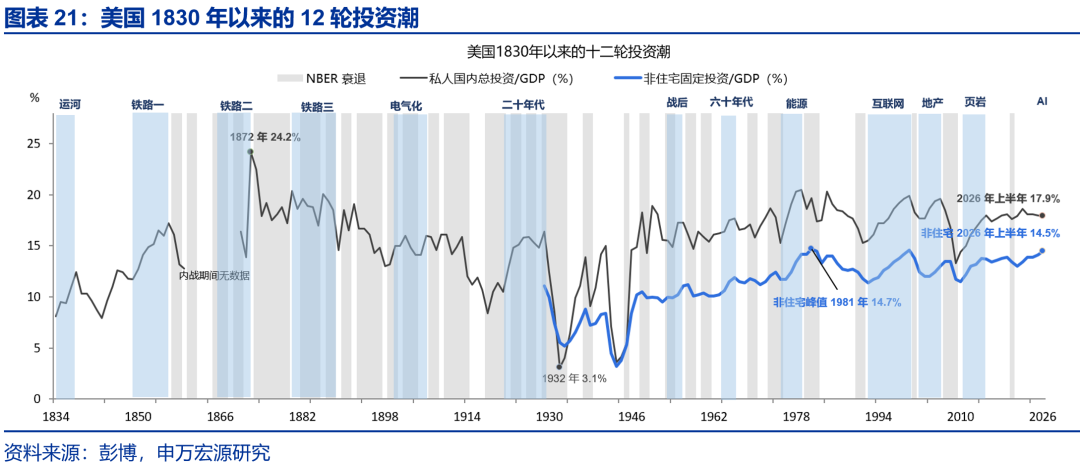
对比历史投资热潮,本轮AI融资的宏观缓冲仍相对充足。一是宏观层面投资回报相对于融资成本的缓冲处于历史较高水平。2026年上半年,非金融企业资本回报率为9.4%,高出实际融资成本5.9个点;2000年互联网、80年能源投资两轮见顶当年,这一缓冲仅为0.0个点和0.4个点;二是内部资金覆盖率好于历史水平。本轮AI投资期美国非金融企业内部资金覆盖率约105%,互联网投资时期为92%,80年能源投资时期为90%。往后看,高利率单独难以引发AI融资出清,风险或先在部分安全垫偏薄的主体暴露。未来需重点观察:一是内部资金覆盖率是否跌向95%以下,二是回报率与融资成本的差距是否降至2个点以下。
风险提示
1、美国金融条件超预期收紧。若美国利率、汇率及资产价格波动加大,居民和企业部门可能面临一定调整压力。
2、地缘政治冲突升级。美伊冲突尚未终结,地缘政治冲突可能加剧原油价格波动,扰乱全球“去通胀”进程和“软着陆”预期。
3、美联储超预期转“鹰”。若美国通胀展现出更大韧性,可能会影响美联储未来降息节奏。
THE END
+报告信息
内容节选自申万宏源宏观研究报告:
《高利率如何冲击AI融资?》
证券分析师:
赵 伟申万宏源证券首席经济学家
陈达飞 首席宏观分析师
赵 宇 高级宏观分析师
李欣越 高级宏观分析师
王茂宇 高级宏观分析师
联系人:
赵宇
发布日期:2026.10.12

