全部评论
谈谈您的想法...

批量涨停!PCB重磅利好催化来了
格隆汇 2026-10-13 13:00:27 10秒看完全文要点
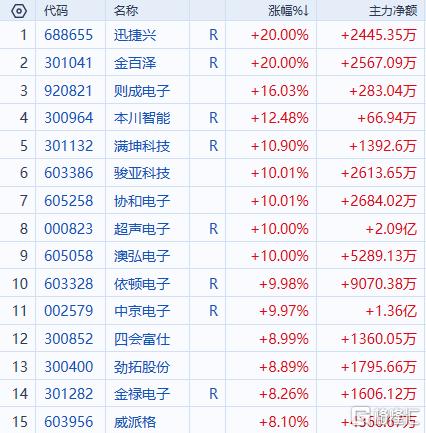
10月13日,PCB概念股迎来难得逆势大涨,迅捷兴、金百泽双双20CM,澳弘电子、协和电子、超声电子、骏亚科技、依顿电子、等多股已经涨停,本川智能、满坤科技这些也都涨超10%。
就在不久前,PCB还跟着科技成长股一起挨揍,市场核心担心AI 算力带来的高端 PCB 需求到底能不能兑现,也担心上游原材料接连涨价会不会吃掉中游厂商的利润。
现在突然翻身,主要是市场进入三季报披露期,随着部分PCB龙头披露强劲财报,行业高景气终于得到验证。
超声电子预计前三季度归母净利润3.4亿到3.6亿,同比增长90%以上。最关键的是第三季度单季,净利润2.27亿到2.47亿,环比直接翻了接近两倍。
公司明确,覆铜板订单充足,售价在涨,量价齐升,印制板业务产能利用率也上来了。
景旺电子的数据更猛,三季度营收预计61亿到70亿,同比增长超过50%;归母净利润9.12亿到10.89亿,同比增长205%到264%,环比也翻了一倍多。
业绩飙涨主要是AI服务器和数据中心的高性能PCB量产出货在提速,高速光模块领域的在手订单饱满,产能利用率和良率都不错。
广合科技前三季度净利润预计14.5亿到15亿,同比增长超过100%。它盯的是算力PCB市场,通用服务器、AI服务器、交换产品、加速卡,泰国工厂也完成了核心客户认证,开始贡献增量。
再往上游看,覆铜板环节的弹性更大。
华正新材预计归母净利润同比增速高达2658%,南亚新材增长605%,生益科技增长175%。
中国巨石前三季度净利润同比预增100%到110%,第三季度单季环比还在增长。
这说明上游原材料涨价不仅没吞噬利润,反而因为下游需求旺,顺利把成本压力传导了下去。甚至不少企业靠产品结构升级,还把盈利水平再抬了一档,这比单纯的营收增长更说明问题。
这轮 PCB 行业的高景气,和过去那种消费电子反弹的老周期有本质区别。
以前PCB炒的是概念,是预期,涨一波就歇,这次是订单和利润的业绩落地。
单台AI服务器的PCB价值量,是普通服务器的近十倍。训练集群规模从几十卡扩展到几百卡,对高频高速信号传输的要求完全不是一个量级。
Prismark已经把2025年全球PCB产值上修到858亿美元,同比增长16.7%,2026年预计突破千亿美元。这个增速,比之前预期的要快得多。
供给端也在配合。电子布价格10月以来继续涨,7628型号再涨1.5元/米,薄布涨得更凶。行业库存处于紧平衡,高端电子布越薄越紧俏。
成本压力从电子布传到覆铜板,再传到PCB制造,价格传导是顺畅的。部分板厂三季度净利率已经回到两位数。
国金证券的观点认为,AI覆铜板/PCB三四季度需求强劲,多家公司满产满销、正在大力扩产,业绩高增长能持续,前期的股价调整反而给了布局窗口。
中信证券认为,PCB和覆铜板的景气周期有持续性,短期受益于AI迭代放量和传统领域涨价,中长期还有工艺和材料升级的逻辑,PTFE等细分方向有超额增长空间。
总的来看,PCB这条链现在处于一个比较舒服的位置。下游需求确定性强,上游材料涨价顺畅传导,中间制造环节产能利用率高、产品结构在往高端走。三季报只是一个开始,四季度和明年的能见度也不差。
只要AI算力资本开支还在扩张,电子布、覆铜板、PCB这条产业链的景气度,短时间内看不到掉头向下的理由。
而前期跌下来的坑,正在被业绩一点点填上。

