全部评论
谈谈您的想法...

美债抛售潮中,机构开始抄底:593亿美元资金创纪录涌入
2026-10-13 13:45:16 10秒看完全文要点
美国国债市场经历数月抛售后,大型投资者正试图趁收益率处于数十年来高位时锁定回报。尽管他们尚不能确定抛售是否已经结束,但越来越多基金经理认为,当前收益率已足以让固定收益投资重新具有吸引力。
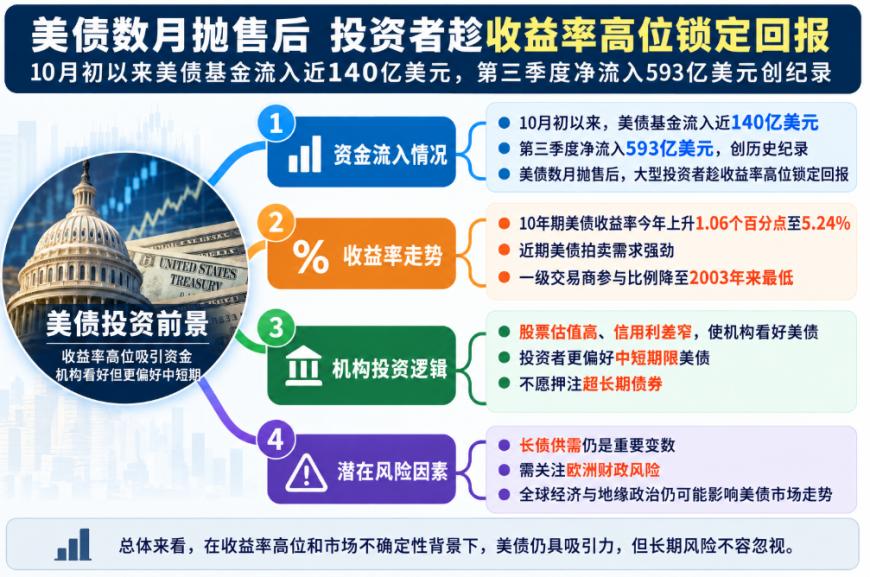
英国《金融时报》根据EPFR数据计算,自10月初以来,投资者已向美国政府债券基金投入近140亿美元。此前,第三季度此类基金的净流入达到593亿美元,创下历史纪录。相较于规模达32万亿美元的美国国债市场,这些资金流入仍然有限。
10年期美国国债收益率今年已上升1.06个百分点,达到5.24%。管理2.6万亿欧元资产的东方汇理(Amundi)首席投资官文森特·莫蒂埃(Vincent Mortier)表示:“这是一个高位,自然会吸引新的兴趣。”该公司目前正逐步提高美元计价投资组合中的美债配置。
上周三,美国财政部发行390亿美元10年期国债,市场需求表现强劲。拍卖前数小时,相关收益率曾触及5.36%,达到24年来的最高水平。
此次拍卖中,负责承接投资者未认购债券的一级交易商参与比例降至2003年以来最低水平。上周进行的3年期和30年期美债拍卖也表现稳健,反映出较高收益率正在吸引买家。
莫蒂埃认为,10年期美债的吸引力还来自通胀预期。市场预计,未来十年通胀率年均约为2.35%,这意味着投资者有望获得接近3%的实际收益率。
股票估值偏高,机构看好中期回报但不愿押注超长期债券
美债买盘回升之前,市场已经历了一轮猛烈抛售。推动这一轮下跌的因素包括特朗普发动的伊朗战争推高能源成本、人工智能公司大规模发债,以及市场对未来几年美国经济增长保持强劲的预期。
管理2.3万亿美元资产的Pimco首席投资官丹·伊瓦辛(Dan Ivascyn)表示,即使美国国债价格仍可能下跌、收益率继续上升,与估值接近历史高位的股票相比,美债目前仍具有吸引力。
他指出,企业债券相对于低风险的美国政府债务,提供给投资者的额外风险补偿也十分有限。伊瓦辛表示:“当你看到股票估值有多高、信用利差有多窄时,我们只是觉得这些利率有吸引力得多。”
PGIM Credit联席首席投资官格雷格·彼得斯(Greg Peters)也看好当前的中长期配置机会。他表示:“美国10年期国债(收益率)高于5%是一个不错的中长期持有……这是一项相当不错的投资。”
莫蒂埃则预计,美国收益率从当前水平回落的可能性高于进一步上升的可能性。东方汇理判断,近期通胀飙升将在中期逐渐缓解,这为未来收益率下降提供了依据。
但机构对不同期限的美债并未形成一致看法。9月美联储加息后,市场担心通胀若持续高企,央行可能开启进一步加息周期,长期债券因此更容易受到冲击。
彼得斯明确表示:“我不确定我会去买30年期美国国债。”摩根士丹利投资管理公司的广泛市场固定收益主管兼投资组合经理维沙尔·坎杜贾(Vishal Khanduja)则认为,期限不超过10年的债券具有吸引力,但“我们对20年和30年期的信心较低”。
坎杜贾表示,其团队已经按照这一判断配置投资组合,认为当前收益率水平足以促使投资者减少现金或部分浮动利率证券配置,转而持有固定利率债券,以锁定现有收益。
长债供需与欧洲风险仍是变数
坎杜贾提醒,债券期限越长,供需因素对价格的影响就越复杂。他特别提到,美国财政部长贝森特决定扩大美国政府债务回购规模,这可能改变部分期限债券的供需格局。
他表示:“当非经济参与者进入、扭曲该市场部分的供需技术面时,要给出非常清晰的估值论证就变得非常困难。”
美国以外的财政风险也可能影响美债需求。彼得斯认为,欧元区局势若进一步紧张,可能促使资金转向美国国债。法国主权债券已在明年春季备受关注的选举前大幅下跌。
彼得斯表示:“我完全可以想象这样一种情况:法国出问题,欧元区各地收益率联动性比现在更强,你会看到资金流入美国国债市场。”
尽管看好当前收益率,投资者仍承认,眼下买入可能相当于试图接住下落的刀子。如果美债收益率继续飙升,现在锁定的回报可能并非最优水平。
坎杜贾认为,投资者已经获得的收益缓冲正在变得更有吸引力。他表示:“从数学上讲,收益缓冲正变得(如此)更具吸引力,以至于持有这些水平比等待收益率最终见顶或见底再进入固定收益证券更容易。”
来源:金十数据

