全部评论
谈谈您的想法...
伊朗战争重塑全球石油权力格局:美洲油气出口激增,中东主导地位面临挑战
2026-10-20 13:47:00 10秒看完全文要点
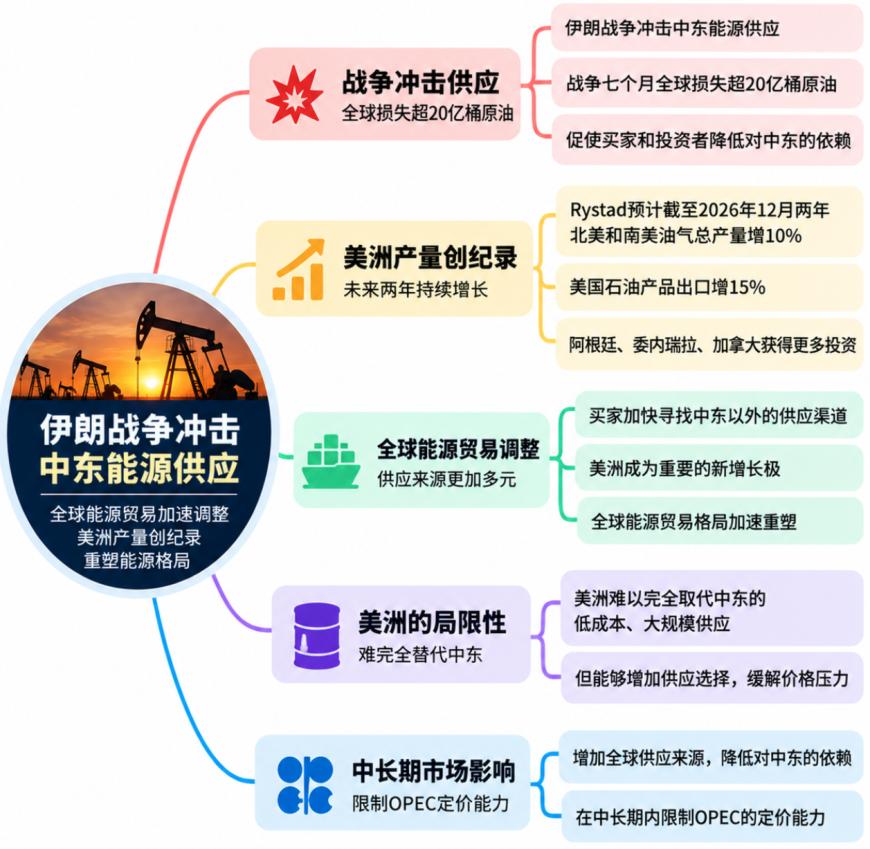
随着伊朗战争持续冲击中东能源供应,全球能源贸易正在加速调整。从加拿大到巴西,美洲多个国家今年创下油气产量纪录。Rystad能源公司预计,截至2026年12月的两年间,北美和南美油气总产量将增长10%。
美国的能源出口也在扩大。原油、柴油等石油产品出口至欧洲、亚洲和大洋洲的规模已增加15%。在西方石油企业加大投资后,委内瑞拉和苏里南的产量也有望大幅增长。
战争爆发七个月以来,霍尔木兹海峡的石油基础设施和油轮持续遭到袭击,全球市场累计损失超过20亿桶原油供应。中东局势动荡推动原油、液化天然气(LNG)及石油产品价格飙升,促使能源买家和投资者通过签订长期供应合同、扩大资本投入等方式,降低对中东供应的依赖。
这一变化也与特朗普提出的“唐罗主义”(Donroe Doctrine)构想形成呼应。该构想旨在打造由美国主导、拥有庞大能源资源的美洲势力范围,使其成为能够制衡中东等全球能源权力中心的力量。
美洲供应增长,全球能源权力格局面临调整
能源行业人士认为,美洲油气生产扩张正在改变南美洲的经济格局,并增强整个西半球对中东能源供应的制衡能力。
标普全球(S&P Global)副董事长、著有《石油、金钱与权力的史诗追寻》(The Prize: The Epic Quest for Oil, Money and Power)的丹尼尔·耶金(Daniel Yergin)表示:“即使是海湾国家,也会寻求通过投资美洲来实现供应多元化。”
耶金指出:“这场供应中断正在重塑供应链,并推动新的区域能源开发。”
Rystad能源分析师施赖纳·帕克(Schreiner Parker)则认为,西半球产量增长正在削弱海湾合作委员会国家,尤其是沙特阿拉伯,在中期内影响油价走势的能力。
帕克表示:“委内瑞拉、阿根廷、圭亚那、美国和加拿大,都将在这一格局变化中发挥作用。”
不过,美洲并不能完全取代中东的低成本能源供应。其作用更多在于增加全球市场的供应选择,缓解价格压力,并在中长期限制OPEC的定价能力。
阿根廷、委内瑞拉和加拿大正成为这轮能源投资热潮中的重要目的地,但三国的发展路径各不相同:阿根廷依靠大型页岩油气资源扩大产量,委内瑞拉试图在外资推动下恢复石油生产,加拿大则凭借相对较低的投资风险和出口基础设施吸引资本。
阿根廷与委内瑞拉:油气投资进入扩张阶段
阿根廷是此次能源格局变化的主要受益者之一。经过十年的开发,该国大型页岩油气矿床瓦卡穆尔塔(Vaca Muerta)开始进入收获期。
阿根廷总统米莱是特朗普的盟友,一直积极吸引石油行业投资。阿根廷国家统计局周一公布的数据显示,石油产量快速增长,帮助该国9月出口总额首次突破100亿美元。
国际能源企业正加快在阿根廷布局。本月,法国能源巨头道达尔能源(TotalEnergies)表示,将在阿根廷投资100亿美元,用于新的海上开发项目,并扩大现有陆上天然气项目。
今年8月,美国页岩油大亨、特朗普的重要支持者哈罗德·哈姆(Harold Hamm)宣布,将在瓦卡穆尔塔启动一项规模达数十亿美元的钻探计划。
哈姆在接受英国《金融时报》采访时表示:“在我看来,为全球能源安全建立一个能够平衡中东供应的力量至关重要。我认为,未来美国将从中受益,因为美国企业正在南美投资并推动产量增长。”
美国能源企业雪佛龙(CVX.N)是阿根廷最大的外国投资者之一。仅用三年时间,该公司就将其位于瓦卡穆尔塔的埃尔特拉皮亚尔(El Trapial)页岩油田产量从每天5000桶油当量提高至每天4万桶油当量。
未来十年,雪佛龙计划向埃尔特拉皮亚尔投资138亿美元,将该油田产量提高至目前的三倍。该公司还在阿根廷另外两个项目中持有非运营权益。
雪佛龙阿根廷公司国家经理安娜·西莫纳托(Ana Simonato)表示,中东冲突清楚地表明,战略性供应多元化有多么重要。
西莫纳托说:“这就是阿根廷在全球能源资产组合中变得日益重要的原因。加拿大等地区也正在成为前景可观的投资目的地。”
美国政府也在提供融资支持。上个月,美国进出口银行宣布提供70亿美元融资,帮助阿根廷开发能源和关键矿产资源。
委内瑞拉的石油产业则在美国政策转变后获得新的投资动力。
今年1月,美国强行控制委内瑞拉前领导人马杜罗,随后邀请国际石油公司投资1000亿美元,以恢复委内瑞拉石油产业的产量,使其回到之前每天300万桶的峰值水平。
今年以来,委内瑞拉石油产量已增长10%,达到每天约120万桶。
阿联酋国家石油公司阿布扎比国家石油公司(Adnoc)、壳牌(Shell)、英国石油(BP)及其他企业,已与加拉加斯方面签署初步协议。雪佛龙则承诺在未来五年投资70亿美元,将其在委内瑞拉的石油产量提高一倍以上,达到每天约60万桶。
这些投资计划反映出,国际能源企业正在重新评估委内瑞拉的生产潜力。不过,相关产量恢复仍取决于投资推进及油田开发进展。
加拿大与美国:出口能力和能源安全优势凸显
在寻求风险相对较低的美洲投资目的地时,投资者越来越青睐加拿大。
加拿大是全球第四大原油供应国。由总理卡尼领导的政府则希望将该国打造为“能源超级大国”,进一步扩大油气生产和出口能力。
ATB Cormark资本市场的一项投资者调查显示,近五分之四的机构投资者表示,中东原油和液化天然气出口受限,已使他们更倾向于投资加拿大能源企业。
加拿大的液化天然气出口项目正在吸引大规模资本。上个月,由壳牌牵头的一个财团宣布,将投资超过200亿美元,把加拿大液化天然气项目(LNG Canada)的生产能力扩大一倍。
该项目位于不列颠哥伦比亚省西海岸。完成扩产后,项目每年液化天然气出口量最高可达2800万吨。
根据上述投资者调查,另外两个标志性项目目前也有望获得批准。其中一个是Ksi Lisims液化天然气项目;另一个是输油管道项目,计划每天将阿尔伯塔省最多100万桶原油输送至加拿大西海岸,再出口到亚洲。
加拿大吸引投资的原因不仅在于资源储量和出口潜力,也在于其相对较低的投资风险。随着中东供应的不确定性上升,买家和投资者更加重视供应来源与运输路线的多样化。
美国则继续通过扩大页岩油产量和增加石油产品出口,强化其在全球能源市场中的地位。
咨询机构伍德麦肯兹(Wood Mackenzie)预计,随着伊朗冲突长期化,美国石油产量将迅速增长。到2027年12月,美国页岩油日产量预计将达到约1180万桶,较战争爆发前增加约100万桶。
帕克认为,这场战争让全球能源买家更清楚地认识到稳定供应的重要性。
他说:“在当今这个新时代,地理位置的重要性可能不亚于地质条件,而大西洋沿岸地区将成为这一变化的受益者。”
随着全球能源企业增加在阿根廷、委内瑞拉、加拿大及其他美洲国家的投资,西半球的油气生产和出口能力有望继续扩大。美洲并非中东能源的完全替代品,但其新增供应、投资扩张和出口基础设施建设,正在为全球能源市场提供更多选择,也可能逐步改变传统能源出口国之间的力量平衡。
来源:金十数据

