全部评论
谈谈您的想法...
单日蒸发超千亿!情绪杀跌还是格局拐点?宁德时代A股今日重挫12% 毛利率三连创新低 大摩、小摩、花旗齐降目标价
2026-10-21 16:59:42 10秒看完全文要点
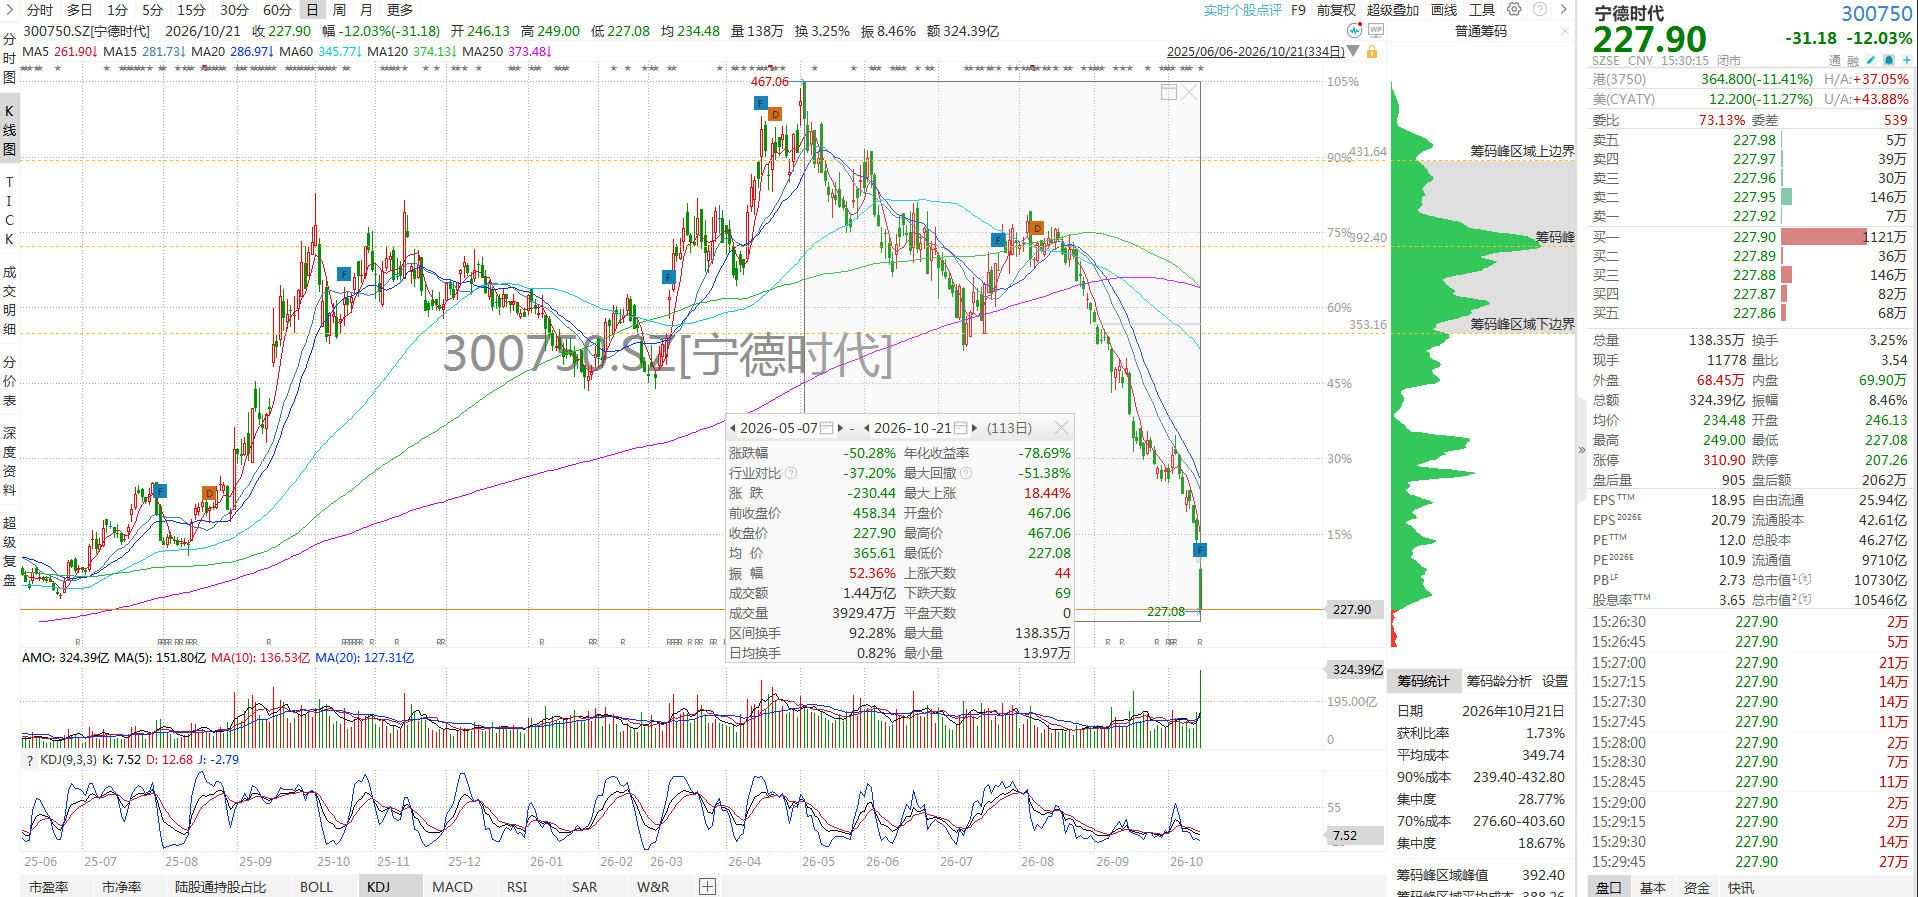
10月21日,全球动力电池龙头宁德时代上演AH股同步暴跌。A股盘中一度跌超12%,截至收盘,报227.9元,跌幅12.03%;港股同步走弱,盘中跌超11%至364.8港元,双双创出近期阶段新低。按A股最新价格测算,公司单日市值蒸发超1400亿元,总市值回落至10730亿元,成为当日全市场最具冲击力的下跌股。
行情的直接导火索,是前一晚披露的2026年三季报。这份市场高度关注的龙头成绩单,交出了“营收高增、利润承压、毛利率三连降”的分化格局,打破了市场对其盈利韧性的一致预期。
三季报拆解:营收增58% 毛利率三连降创四年新低
从规模端看,增长韧性依然在线。第三季度公司实现营业收入1652.21亿元,同比增长58.58%,环比增长约11.8%;动力与储能电池合计出货量超过260GWh,同比增长约58%,整体出货节奏基本符合市场预期。其中储能业务成为结构亮点,销量同比增速接近60%,占总出货量比重升至约四分之一,第二增长曲线持续发力。
但利润端的表现明显低于市场预期。第三季度归母净利润212.46亿元,同比增长14.54%,但较二季度的225.46亿元环比下滑约5.8%。最核心的毛利率指标更是持续承压:当季综合毛利率20.7%,较二季度的23.2%下降约2.5个百分点,连续三个季度走低,创下2022年四季度以来的最低水平。
毛利率持续下行是多重因素共同挤压的结果:
成本端:碳酸锂价格中枢自2025年年中以来有所上移,而电池售价的联动传导存在时滞,成本压力未能完全向下游转嫁;
政策端:9月1日起锂离子蓄电池恢复征收消费税,过渡期税率2%,当季税金及附加从上年同期的5.97亿元大幅升至22.14亿元;
出口端:电池出口退税率从9%下调至6%的影响在三季度完整落地,出口业务盈利水平承压;
结构端:低毛利产品出货占比上升,一定程度对冲了储能产品结构升级带来的正向贡献。
投行集体下修 小摩砍评级:产业链利润重新分配
三季报披露前后,多家国际投行集中调整对宁德时代的盈利预测与目标价,成为杀跌情绪的放大器。
三季报披露前后,多家国际投行集中调整盈利预测与目标价,但并未全面转向看空。这里需要明确的是:投行评级判断的是长期投资价值,目标价锚定的是短期盈利预测,二者维度不同,因此会出现“维持增持但下调目标价”的情况——短期盈利承压下修目标价,长期逻辑仍在则维持评级。
摩根士丹利:维持“增持”评级,将A股目标价从595元下调至500元、H股从815港元下调至705港元。 下调目标价,是因为计入了毛利率回落、税费增加对短期利润的压制,同步下修了近1-2年的盈利预测。维持增持评级,则是因为依然看好公司跨越周期的盈利韧性——电池产品较同业仍维持约0.24元/Wh的价格溢价,海外商用电动化加速、欧洲市场渗透率回升,能够部分对冲国内乘用车需求的边际放缓,长期的技术、成本与规模优势并未动摇。
花旗:进一步下调目标价,A股从500元调至479元、H股从765港元调至732港元,维持板块首选评级。 花旗认为公司三季度业绩逊于预期的幅度更大,核心拖累是毛利率低于预期、期间费用及资产减值损失增加,对盈利的冲击超出此前预判。因此将2026—2028年三年盈利预测分别下调9%、14%和15%,对应目标价随之下修。其判断所有负面因素消化后,股价跑赢的下一个窗口期可能在2027年一季度。
摩根大通:调整力度最大,将H股评级从“增持”直接下调至“中性”,目标价从725港元大幅砍至500港元;仅A股维持“增持”。 与前两家聚焦单季度业绩不同,摩根大通看到的是更长期的结构性变化——电动汽车产业链的利润正经历更广泛的重新分配。电池消费税征收、出口退税率下调、海外贸易壁垒多重因素叠加,整车厂自身盈利承压,正在将成本负担向上游转移。宁德时代作为行业体量最大的供应商,在产业链议价结构中首当其冲。这种格局性变化影响的不只是单季度盈利,而是中长期的盈利中枢,因此直接下调了港股评级。A股维持增持,则是考虑到A股股价回调后估值已具备一定性价比,且公司长期竞争力仍在。
更深层隐忧:车企集体自研 去宁德化加速
如果说投行下调目标价只是短期盈利预期的下修,那么车企端的集体动作,则指向更长期的行业格局重构。 10月20日晚,理想汽车在PowerDay上发布“连山”自研三电技术体系,动力电池成为最受关注的核心。今年6月,理想全新L8已搭载自研电池正式量产上市,根据计划,后续其全部车型将切换为自研电池。目前其5C超充电池的电芯由理想自研+欣旺达、中创新航代工,PACK包则全部由理想自研自制。为打消市场顾虑,理想直接推出极致兜底保障:因自研电池质量问题引发自燃且车辆报废,赔付同等配置新车;碰撞或剐蹭造成起火报废,补足车损险差额。用承诺强化自研电池的用户信心,本质是进一步掌握三电主导权,摆脱对单一供应商的依赖。
这一路径并非孤例,头部车企的电池供应链多元化、自主化正在加速:
小米汽车“龙甲电池”体系电芯由中创新航与欣旺达供应,新车型已不再将宁德时代作为唯一来源;
小鹏在主力产品线上引入亿纬锂能等第二供应商,打破单一供应格局;
零跑与中创新航合资建厂,深度绑定二线电池厂。
头部车企纷纷向上游延伸,要么下场自研电池,要么引入多供应商竞价,直接冲击龙头的市场份额与议价权。曾经“电池厂强、车企弱”的产业链格局,正在悄然反转。
是情绪杀跌 还是格局拐点?
市场的分歧也随之而来:本次暴跌究竟是短期情绪杀跌,还是行业格局拐点的开始?
乐观观点认为,本次下跌更多是三季报不及预期后的情绪集中释放,叠加前期获利盘集中兑现。公司依然是全球动力电池绝对龙头,储能业务高速增长,海外市场持续拓展,规模效应、技术壁垒与成本优势依然稳固,短期波动不改长期地位。
谨慎观点则认为,这轮下跌背后是产业逻辑的深层变化:毛利率中枢持续下移、车企向上游延伸、二线厂商抢份额,曾经享受高成长高溢价的“电池茅”,正在从成长股向成熟制造业龙头切换,估值体系也将随之重构。
无论如何,单日12%的暴跌,都是一个值得重视的信号。它既反映了市场对龙头盈利预期的下修,也折射出动力电池行业正在发生的格局之变。后续股价能否企稳,关键在于四季度毛利率能否触底回升,以及行业格局的变化会否进一步超预期。
风险提示:本文基于上市公司公告与券商研报整理,不构成任何投资建议。行业竞争超预期、下游需求波动、政策变动均可能引发股价大幅波动,请投资者理性决策、注意投资风险。

