全部评论
谈谈您的想法...
龙头连拉涨停!零售股逆势躁动?
格隆汇APP 2026-10-23 10:14:58 10秒看完全文要点
10月23日早盘,指数平淡,零售板块却逆势上扬。
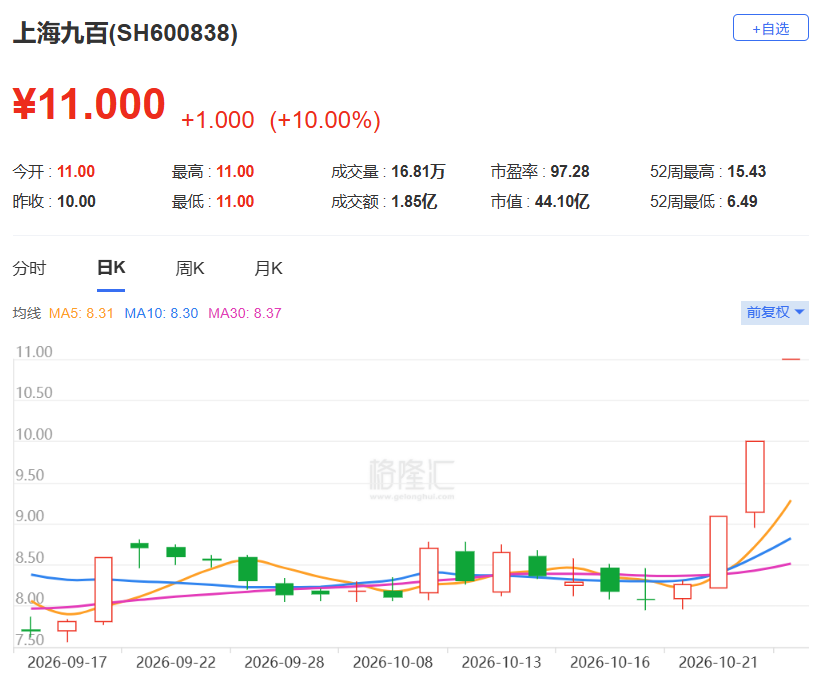
上海九百一字封板,拿下第三个涨停板,股价报11.00元,成交额1.81亿元,换手率仅4.11%。
新华百货、博士眼镜、三江购物、益民集团紧随其后,零售板块短线拉升。
这波行情从10月21日启动,彼时触发资金情绪的是国家发展改革委在月度发布会上透露的信号——扩大内需战略实施方案正在研究制定,并将加快推动印发实施。
上海九百在当天直线涨停,百大集团、南宁百货、徐家汇等区域零售股跟涨。
到了22日,商务部在国新办发布会上再次点燃情绪,前三季度服务零售额同比增长5%,比商品零售额高出4个百分点,且这一“服务快于商品”的增速结构预计还将延续。
两条消息前后脚落地,一方面指向了增量政策的想象空间,一方面则证明了消费结构正在切换。
然而,正视上海九百的基本面,与股价走势之间存在背离。
2026年上半年,上海九百营业收入4322.53万元,同比减少4.06%,归母净利润2507.38万元,同比微增5.40%。
以22日收盘价计算,其静态市盈率高达88.43倍,滚动市盈率79.94倍,而同期所属零售业的静态市盈率仅为21.61倍,公司的估值已经显著偏离行业基准。
公司在22日盘后发布的异动公告也确认,控股股东及实际控制人层面不存在应披露而未披露的重大事项,异动期间控股股东未买卖公司股票。
换句话说,上海九百的连续涨停,更多反映的是资金对上海九百小市值叠加区域零售和政策敏感这一组合的短期定价,而非公司自身经营层面出现了可验证的拐点。
如果从上海九百拉升到整个零售板块来看,这轮拉升的背景更为清楚。
10月23日早盘的跟涨阵容,集中在徐家汇、新华百货、益民集团、三江购物等少数标的身上,更多呈现为旗手带动、局部共振的景象,而非板块性的系统修复。
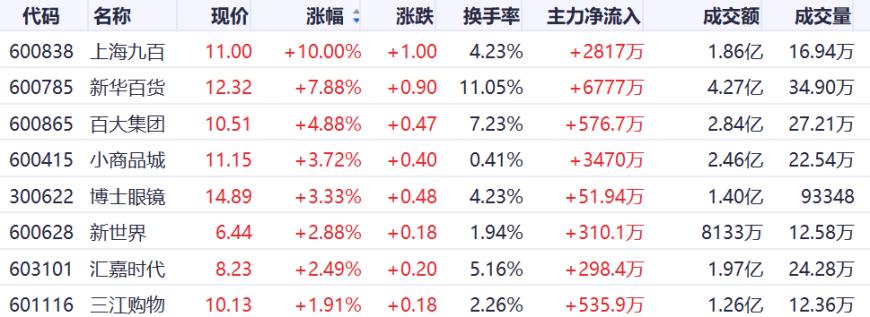
背后的原因来源于两个层面——
一是估值层面的,商贸零售板块当前PE约33.24倍,处于近一年低位区间,PB仅1.65倍,安全边际在前期调整中已经积累了一定厚度。
二是基本面层面的,9月社会消费品零售总额同比增长1.1%,较8月的0.4%有所回升,服务零售前三季度5%的增速则构成了结构性亮点,但网上商品零售额当月仅增0.1%,说明消费的修复仍然是分层的、有选择的。
零售板块的这轮异动,本质上是低估值背景下被政策信号和结构性数据点燃的一次情绪脉冲,而不是板块的全面景气反转。
再往前看一步,四季度对零售板块而言确实存在一些可预期的催化窗口。
目前,双十一大促已经进入预售和现货交替推进的阶段,大促周期整体缩短、补贴规则简化,内容电商增长中枢下移反而有利于行业整体竞争压力的舒缓。
过去十年A股线下零售板块在四季度也呈现出一定的日历效应,一般零售指数多次跑赢沪深300,区域龙头在这一窗口期的弹性往往更为突出。
但催化的存在不等于行情持续强势,对于上海九百这类已经用连续涨停完成了短期定价的标的,后续的分歧大概率会加大。
政策端的扩内需预期是真实的,服务消费跑赢商品消费的结构变化是真实的,板块估值处于低位也是真实的。
但一家营收下滑、市盈率数倍于行业均值的地方零售公司,能否仅凭旗手身份持续获得溢价,则是另一个需要交给时间和成交去回答的问题。

