全部评论
谈谈您的想法...
季度业绩持续双增,宁德时代跌入“黄金坑”?
智通财经 2026-10-23 10:41:57 10秒看完全文要点
当碳酸锂价格从20万元/吨跌向10万元/吨,锂电行业利润纷纷回落,但作为锂电下游龙头,宁德时代(03750)收入利润却双双大增。
智通财经APP了解到,10月20日,宁德时代发布2026年第三季度报告,三季度收入及扣非股东利润分别增长58.58%及14.86%,而前三季度收入4421.37亿元,同比增长56.19%,股东净利润645.3亿元,同比增长31.6%。此外,前三季度,该公司经营活动现金流净额达616.25亿元。
日赚2.39亿元,宁德时代在这波碳酸锂驱动的周期中赚的盆满钵满,而且该公司产业链全面布局,即便三季度碳酸锂价格大幅回落,公司依旧实现了业绩双增,凸显作为龙头的韧性。数据显示,2026年1-8月国内动力电池累计装车量489.1GWh,该公司以超40%的市占率稳居榜首,较第二名高出约一倍的份额。
不过受碳酸锂价格下跌影响,叠加近期全球指数大跌引发恐慌性抛售,宁德时代市值持续回撤,目前PE(TTM)值为15.7倍,那么,该公司是否值得捡漏呢?
“双轮驱动”,季度业绩持续双增
智通财经APP了解到,按季度看,2026年一季度至三季度,宁德时代收入增速则为52.46%、56.90%及58.58%,而股东净利润分别为207.38亿元、225.46亿元及212.46亿元,同比增速分别为48.55%、36.40%、14.54%。该公司季度利润率表现相对平稳,前三季度股东净利率为14.6%。
该公司有两大核心业务,分别为动力电池系统及储能电池系统,季度销量增长强劲,在第三季度,该公司动力电池与储能电池合计销量超过260GWh,同比增长约58%,其中储能电池约65GWh,占比四分之一。在销量驱动下两大业务均保持高增长水平,上半年两大业务收入份额分别为72.72%及20.16%。
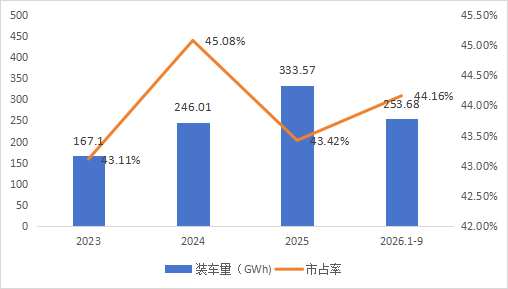
数据来源:公开披露的数据
不过两大业务成长均有预期,1-9月,我国动力和储能电池累计销量为1681.7GWh,累计同比增长57.6%,其中,动力电池累计销量同比增长38.2%,储能电池增长达111.8%,占比总销量分别为64.6%及35.4%。宁德时代稳坐行业第一,前三季度动力电池装车量为253.68GWh,市占率为44.16%,同比提升1.41个百分点。
值得注意的是,储能电池业务成为该公司出海市场的看点。该公司为澳大利亚国家电力市场(NEM)当前规模最大的在运电池储能项目独家供应储能系统,项目储能规模突破3GWh;与东欧可再生能源领域领先企业Solarpro签署2GWh天恒钠电储能合作协议;与欧洲领先的新能源集成商Alfen N.V.签署谅解备忘录,计划自2027年起,在荷兰等西欧国家部署5GWh的天恒钠电储能系统。
宁德时代盈利能力稳定,2026年前三季度毛利率为22.7%,费用率有所波动,不过核心的行政费用率下降,期间为2.1%,同比下降0.8个百分点,该公司继续加大研发投入,研发费用增长22.89%,研发费用率为4.19%。前三季度,该公司ROE为16.68%,年化达22.24%。截止2026年9月,该公司现金及等价物高达3698.14亿元。
研发及产能支撑,三大产品系增长看点
宁德时代宁德时代处于锂电产业链下游,电池订单多为长协,且也布局了上游锂矿,因此对上游碳酸锂价格敏感度较低,业绩韧性较高,从数据上看,销量和收入同步增长,平均价格未有明显变化。该公司双轮驱动战略,以动力电池为基本盘,主要有三大产品系增长看点,分别是固态电池、钠离子电池以及储能系统。
在固态电池方面,该公司披露的硫化物固态电池能量密度达到500Wh/kg,凝聚态电池(半固态路线的一种)已率先发布,全固态电池按规划将于2027年进入小批量生产。2026年9月,工信部等七部门印发《新型电池产业发展“十五五”规划》,明确到2030年实现全固态电池初步规模化应用,此外由中国牵头的固态电池IEC国际标准也已正式立项。对宁德时代而言,标准与政策的双重落地,意味着其在硫化物材料体系上的积累,有望从“实验室领先”转化为“产业化领先”。
在钠离子电池方面,2026年以来,该公司披露的储能订单达18起、总规模96.96GWh,其中钠电储能订单约70GWh,占比超过七成。2026年4月,该公司发布“钠新”乘用车动力电池,能量密度175Wh/kg,零下40℃容量保持率超过90%,循环寿命突破一万次,并计划于第四季度实现规模化量产;首搭车型长安启源A06以45度电池包实现400公里以上续航,直接进入10万至13万元的主流价格带。
而储能系统正在从“卖电芯”走向“卖系统”。该公司314Ah电芯已向587Ah大电芯迭代,交流侧出货占比快速提升,换电生态方面,巧克力换电站累计建成超过2500座,全年预计超过3000座。海外则是利润的“压舱石”,德国14GWh工厂已投产,匈牙利德布勒森工厂(规划总产能100GWh)一期39GWh于9月22日启动试生产,西班牙50GWh工厂稳步推进。
支撑这一切的,是宁德时代持续高强度的研发与产能投入。前三季度,该公司研发费用185.17亿元,同比增长22.89%。截至上半年末,已建成产能约1050GWh,在建产能764GWh,总规划产能超过1.8TWh。不过产能爬坡带来的折旧、海外项目的前期费用,以及新技术商业化初期的成本摊薄,都意味着第二曲线在接棒之前,仍要经历一段“投入在前、回报在后”的爬坡期。
跌入“黄金坑”,重视股东回报值博率高
在资本市场,今年下半年以来,宁德时代受碳酸锂价格影响,市值大幅回落,但基于业绩韧性以及三大增长点,该公司具备估值吸引。
截止目前,该公司PE(TTM)为15.7倍,而锂电池板块为18.76倍,但需要注意的是,锂电板块尤其是上游企业,对碳酸锂价格敏感度高,碳酸锂价格持续下跌,预计第四季度利润进一步下滑,板块动态PE远高于宁德。当然,宁德市值仍会受到板块压制,需要业绩增长以及分红回购等信息重新修复。
该公司重视股东回报,在回购方面,200亿至400亿元的A股注销式回购计划正在推进,截至9月30日已执行33.03亿元,9月以来累计回购超过37亿元;在分红方面,每年都实行高比例分红,目前股息率为2.8%。截至三季度末,该公司货币资金与交易性金融资产合计超过4300亿元,现金储备充裕。
从投行观点看,有一定分歧,但看好的比重较高。中金公司维持“跑赢行业”评级,H股目标价580港元至650港元;里昂看好其长线发展路线,相信可走出短期挑战并维持主导地位,维持对宁德时代的"高度确信跑赢大市"评级,目标价770港元。上述两家投行给予目标价较现价分别高出92.1%及127.5%。
综合来看,宁德时代三个季度收入利润均双增,双轮驱动+产业链布局+行业巨无霸使得业绩更具韧性,三大产品系增长看点驱动业绩增长预期。但碳酸锂价格回落影响整个锂电板块,使得公司估值持续回落,已跌入“黄金坑”。在业绩增长预期下,低估+回购+分红,叠加多数投行看好,宁德时代值博率较高。

