全部评论
谈谈您的想法...
 10秒看完全文要点
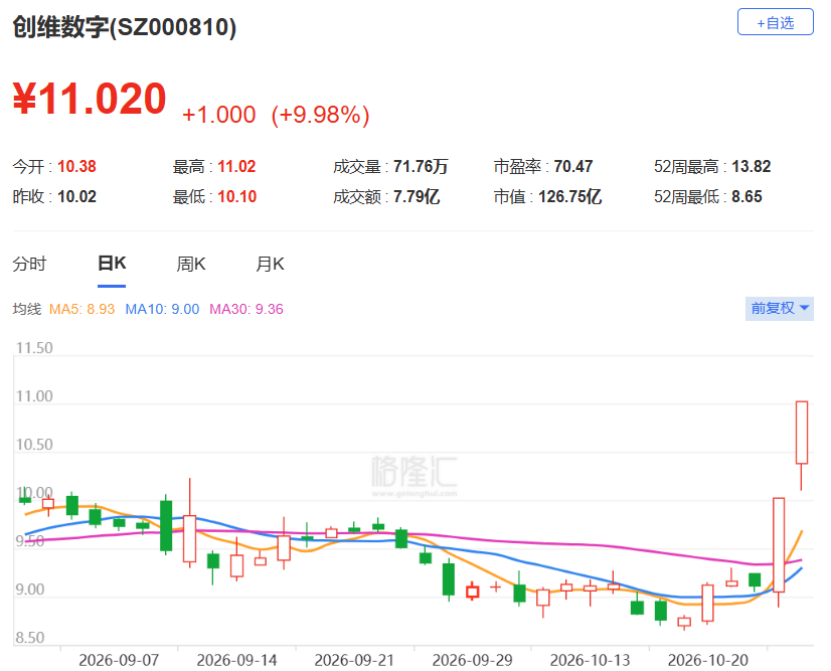
10月26日早盘,物理AI概念在周末情绪发酵后继续上冲。
创维数字直接2连板,天娱数科一度涨停晋升两连板后又开板,凡拓数创、能科科技、风语筑、中望软件跟涨。
周末,智元机器人正式开源了AGIBOT WORLD 2026第四期“具身推理”数据集,这是行业首个面向真实场景的Physical Agent数据集,任务设计的重心从“机器人怎么动”转向了“机器人怎么判断该做什么、先做什么”。
与此同时,摩根大通把宇树科技的评级从低配一把拉到增持,野村则披露新算法让运动控制训练的算力需求骤降了1000倍。
三件事叠在一起,释放出同一个信号,那就是具身智能的竞争重心,正在从“造出一个能动的身体”,迁移向“喂给它一套能推理的脑子”。
如果把具身智能的训练链路拆开,第一环是从真实世界里采集高质量的第一视角感知数据——
机器人要学会像人一样行动,不能只看零散的视频素材,它需要画面、姿态、空间位置在时间轴上严格对齐。
换句话说,物理AI如果真要从开源数据集走向规模化训练,数据采集设备就是绕不开的第一道关卡。
因此,资本的重心也就转向了产业链上那些手里握着采集工具和场景入口的公司。
大多数人印象里,创维数字还是那个做机顶盒和智能终端的家电系公司,但它在XR领域积累的空间定位、多摄像头协同和时空同步能力,已经被移植到了具身智能的数据采集上。
公司推出的EGO第一视角数据采集系列产品,覆盖从双目、六摄到腕部相机、定位模块的完整矩阵,面向机器人训练和模仿学习场景,并且已经在海内外市场形成了实际销售。
8月底,公司第三代物理AI终端设备的智能化全自动生产线正式投产。
创维数字的三季报也同样亮眼,前三季度公司营收85.97亿元,同比增长33.15%,归母净利润2.44亿元,同比增幅184.42%,扣非净利润同样翻了1.5倍以上。
然而,故事同样存在另一面。
同一份三季报里,存货较上年末暴增129.68%,经营活动现金流净额是-31.78亿元,同比多流出近31亿元,资产减值损失也因为存货跌价同比放大了141.63%。
公司对存货激增的解释是战略备料,提前锁定存储芯片等原材料的价格和货源,这并非毫无道理。
但在现金流如此强度的流出下,物理AI带来的新增量能不能在短期内把存货消化为收入,而不是变成下一轮减值的来源,是一个需要持续关注的问题。
放在更大的图景里看,物理AI眼下所处的阶段,很像一条产业链从愿景转向兑现的中间地带。
摩根大通一边把2030年人形机器人出货预期上调到175万台,一边对若干本体厂商给出谨慎评级,正是因为硬件成本下降和价格战会持续压缩利润,竞争壁垒正从硬件本身转向物理AI能力。
这意味着,资金在物理AI内部的偏好也在分层。
因为本体制造的故事越来越拥挤,而数据采集、空间感知、仿真训练这些“卖铲子”的环节,反而因为卡位清晰、商业化路径更短,获得了更轻的筹码结构和更快的定价响应。

