全部评论
谈谈您的想法...
中石油,王者归来!
格隆汇 2026-10-26 21:25:31 10秒看完全文要点
就在全球都在为AI产业链股深度回撤担忧时,一大批资历最老的超级老登资产,纷纷创出了历史新高。
前一段时间,是A港股的几大银行创不断历史新高,工行重新夺回A股市值之王称号。
今天,轮到了石油股。
10月26日,中国石油A股盘中最高摸到13.41元,收盘落在13.38元附近,涨幅接近5%,总市值站上2.45万亿元,创2008年5月以来的新高。
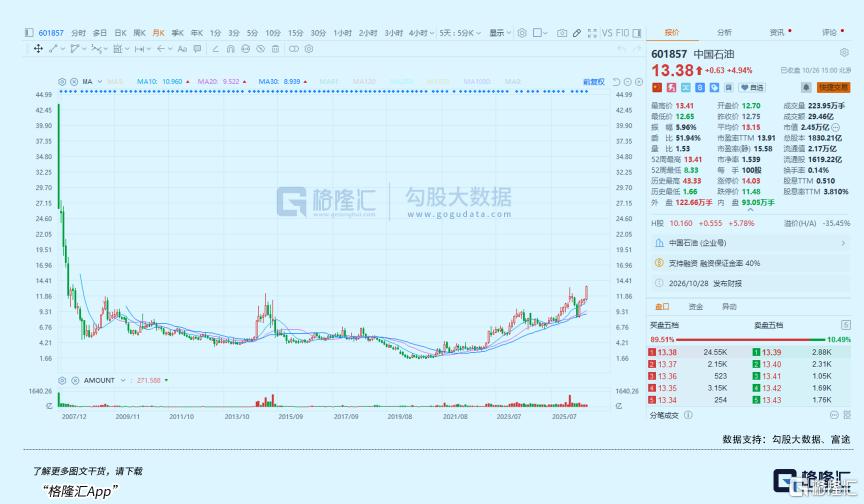
2020年前后,中石油的股价还停留在1.66元附近,到13.30元,六年涨了大约7倍,这样的表现,在众多周期行业资产里面堪称优异。
在很多人的固有印象里,中石油一直是典型的周期标的,行情绑定国际油价,涨起来是炒资源,跌起来泥沙俱下。
2008年那轮刻骨铭心的大起大落,更是让一代投资者留下很深的记忆。
但如果仅仅把这一轮行情归结为地缘冲突带动油价脉冲式上涨,其实很容易漏掉底层正在发生的变化。
这一次新高,导火索确实是中东扰动之下原油、柴油供给偏紧;但支撑行情走得更远的,其实还有其他更底层的东西。
01
今年来,美以伊局势持续反复升温,不断激化国际油气资源价格飙升,是引发这一轮油气景气周期加速到来是最根本原因。
10月23日,布伦特原油期货价格一度站上117美元附近,WTI同步来到103美元上方,短期涨幅强势。虽然今天有所回落,但依旧处于年内高位。
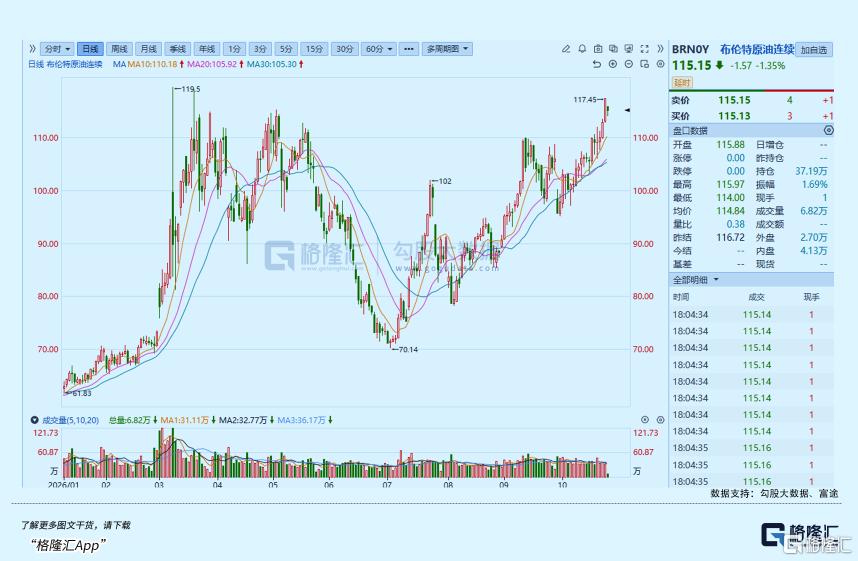
虽然9月海湾原油出口有所修复,已经恢复到战前水平75%以上,阿曼湾转运、管道绕行,一定程度上对冲了运输通道的风险。但全球很多国家的油气供应的缺口依旧在不断增大。
一个值得留意的细节是,原油流量恢复尚可,可成品油、LPG的船运量回升很慢,至今还不到战前一半。而且供给的修复是不均衡的,扰动随时可能卷土重来。
拉长维度看,还有几个长期约束持续存在:
美国页岩油边际开采成本抬升,高产量很难持续放量;OPEC+从去年减产转向温和增产,整体节奏克制,没有大规模释放产能;过去多年全球上游油气资本开支持续收缩,新增供给的弹性本身就不足。
在国内视角来看,国内油气对外依存度依旧偏高,能源供应链的安全压力始终存在,这也是理解“三桶油”价值的底层底色。
在这样的大背景下,中石油作为国内油气保供的核心主体,自然会是受益的最明显的一方。
2026年前三季度,中石油营业收入22821亿元,同比下降7.1%;归母净利润1316.51亿元,同比增长9.8%。单看第三季度,营收同比下降4.6%,归母净利润463.75亿元,同比增长21.1%。
如果我们把三桶油放在一起对比,会看得更清楚:前三季度累计口径下,只有中石油一家的净利润是正增长的,中石化下降7.5%,中海油下降10.23%。
02
同样是油价上涨,不同油企的受益结构完全不同。
中海油更偏向纯上游,业绩弹性直接绑定原油;中石化炼化资产占比更高,赚裂解价差的钱;
而中石油是国内唯一同时具备大规模上游油气资源、页岩增量资产、长协天然气管道、全国零售终端网络的全产业链龙头。它既有油价上行带来的利润弹性,又靠着多业务对冲,降低单一板块波动的冲击。
上游勘探开发,是中石油业绩的基本盘,也是利润弹性最大的一环。
中石油国内油气产量当量长期稳居国内第一,占到全国油气总产量当量接近59%,陆上油气资源储备扎实。油价维持高位震荡的时候,上游板块会直接兑现利润,是公司现金流最核心的来源。
过去市场对中石油上游业务有一个根深蒂固的偏见:老油田逐年递减,只有存量,没有增量,长期就是一个慢慢萎缩的资产。
而最近几年,最大的变化,就是非常规油气从示范试验,走向规模化效益开发,打开了产量增长的第二曲线。
公司的陆相页岩油、川南页岩气已经成为“稳油增气” 的核心抓手。
2025年国内页岩油年产量突破700万吨,吉木萨尔、大庆古龙两大国家级示范区稳定产出,长庆油田页岩油产量占国内页岩油半壁江山,川南页岩气田成为国内首个千亿方级页岩气田。进入2026年,大庆古龙、新疆玛北风城、渝西等项目持续加快建设。
当然,国内油气生产带有保供属性,产量目标优先服务能源安全,不会完全跟随油价高低自由调节产量。
同时陆相页岩油的开采成本相比海外海相页岩依然偏高,持续上产需要持续资本开支,成本管控能力是长期考验,但它确实打破了“老油田只能递减” 的旧叙事。
炼化板块,是这一轮行情里容易被市场低估的部分。
全球炼油行业已经进入产能持续出清的阶段,欧洲老旧炼厂是关停主力,机构预测到2035年,全球还有大量高风险炼厂会退出市场,新增产能非常有限,成品油供需边际慢慢收紧。
国内这边,炼油产能靠近10亿吨的政策红线,2025年炼油产能已经出现净下降,行业产能峰值大概率落在2027年前后,无序扩产的时代结束了。
中石油炼化的转型思路很清晰:降油增化,减少低毛利成品油,提升高附加值化工品;另一个杀手锏,就是乙烷裂解制乙烯。
过去油田伴生的乙烷、轻烃很多时候价值没有充分挖掘,现在公司在长庆、塔里木配套天然气处理厂,从伴生气里面回收乙烷做乙烯原料。
对比传统外购石脑油路线,自产乙烷的成本优势非常突出。
目前已经投产三套装置,乙烯产能合计260万吨;呼和浩特的新项目在建,2029年投产之后,乙烷裂解总产能将达到360万吨。相当于把上游原本低价值的副产品,转化成稳定的化工现金流,打通上下游闭环。叠加当前柴油裂解价差走强,一体化炼厂的盈利空间进一步打开。
天然气业务,则是等待制度红利慢慢释放的板块。
中石油是国内天然气绝对龙头,“三桶油” 里面天然气产量占比接近七成,手里握着国内最重要的跨境管道长协,还有多座LNG接收站,气源壁垒极强。
长期以来,天然气板块最大的痛点就是保供优先,终端售价受到管控,经常出现进口气倒挂,板块长期薄利甚至亏损。
现在市场化顺价改革持续推进,公司天然气内部结算价和市场化LNG价格还有不小差距。
如果上下游价格传导机制持续理顺,天然气业务就有机会从过去的 “保供成本中心”,逐步变成稳定的盈利单元。
但这里有一个明确的边界:民生属性决定改革一定是渐进式推进,不会一步到位,冬季保供阶段,盈利依然要让位于保供任务。
另外,成品油消费税改革,也进一步放大了炼销一体化的优势。
消费税后移、行业监管趋严,不合规的小型地炼生存空间持续压缩。中石油拥有庞大的零售网络,国内零售份额32.4%,销售板块利润的稳定性持续提升。
落到业绩和分红上,它也是长线资金愿意持续布局的理由。
2025年公司股利支付率达到54.7%,在油气央企里处于较高水平。截至9月30日收盘,中石油的A股股息率4.19%,H股股息率5.58%。
高股息不是行情的点缀,而是很多险资、养老金、海外红利资金愿意长期持仓的底盘。周期景气会波动,但稳定的分红现金流,给估值提供了一层托底。
03
那么,创18年新高之后,该如何看待中石油的未来表现?
根源,在于未来油气价格的研判。
乐观的一面,短期看柴油库存的压力,IEA判断紧平衡格局至少延续到2027年上半年;中东地区冲突反复,能源基础设施持续受到威胁,供给修复的脆弱性会持续给油价提供支撑;OPEC +维持克制的增产节奏,美国页岩油增产受限,原油中枢很难快速回落。
中期公司层面看,大庆古龙、玛北风城等页岩项目持续释放产量,乙烷裂解装置在2027到2029年陆续投产,化工板块的低成本产能持续落地;天然气市场化改革稳步推进,价格传导顺畅之后,天然气业务盈利弹性会慢慢兑现;
只要油价维持在中高位区间,公司的现金流和分红政策,大概率能够维持。
长期维度,国内增储上产是明确的国家战略,上游勘探开发的资本开支方向有政策托底。
但风险同样要清晰认知和时刻应变研判的:
首先,最关键的是,油价永远是最大的变量。地缘行情的特点就是来得快,反转也可能很快。如果中东局势缓和、供给快速修复,或者全球制造业、物流需求走弱,油价中枢一旦明显下移,上游板块的利润弹性会快速收缩,业绩和估值都会承压。
不少国际大投行机构普遍预测明年国际油价回归到70-80美元/桶区间,部分大行预测80-90/桶区间,一致认为明年油价是回落的,那么对油企的利润也会有影响。
其次,炼化板块的景气也不是单边上行。柴油紧缺是阶段性的,而乙烯等化工品需求绑定国内地产、制造业,一旦下游需求持续疲软,化工价差走弱,炼化板块盈利修复节奏会不及预期。而且乙烷裂解项目投资大、周期长,回报兑现要拉长好几年。
还有就是天然气的盈利释放节奏,同样存在明显周期性和政策调整压制,保供永远优先于盈利,市场化改革是慢变量,不要期待短期出现爆发式利润增长。
此外,如果油价下行、现金流收缩,分红率存在下调的可能性,对于红利资金来说,无风险利率上行,也会压制高股息资产的估值水平。
综合近期十多家机构的研报观点,对于中石油明年的A股的目标价预期,平均约为12.9元,乐观的机构如摩根大通、高盛分别看到15.5/15.3的价位。相对当前的上涨幅度并不太多。
但后续如果油价维持高位时间拉长超过预期,不排除机构会把目标价进一步上调。但反过来,如果油价快速回落,可能也会下调。
04
结语
很多投资者对待周期股,只有一种玩法,博弈价格,赚景气上行阶段的估值和业绩弹性,紧盯油价拐点,快进快出。
这种方式适合交易型资金,考验对供需、地缘、库存的高频跟踪能力,难度很高,大部分人很难稳定抓到拐点、躲开回撤。
而中石油这一轮行情,其实给我们展示了周期资产的另一种配置逻辑:带有成长期权的红利型周期资产。
简单来说,在油气需求没有立刻见顶归零的背景下,能源转型是漫长过程,不是短期替代。
中长期看,油气需求缓慢走平,但供给端的约束更强,优质油气资产未来的特征,大概率就是高波动、高现金流、高股息。
过去市场给中石油定价,主要用周期PE,跟着油价上上下下。
现在定价因子要变多了,除了油价,还要计入非常规油气的成长期权、全产业链对冲的抗波动属性、能源自主可控的战略溢价。
上游赚油价弹性,炼化赚裂解价差,天然气慢慢贡献稳定现金流,业务结构本身就在降低单一变量的冲击。
当然,它并不适合所有人。
它适合能够接受油价大幅波动、不追求每年稳定增长、愿意拿现金流分红,同时赌供给长周期偏紧的资金;不适合习惯消费、科技成长股,无法忍受周期大幅回撤的投资者。
周期投资最难的地方,就是在景气高潮的时候,依然保持冷静。
我们可以承认这一轮新高背后扎实的产业变化,但不能把周期的景气,当成永续的成长。
风险提示:此文章不构成投资建议。股市有风险,投资需谨慎。

