全部评论
谈谈您的想法...
从 “看不懂” 到百亿押注:泡泡玛特股价大幅回调,段永平浮亏超18亿仍计划加仓
2026-10-27 15:00:55 10秒看完全文要点
港股潮玩龙头泡泡玛特(09992.HK)股价近期持续走弱,自10月14日开启一轮连续调整行情,知名投资人段永平百亿级别的重仓持仓随之出现显著账面浮亏,这也让这笔从“看不懂”转向全力押注的投资案例,成为资本市场热议焦点。
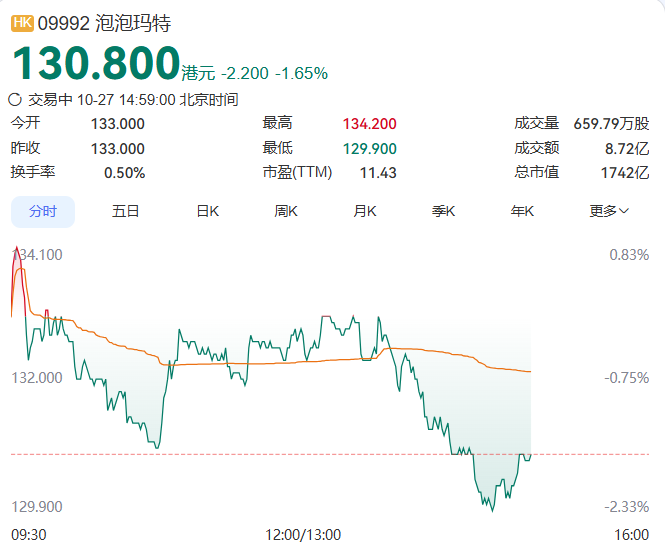
截至当前,泡泡玛特报130.8港元/股,跌幅1.65%。港交所权益披露文件显示,段永平通过旗下投资主体H&H International Investment, LLC合计持有泡泡玛特约1.02亿股,持股比例8.01%,仅次于创始人王宁,为公司第二大股东。市场综合多笔交易测算,其整体持仓成本中枢大约150港元/股,累计投入资金规模超百亿港元。按照10月26日盘中价格测算,段永平这笔投资账面浮亏约18.46亿港元,浮亏比例约12.07%。
面对股价回调带来的浮亏,段永平并未改变长期立场。10月21日,有网友在社交平台向其提问,询问是否会利用当前价位继续买入泡泡玛特。段永平公开回应:“我应该还会再买一些,但不会超过公司的10%,不然公司该有意见了哈。网易我最多也就到过10%左右吧。”同时他表示后续不希望反复被追问该标的,“反正观点该说的都说了,对错过几年就知道了”。
回顾整段投资历程,段永平对于泡泡玛特的态度经历了一次巨大反转。2025年8月,泡泡玛特股价冲高至339.8港元历史高点,市场将其视作新消费明星标的,彼时段永平却明确表态“看不懂这门生意、不会碰”,担忧潮玩需求如同电子宠物、呼啦圈一样具备短期热度、难以长期持续。2026年1月,他依旧坦言自己无法理解消费者对潮玩产品的消费动机。
转折点发生在2026年3月25日,泡泡玛特披露2025年年报,全年营收371.2亿元,同比增长184.7%,经调整净利润130.8亿元,同比大涨284.5%,核心IP LABUBU贡献百亿级营收。但亮眼财报发布之后,市场担忧高增长难以延续,股价出现快速回调,7个交易日大跌超34%。段永平在研读财报之后改变原有判断,3月30日公开收回此前不投资的观点。
2026年4月,段永平以卖出看跌期权(Put)的模式开启布局,他将该策略戏称为“泡泡玛特保险公司正式开张”,一度因不熟悉港股期权规则,卖出仓位触及系统上限225000张。5月7日,他对外宣布将长期持有的中国神华全部置换为泡泡玛特,消息传出,5月8日泡泡玛特开盘一度大涨超8%。随后开启持续增持:5月25日持股达到5.69%举牌线;7月持股增至7.65%;9月1日再度以155港元每股增持100万股,最终持股来到8.01%的水平。
在7月的社交平台互动中,段永平曾经表达过更加长期的看法:“泡泡玛特我才刚开始买啊!我猜10年内大概率是不会卖的。”他将这笔投资逻辑建立在“人类长期存在情绪价值消费需求”这一底层假设之上,同时认可公司商业模式与企业文化,认为对比茅台,泡泡玛特未来的成长想象空间更大,但波动也会更高。
股价下行背后,是资本市场对于泡泡玛特业绩前景的分歧。2026年中报显示,公司上半年营收171.73亿元,同比增长23.76%,归母净利润50.38亿元,增速显著放缓,不及市场此前一致预期。高盛渠道跟踪数据显示,2026年三季度泡泡玛特天猫、抖音合计销售额同比下滑30%,其中9月单月同比下滑44%,美国市场销售同样出现明显下滑。公司管理层也在中期业绩会上坦言,2026年下半年经营压力将大于上半年,大概率无法完成年初设定的20%增长目标。自历史高点以来,泡泡玛特总市值已经蒸发超过2600亿港元。
市场观点明显分化。看多一方认为潮玩情绪消费赛道空间广阔,公司已经跑通商业模式,多IP矩阵、海外扩张、线下乐园业态有望打开新的成长天花板;看空一方则担忧爆款IP热度具有周期性,若LABUBU热度退潮,新IP接力不及预期,公司将面临增长失速的风险。
不少段永平的投资代表典型的逆向长期价值思路,并不回避阶段性账面浮亏,更加看重企业十年维度的商业逻辑。但普通投资者需要区分大佬的长期持仓与普通交易,10年维度的投资假设,要承担IP热度更迭、消费景气周期、海外拓展不及预期等多重不确定性。季报、渠道跟踪数据只是阶段性信号,泡泡玛特最终能否验证段永平的投资判断,仍需要未来数年的经营结果来检验。

