全部评论
谈谈您的想法...
利空出尽!全线上涨
格隆汇 2026-10-28 13:09:01 10秒看完全文要点
全球AI最重要的一份财报出炉了!
10月28日,SK海力士发布2026财年第三季度财报,营收104.62万亿韩元、营业利润83.33万亿韩元,双双刷新历史纪录,分别较市场预期高出约5.7%和7.5%。
与此同时,公司抛出全年约100万亿韩元的股东回报计划,堪称史诗级。
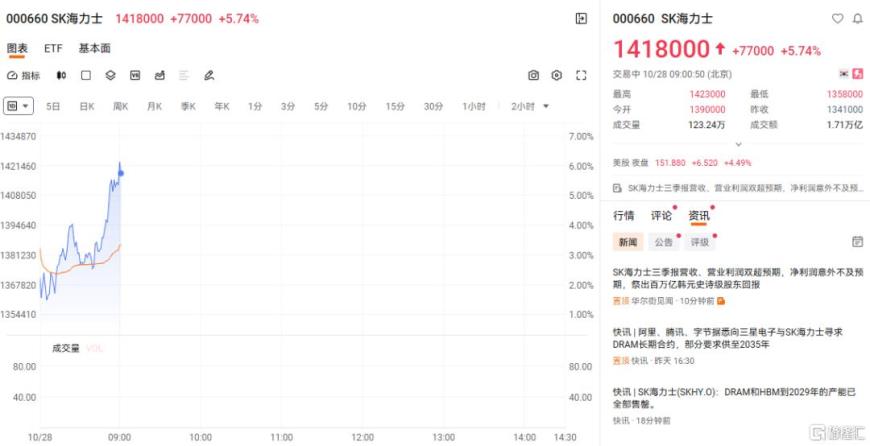
财报发布后,韩国KOSPI指数涨幅扩大至4%,SK海力士涨超5%,三星电子涨近6%。
不过,这份财报并非毫无瑕疵,净利润仅39.78万亿韩元,远低于市场预期的约60万亿,落差幅度超过30%。
如果单看数字,这应该是一份"喜忧参半"的成绩单。
但市场选择了拉升股价,这又是为什么?
最重要的一个原因,就是过去几周韩股已经跌得太多了。
先不计从6月底的高点以来的跌幅,就算单单从9月底的位置算起,到上周五位置,SK海力士的股价跌幅都有4成。
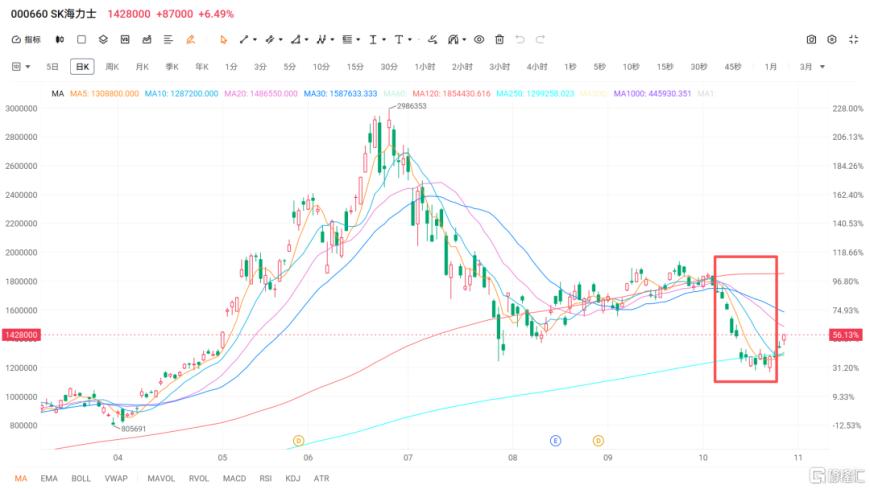
市场此前担忧的变量包括:
AI基础设施投资回报不及预期、新型云厂商融资成本上升、中国长鑫存储技术进展、以及存储周期见顶的恐慌,还有宏观层面,油价上升、通胀和货币紧缩。
这些担忧,在财报前已经被大幅度定价。
所以当财报落地时,市场发现,SK海力士的主营并未恶化。
营业利润83万亿韩元,环比增长38%,营业利润率维持在约80%的极高水平,说明HBM4放量和DRAM/NAND涨价的逻辑依然成立。
而净利润不及预期,也包括了一些刚性因素。
例如Q2净利润高达93.92万亿,包含出售铠侠股权产生的约62万亿一次性收益,基数严重扭曲。Q3净利润回落是正常现象,并非经营基本面崩塌。
当然,最有诚意的一点,还是股东回报。
全年约100万亿韩元的回报规模,包括30万亿以上现金分红和60万亿以上回购注销,直接回应了市场对"赚了钱不分红"的担忧。
另外,宏观层面没有新增利空,美联储议息会议临近但降息预期仍在,AI融资担忧暂时缓和,Anthropic推进IPO、Meta拟大规模融资,重新提振了市场对AI基础设施投资持续性的预期。
简单说,市场之前已经把最坏的情况price in了,财报落地后发现"没那么糟",于是空头回补、多头进场,形成反弹。
从估值角度看,SK海力士当前的定价确实处于历史低位区间。
美银研报指出,按2027-2028年预期盈利计算,SK海力士市盈率仅约2-3倍,远低于前几轮上行周期4-7倍的平均水平。
韩国KB证券更是直言,当前估值低迷程度已与全球金融危机时期相当。
这种极端低估值反映的不是基本面恶化,而是市场对"AI存储繁荣是否可持续"的深度怀疑。
当怀疑被财报部分证伪时,估值修复就具备了空间。
这份财报,又能否提振今天A股相关板块的走势呢?
大家就拭目以待吧。
不过,需要清醒的是,目前只能定义为"超跌反弹",而非趋势性反转。
SK海力士的财报,提供了一个重新定价的窗口。
如果说趋势反转,还需要更多验证,包括Q4 HBM4能否全面超越HBM3E、2027年资本开支与自由现金流的平衡、以及消费电子端需求是否进一步承压。

