全部评论
谈谈您的想法...
打新变爆仓惊魂?东山精密港股100%全额中签 暗盘一度大跌超7% 10倍杠杆从“中签工具”变“亏损放大器”
2026-10-28 14:56:24 10秒看完全文要点
10月28日,A股精密制造龙头东山精密正式登陆港交所主板(代码:02384.HK),截至目前股价微跌0.35%,盘中一度翻红,首日表现整体平稳。但上市前夜的一场暗盘波动,让不少参与打新的投资者惊出一身冷汗。本次香港公开发售散户端认购不足,出现参与即100%全额中签的罕见结果,叠加暗盘一度大跌超7%,让加了10倍孖展杠杆的散户距离爆仓仅一步之遥,本该低风险的打新操作,险些演变成一场爆仓惊魂。
认购仅0.52倍触发全额中签 10倍杠杆从“中签工具”变“亏损放大器”
本次风波的核心,是港股打新规则与认购不足的特殊叠加效应。
与A股依托持仓市值的打新机制不同,港股打新无需股票持仓,账户有现金即可参与,同时券商普遍提供孖展(保证金)申购服务,最高可加10倍杠杆——投资者仅需拿出10%的本金,券商垫付剩余90%资金,以小博大提升中签规模。 在常规热门新股申购中,认购倍数可达数十倍甚至上百倍,中签率普遍低于10%。因此即便加10倍杠杆,最终大多仅能中签1-2手,就算新股破发,亏损金额也十分有限,这也是散户敢于高杠杆打新的普遍认知。
但东山精密的配售结果彻底打破了这一惯性。10月27日晚间披露的分配公告显示,本次香港公开发售部分认购倍数仅0.52倍,出现明显认购不足,散户申购份额最终仅占本次发售总额的5.19%。对应的配售规则直接拉满风险:所有参与认购的投资者100%中签,认购多少手就全额分配多少手。对于仅拿出1手本金、通过10倍孖展申购10手的散户而言,原本博的是“中1手赚差价”,最终却要全额承接10手股票。理论上,只要新股破发幅度超过10%,投资者的本金就会全部亏光,甚至倒欠券商资金,直接触发爆仓。
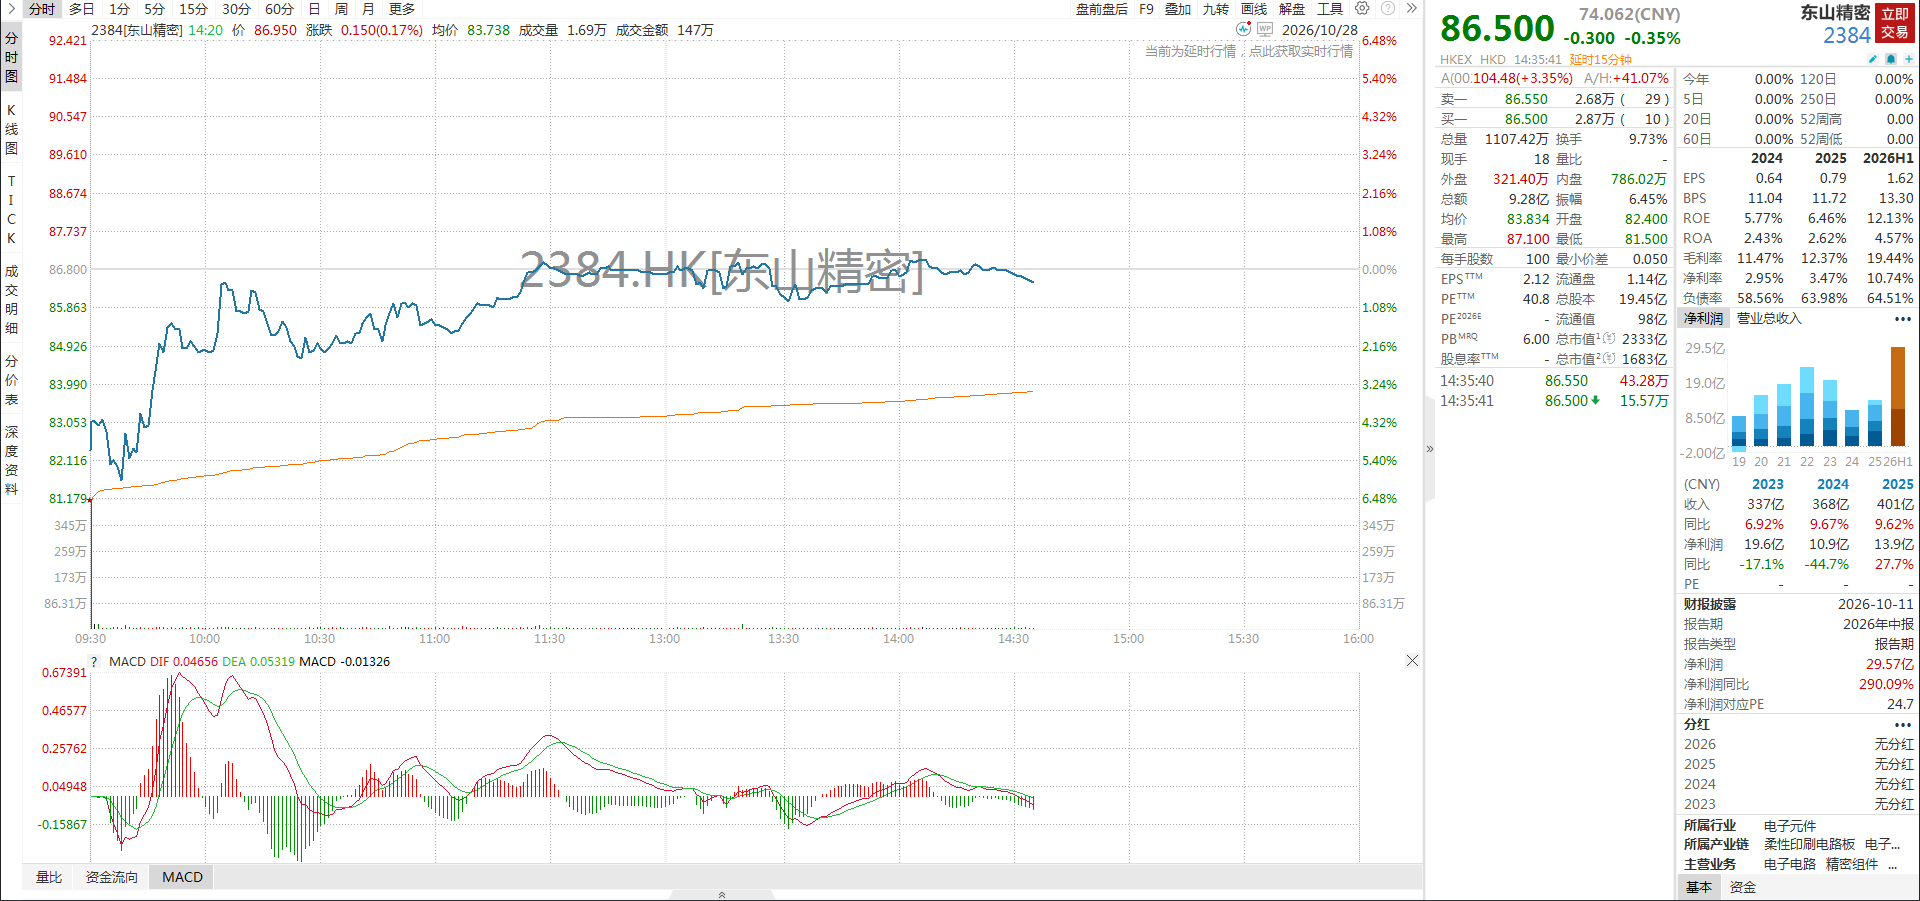
暗盘大跌踩近爆仓红线 首日平稳落地终是虚惊一场
上市前夜的暗盘交易,把这份担忧推到了顶点。暗盘阶段东山精密股价一度大跌超7%,距离10%的爆仓警戒线只差3个百分点。不少高杠杆申购的散户彻夜难安,投资交流群里“打新会爆仓”的讨论刷屏,原本的打新收益预期,直接切换成了本金能否保住的担忧。好在上市首日股价并未出现深度下探,开盘后震荡回升,这场由杠杆引发的爆仓危机最终有惊无险。
弱市下认购不足成常态 近年已有数十个案例
事实上,港股新股公开发售认购不足并非个例,市场情绪越低迷,这类案例出现的频率就越高。
据不完全统计,2022年、2023年分别有8家、7家新股出现公开发售认购不足的情况;2024年有如祺出行、茶百道等新股;2025年宜宾银行上市时同样遭遇散户端申购不足。这类多为大市值公司、二次上市标的或传统行业企业,在市场偏弱、赚钱效应不足的阶段,散户参与意愿低迷,很容易出现申购份额无人认领的局面。
港股打新生态生变 无脑稳赚时代终结
这场有惊无险的打新风波,本质上是港股打新生态变化的一个缩影。
早年港股打新凭借较高的首日上涨胜率,被市场视作类低风险的套利,散户普遍习惯加杠杆博取超额收益。但近年来,随着新股供给持续增加、二级市场行情走弱,新股破发已经常态化,尤其是二次上市的大市值标的,上市首日表现普遍平淡,甚至频繁出现深度破发,打新早已不是稳赚不赔的生意。
本次事件也给投资者敲响了警钟:港股打新并非零风险,高杠杆孖展申购更是隐藏着极端风险。对于普通投资者而言,参与港股打新需要先评估标的基本面、市场情绪与认购热度,谨慎使用高杠杆工具,避免本该低风险的打新操作,演变为超出承受能力的杠杆亏损。
风险提示:本文基于上市公司公告与公开市场信息整理,不构成任何投资建议。新股破发风险、杠杆交易风险、市场情绪波动均可能引发投资亏损,请投资者理性决策、注意投资风险。

