全部评论
谈谈您的想法...
利润腰斩,千亿白电巨头被低估了吗?
格隆汇 2026-10-28 20:41:39 10秒看完全文要点
在发布业绩之前,格力上周已经连续两天大跌,市场已经对于业绩做出了提前反应。
直到26日晚,业绩正式落地。
前三季度,格力营业收入为1260.8亿元,同比下降8.1%;归母净利润为172.7亿元,同比下降19.5%。
从过去两个季度业绩推算,三季报数据注定会有点难看,但业绩的下滑幅度,也依旧惊人。
第三季度,格力的单季营收同比下滑幅度陡然加速至15.1%,净利润更是同比下滑了43.3%。
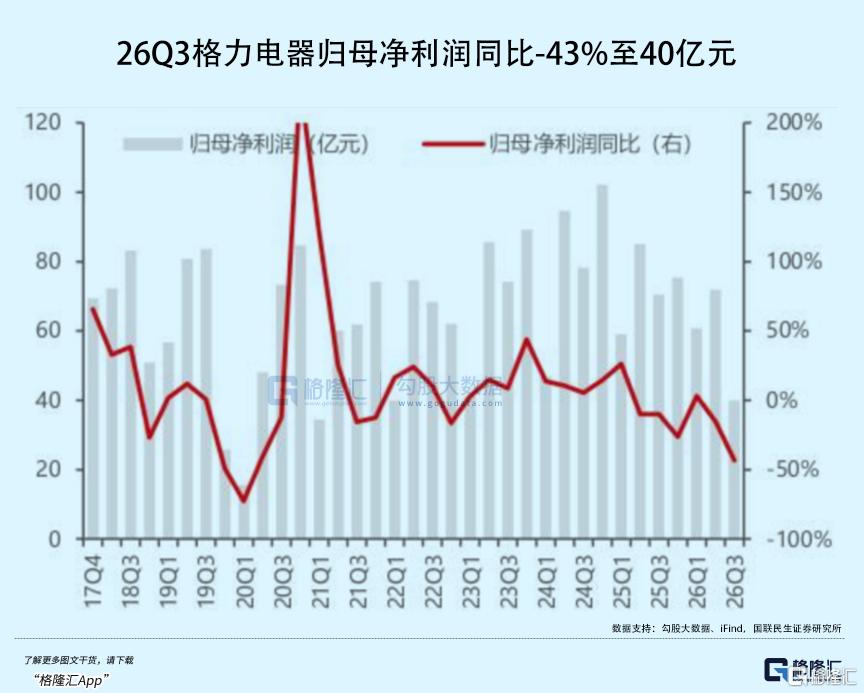
对于一家营收超千亿的龙头,这样的业绩不是投资人想要看到的。
但,市场似乎已经习惯了格力的利润失速。
过去一段时间,格力面临的场景不过如此往复——利润降,分红涨,只有估值一直趴在地板上。
那么,到底该如何看待如今的格力?
01
格力的问题从来不复杂,复杂的恰恰是它的简单。
2025年格力消费电器收入1330.55亿元,占总营收的78.06%,其中绝大部分是空调。
空调的周期位置,几乎就是格力利润表的周期。
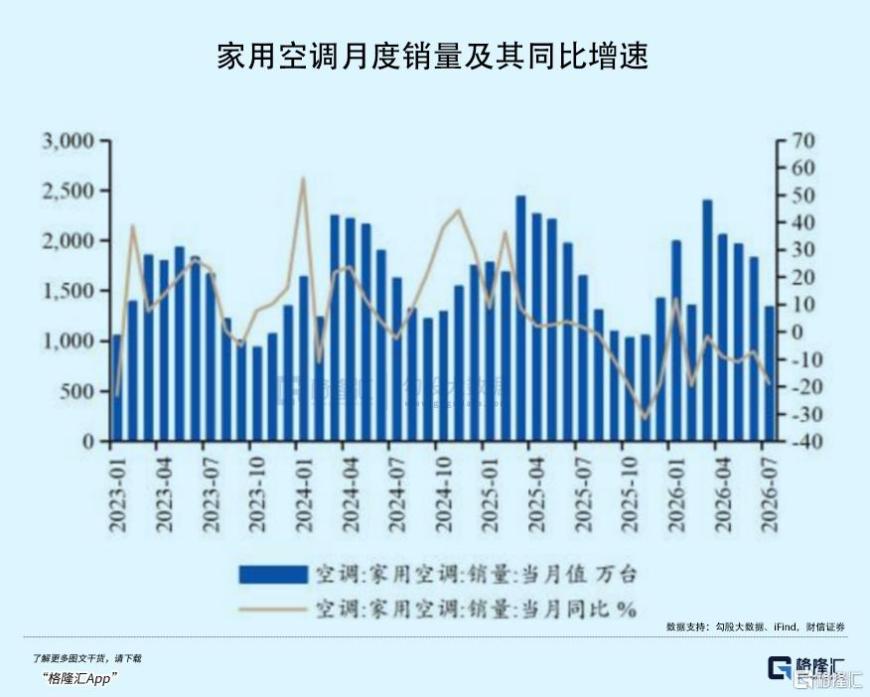
而近些年的空调市场,越来越冷。
产业在线数据显示,2026年前三季度中国家用空调行业总销量1.50亿台,同比下降8.4%。
面对大盘的下滑,格力自然也难以独善其身。
但问题在于,营收仅仅下滑了十几个百分点,净利润却近乎腰斩,和过往格力展现出来的“稳利润”形象大不相符。
这样的剪刀差背后,是2026年三季度,格力取消了过去多年的淡季开盘打款压货政策。
“开盘”是空调行业长期沿用的一种渠道模式,在新冷年开启时,通过销售政策,吸引经销商淡季打款、进货。
也是因此,第三季度格力的合同负债,也即是经销商提前打给格力的货款从上年同期的水平骤降至77.91亿元,同比降幅43.2%。
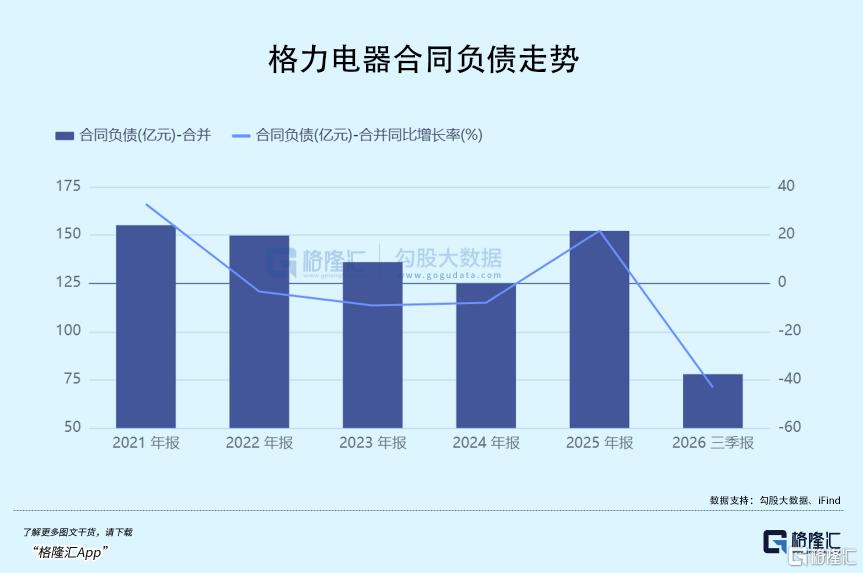
过往,合同负债是家电企业收入的重要来源之一,这一项目大幅缩水,对于报表来说有不小的影响。
而在营收下滑之时,部分固定费用和战略性投入并不随之等比缩减。
2026年,格力大动作频频。
不论是渠道改革,还是推广新品牌晶弘,包括建设海外自主品牌,这些支出仍在延续,导致费用率被动抬升,放大了利润降幅。
加之2026年原材料价格持续高位运行,对于利润形成了进一步挤压。
2026年上半年,格力内销主营毛利率就已同比下降2.6个百分点至31.9%,其中,既有原材料涨价的挤压,也有晶弘子品牌起量带来的稀释,以及渠道补贴和以旧换新消费者补贴的主动让利。
持续的运营压力,叠加三季度取消淡季开盘打款压货带来的营收下降,也就导致利润的收缩突然俯冲向下。
相比单季度的利润暴跌,其实更重要的问题是,这些因素是周期性的、一次性的,还是结构性的、持续性的。
不同的答案,会带来截然不同的判断。
渠道改革,是理解格力当下一切难看的财务数据的根基。
2025年下半年以来,格力将原先的盛世系省级代理体系改造为恒信系全资子公司平台,本质上是一场渠道扁平化的改革。
在新模式下,定价权和销售政策收归厂家,大代理商的利润空间部分回流上市公司,终端价格竞争力得以增强。
改革的效果是格力的存货周转天数从2022年的超过100天,降至2026年的78天左右。
但代价则是,合同负债骤降,表观收入承压,经销商在过渡期内的观望情绪,导致现金流大幅下滑。
尽管这或许是用短期利润交换了长期的渠道效率,但改革是否完成、渠道信心何时能够修复,都需要耐心的等待。
而相比利润的短期阵痛,眼下更值得警惕的,是格力现金流的下滑。
02
从企业视角,格力能否重回增长固然重要,但从投资视角,当市场已经不再用成长股的框架看待格力时,目前的格力,到底处于一个什么位置?
截至2026年10月底,格力A股的市盈率(TTM)约为8.4倍,市净率约1.4倍,预期股息率在8%以上。
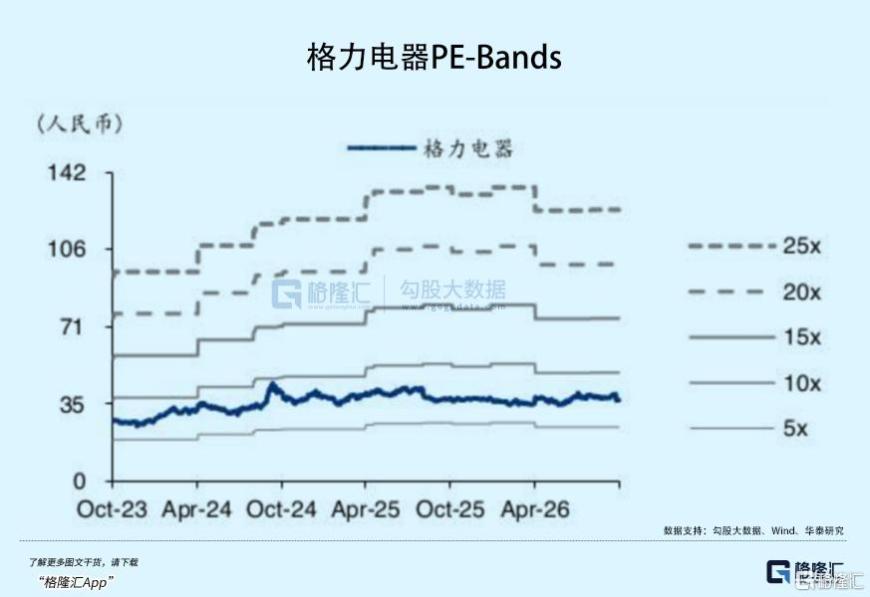
横向对比,美的集团2026年预期PE约12至15倍,海尔智家约10倍,格力的估值已经跌出一个量级。
回看过去五年,格力利润复合增速5.52%,同期美的10.05%、海尔17.11%,增速的巨大差异,解释了PE之间的巨大差异。
但也意味着,市场对格力成长性的预期已经降得较为充分,估值中隐含的悲观成分较多。
股息率方面,2025年度每股分红3元,按年报披露时股价计算高达7.8%,三季报后按37元左右的股价计算仍在8%以上。
综合这些数字,格力目前已经呈现出一种类似于债券的资产特征,也即是利润增长很弱,但现金流和分红很强。
格力2026第三季度净现金约716亿元,占总市值34%,扣除净现金后的市盈率仅约5倍,这一估值结构在A股大型龙头中较为罕见,意味着市场对格力经营性资产的定价相当之低。
对于格力而言,目前的估值确实很低,这也意味着,公司向上的弹性主要来自估值修复而不是盈利扩张,股价的防御性也主要来自股息率的心理支撑,而不再是其成长性。
但如果按照此来定价,还有一个隐含前提,那就是现金流的可持续性。
从这个角度看,格力当下最大的安全边际不在于它还能增长多少,而在于它的空调业务即使收缩,仍然能产生足以覆盖高分红和回购的现金。
2025年格力在利润下滑的同时经营现金流大增57.93%,2026年前三季度经营现金流241亿元,仍然是同期净利润的1.4倍,货币资金1175亿元,财务结构依然稳健。
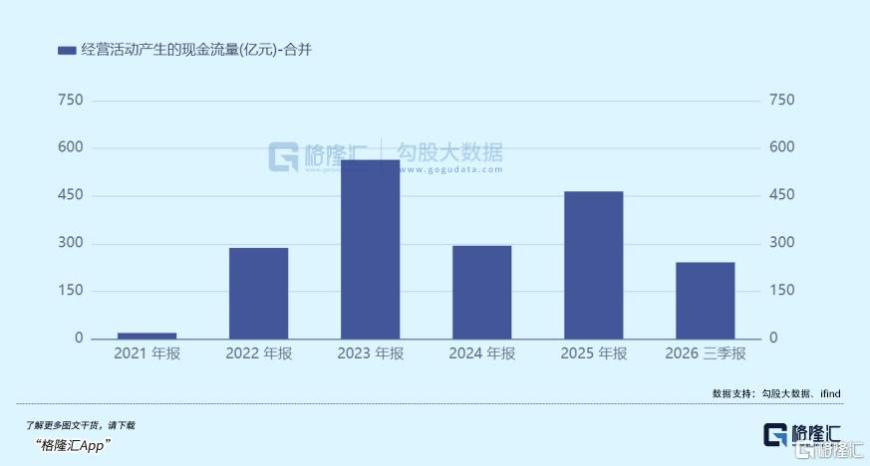
然而,三季报却让这个问题变得更加突出,那就是,当行业下行一步步从影响收入转向侵蚀利润,现金流的韧性还能维持多久?
目前,机构对格力2026年全年净利润的主流预期在290亿元上下,而前三季度只完成了172.74亿元,这意味着四季度需要超过110亿元才能达标,难度并不算小。
如果格力全年利润最终落在260亿元附近,按当前市值计算的静态PE会上升到8倍左右,股息率如果维持3元/股,仍然在7%以上,那么格力的分红率将超过100%。
这样的本质上是在用存量现金补贴当期回报,在资产负债表足够厚的时候,这种模式可以持续,但注定不可能无限延续。
不仅如此,2026年第三季度,格力的净利率少了6.8个百分点,如果这个趋势在四季度和2027年延续,自由现金流迟早会感受到压力。
在三季报中,格力管理层把利润下滑归因于原材料价格高企和“卷品质不卷价格”的主动选择,这两个因素都是不可控或不可持续的。
毕竟原材料成本不会永远在高位,而在行业降幅逐季扩大的背景下,格力不降价的策略意味着,它需要守住更多的市场份额。
2026年上半年,格力品牌家空全渠道零售份额仍达到25.8%,线上市场份额24.2%,排名第一。
其推出的子品牌晶弘表现也尤为突出,2026年Q1格力系空调线上零售量份额达到27%,同比提升6.9个百分点,其中晶弘贡献了5.4个百分点的增量,已经跻身线上第六名。
对于格力而言,晶弘的意义不仅仅在于短期贡献多少利润,而在于,当行业价格带整体下移时,格力能够利用主品牌守住中高端定位,晶弘承接对价格敏感的需求,形成一个有层次的品牌矩阵,补上过去价格带上的缺口。
从这一点上看,格力还有一定的发展空间。
因此,格力后续的悬念在于,现金流能否保持稳健,高分红能否延续。
若这一基础发生松动,其类债券的资产特征将被削弱,估值也可能面临快速下修风险。
反之,若公司能够守住市场份额、等待利润修复,并在现金流可覆盖的前提下维持高分红,则当前偏低的估值仍具备一定修复空间。
03
结语
如今的格力,早已不是曾经高速增长的大白马。
格力的三季报数据固然难看,但这并不意味着它在家电行业的竞争中就会落败。
空调线上份额的回升、晶弘的品牌分层以及渠道周转效率的改善,都能看出,格力正在从过往的困难局面中走出来。
而合同负债的收缩、现金流的走弱、多元化的迟缓,同样也是这场变革留下的伤痕。
对于投资者而言,格力不需要重新变成一只成长股才能证明自己的价值,它需要证明的,只是它仍然是一家能持续产生现金、并且愿意把现金交到股东手里的公司。

