全部评论
谈谈您的想法...
离谱!营收暴增74%单季却亏5亿!国轩高科今日跌停,炒股浮亏8.9亿拖垮利润,近一年股价接近腰斩
2026-10-29 15:15:53 10秒看完全文要点
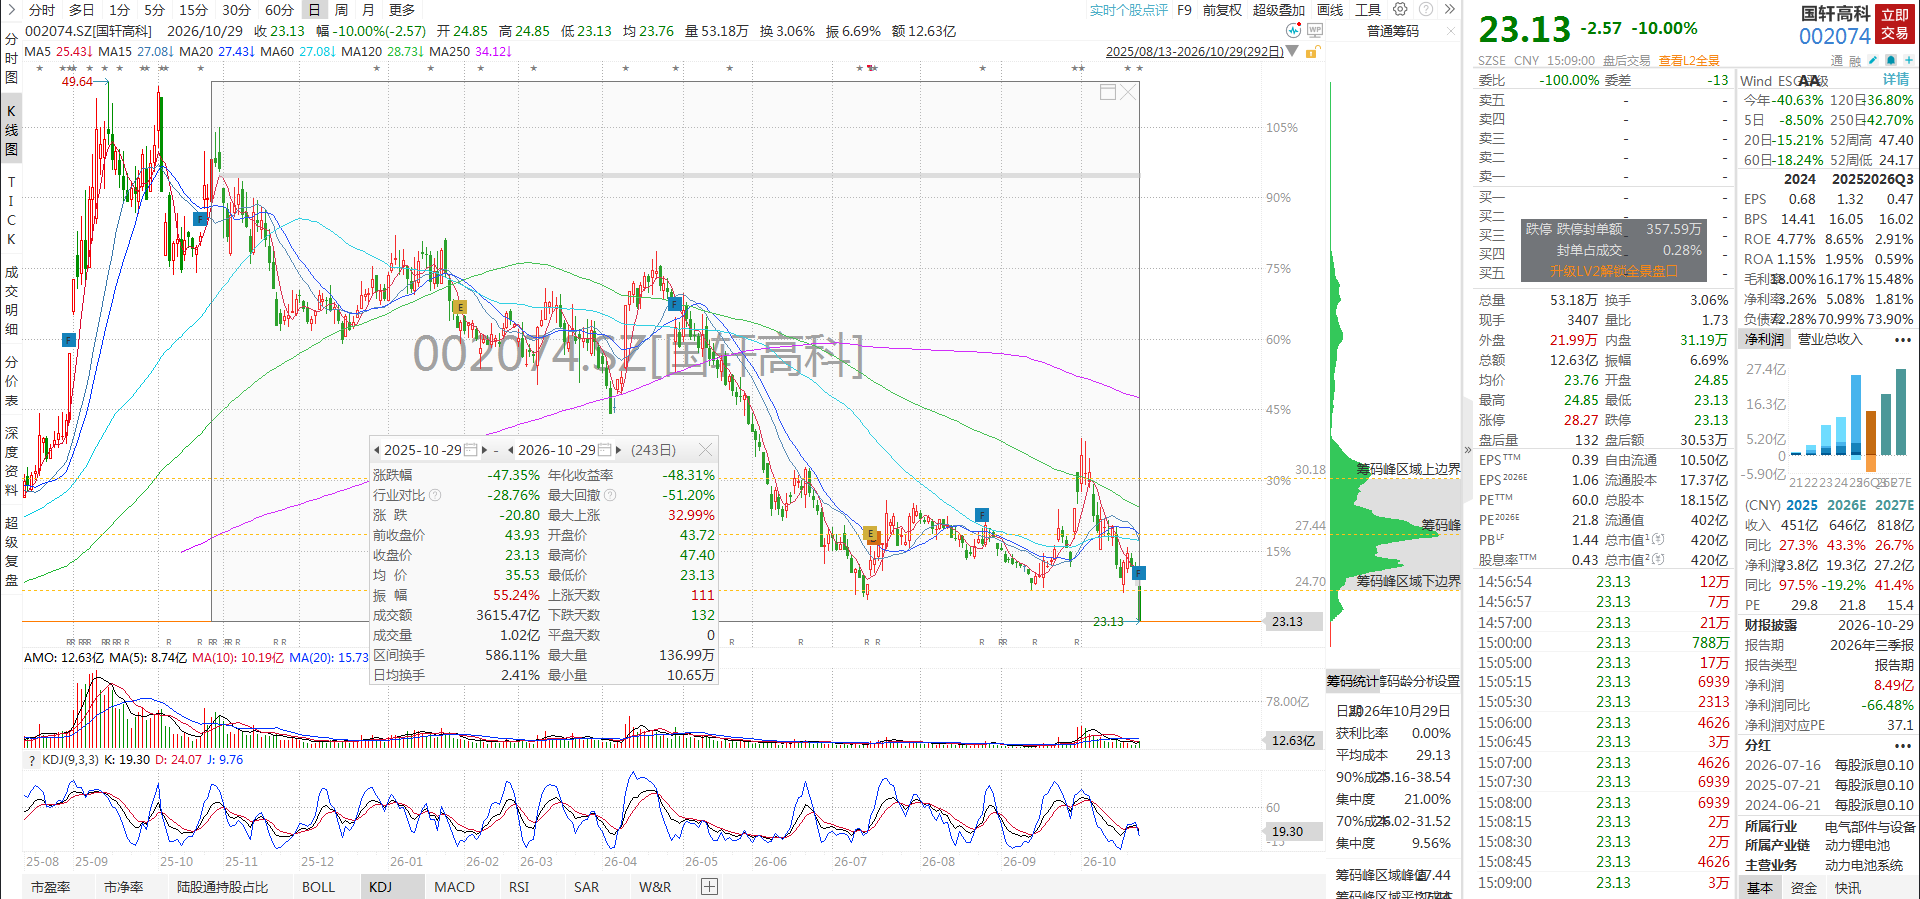
10月29日,动力电池厂商国轩高科(002074.SZ)低开低走封死跌停,截至收盘报23.13元,股价创下近一年新低。
股价大跌的直接导火索来自前一晚披露的三季报:公司单季营收同比暴增超七成,主业盈利实现翻倍级修复,但归母净利润却直接由盈转亏,核心拖累来自8.9亿元的股权投资浮亏,“主业赚、投资亏”的极端分化,让这份财报成为市场热议的焦点。
第三季度公司扣非归母净利润1.45亿元,同比大增1062.66%
财报数据显示,第三季度公司实现营业收入176.62亿元,同比增长74.62%;归母净利润为亏损5.37亿元,对比上年同期21.67亿元的盈利,单季直接由盈转亏。拉长至前三季度,公司累计实现营收454.37亿元,同比增长53.98%;归母净利润8.49亿元,同比大幅下滑66.48%。
利润端的大幅走弱,并非主业经营恶化所致,扣非数据清晰印证了这一点。第三季度公司扣非归母净利润1.45亿元,同比大增1062.66%;前三季度扣非归母净利润2.52亿元,同比增长195.54%。两组数据对比可见,动力电池主业经营质量正持续改善,收入放量带动主业盈利快速修复,净利润崩塌与电池生产销售的核心业务并无直接关联。
8.9亿金融资产浮亏 非经常性损益成利润最大变量
公司在财报中明确解释,净利润同比下滑,主要系持有的股票资产公允价值变动和汇率变动共同影响所致。 从利润表明细来看,第三季度公司非经常性损益合计为-6.82亿元,其中“除同公司正常经营业务相关的有效套期保值业务外,非金融企业持有金融资产和金融负债产生的公允价值变动损益以及处置损益”一项为-8.91亿元,也就是市场热议的股权投资浮亏,是当期利润的最大拖累项。
据了解,国轩高科此前围绕新能源产业链布局了多家上市公司股权,相关资产归类为交易性金融资产,其市值波动需直接计入当期利润表。这类投资在行情上行期可成为利润增厚项,在市场调整阶段则会反向侵蚀盈利,导致归母净利润的波动幅度远大于主业本身,公司业绩的可预测性也因此被明显削弱。
营收高增有支撑 海外产能+客户结构双轮驱动
营收端的高速增长,背后有明确的产业基本面支撑。 公司动力电池产能持续释放,海外生产基地建设有序推进,与大众汽车的配套合作项目稳步落地;同时储能业务进入快速放量期,海外储能订单持续增长,动力电池+储能双赛道共同带动营收规模大幅扩张。
行业层面,尽管动力电池领域价格竞争仍在持续,但公司凭借客户结构优化、海外市场拓展,实现了出货量与营收的逆势高增,市场份额稳步提升,主业经营韧性逐步显现。
近一年股价几近腰斩 盈利确定性压制估值修复
行情数据显示,2025年10月29日公司股价收盘报45.82元,截至2026年10月29日跌停收盘报23.13元,近一年累计跌幅接近五成,股价几近腰斩,市值大幅缩水。
市场的核心担忧集中在两点:一是动力电池行业整体产能过剩、价格竞争激烈,行业盈利中枢持续下移,市场对主业盈利修复的持续性仍有分歧;二是公司大额权益投资带来的利润扰动过大,归母净利润波动剧烈,难以形成稳定的盈利预期,进一步压制了估值修复空间。
整体来看,国轩高科这份三季报呈现出“主业边际向好、投资拖累业绩”的特殊格局。对于锂电企业而言,产业链股权投资本是打通上下游、获取增值收益的产业布局,但在市场波动下也成为业绩的双刃剑。投资者在评估公司价值时,需区分经营性盈利与短期投资损益的影响,聚焦主业本身的成长韧性与盈利修复节奏。
风险提示:本文基于上市公司公告与公开市场信息整理,不构成任何投资建议。锂电行业竞争加剧、下游需求不及预期、权益类投资波动均可能引发业绩与股价大幅波动,请投资者理性决策、注意投资风险。

