全部评论
谈谈您的想法...
“黑色星期五”席卷全球!英特尔重挫28%创52年来最大跌幅,费城半导体指数大跌7.2%,黄金跌破3900美元崩跌3.6%,12月加息概率逼近86%!更大风暴还在后头?
2026-10-31 16:05:09 10秒看完全文要点
10月30日,全球金融市场迎来惨烈的“黑色星期五”,10月收官之日上演全线抛售潮。
贵金属、美股科技股、加密货币集体重挫:现货黄金单日暴跌超135美元,击穿3900美元关口创一年新低;纳斯达克指数重挫近3%创五个月最大单日跌幅,英特尔单日崩跌近29%,创下52年来最大单日跌幅。叠加美联储官员接连释放鹰派信号、中东地缘局势持续升温、AI巨额投资回报遭遇市场集体质疑,多重利空共振之下,全球市场的波动风暴或许才刚刚拉开序幕。
一、贵金属惨遭血洗:黄金单日暴跌135美元 避险逻辑彻底失灵
周五贵金属市场迎来集中抛售,金银双双创下阶段性大跌。截至收盘,COMEX黄金收跌146.5美元,报3884.9美元/盎司,跌幅3.63%;现货黄金日内从高点4026美元最低下探至3891美元,最大跌幅超3.36%,单日暴跌超135美元,创下近一年来新低。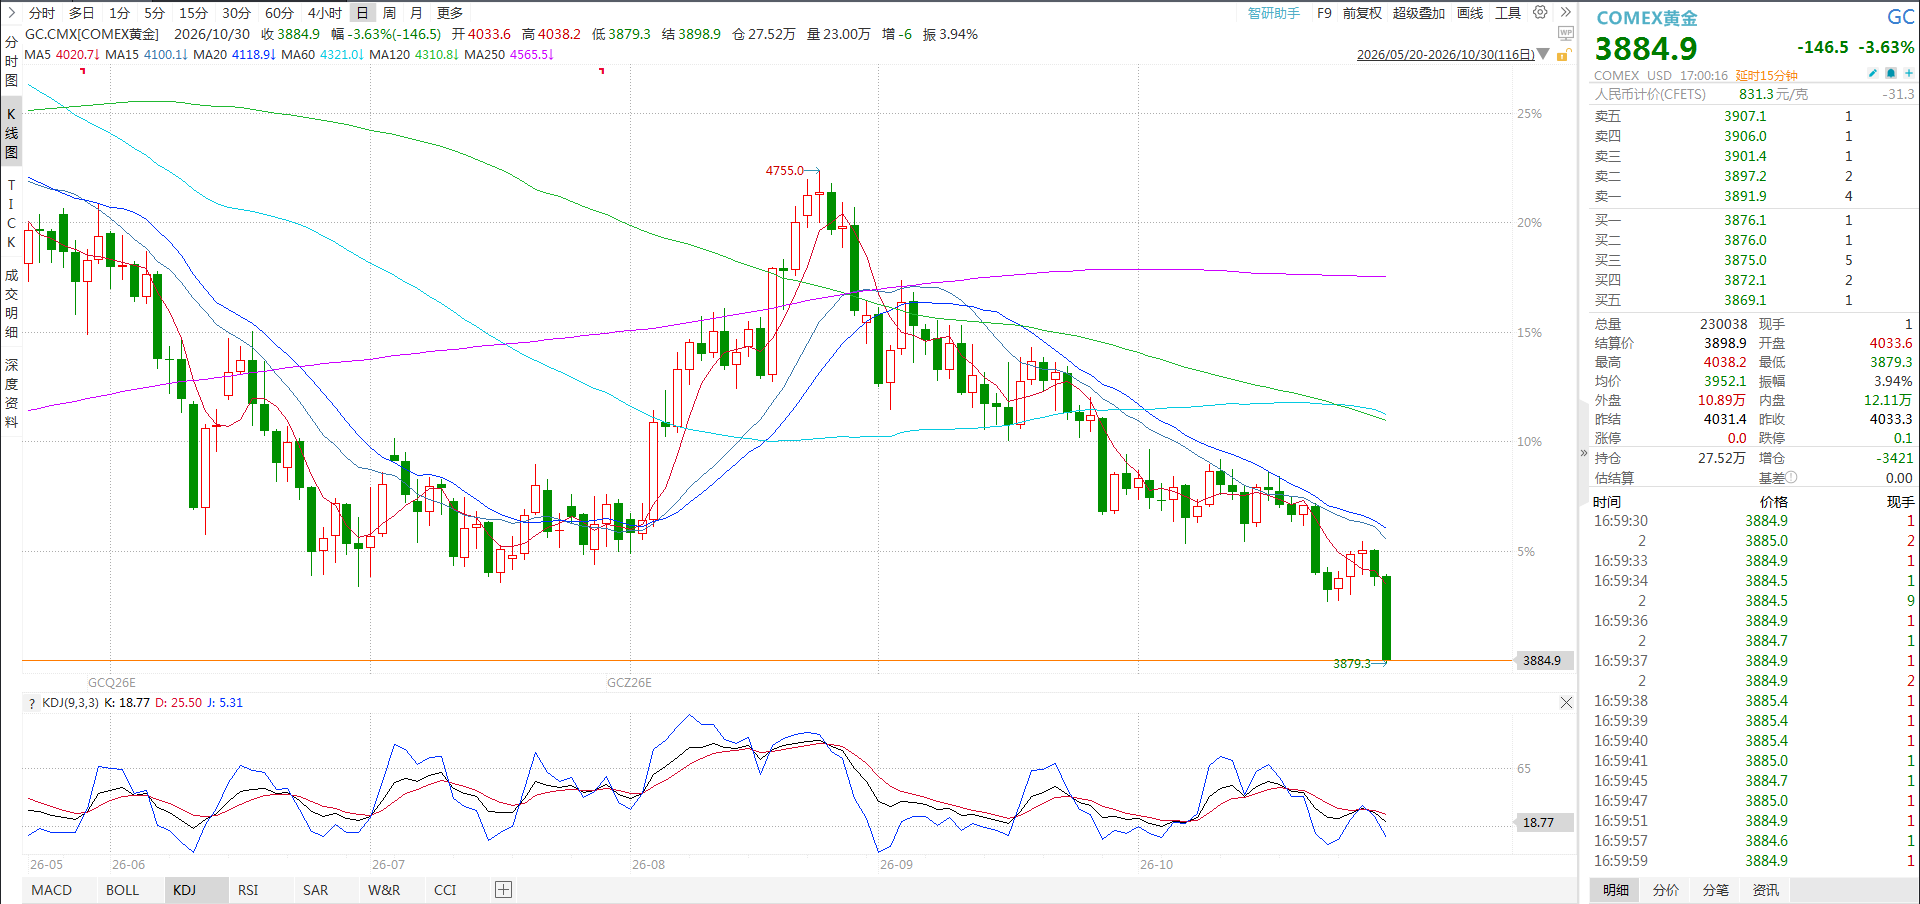
白银跌势更为猛烈,COMEX白银收跌6.2%,报49.135美元/盎司,自2025年11月以来首次失守50美元整数关口,现货白银日内最大跌幅达6.12%。
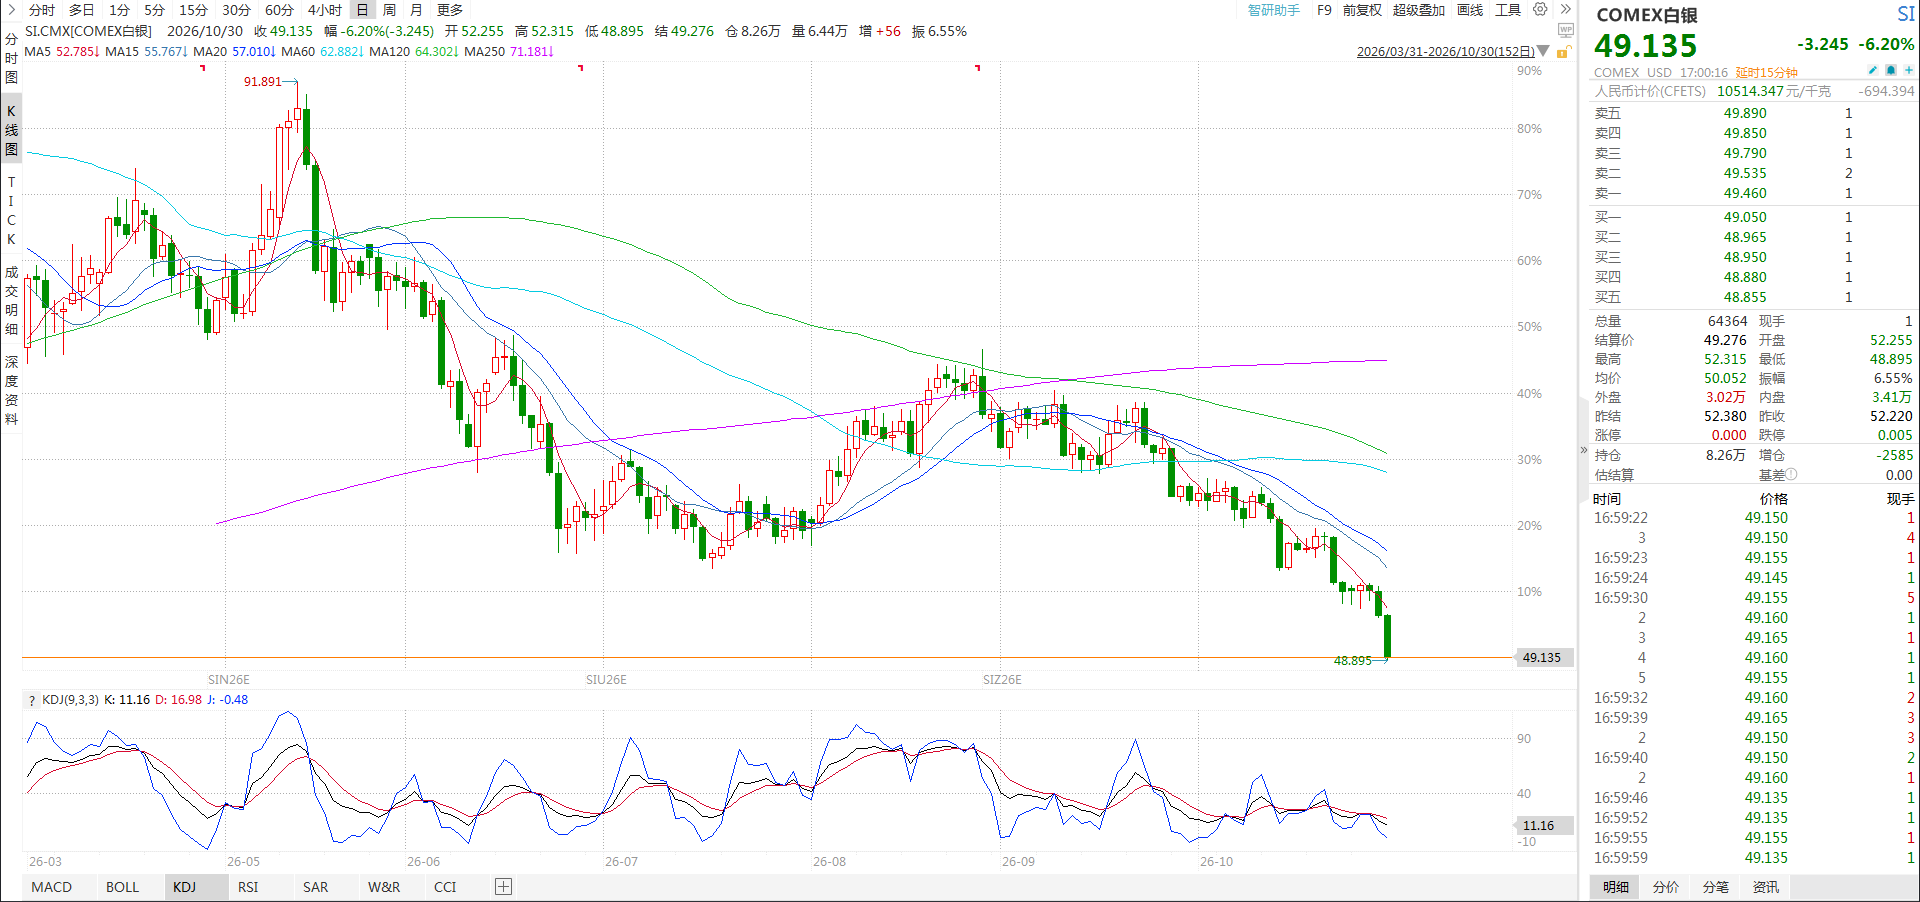
月度维度看,黄金10月累计下跌超7%,走出连续两个月回调;白银单月跌幅约18%,表现显著弱于黄金。本轮下跌最反常的点在于,传统避险逻辑失效。中东局势升级、美股集体大跌的背景下,黄金非但没有获得避险资金加持,反而成为抛售重灾区。核心原因来自三重压力:
其一,保证金抛售引发流动性踩踏。部分投资者为弥补股票、加密资产的亏损、满足保证金要求,被迫抛售黄金变现,导致贵金属与风险资产同步下跌,避险属性阶段性失效;
其二,加息预期持续压制无息资产。美国9月PCE物价指数同比上涨3.6%,核心PCE同比3.1%,显著高于美联储2%目标,市场对12月加息的预期快速升温,高利率环境持续抬升持有黄金的机会成本;
其三,避险资金转向生息资产。当日10年期美债收益率回落,资金更多流入美国国债等带息避险品种,而非无息黄金,进一步分流了贵金属的配置需求。
二、科技股集体崩跌:英特尔带崩半导体 AI投资逻辑遭遇盈利拷问
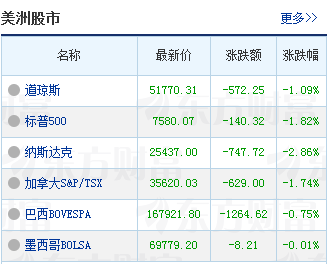
美股科技板块成为周五抛售的核心重灾区。截至收盘,纳斯达克综合指数下跌2.86%,创下6月5日以来最大单日跌幅;标普500指数跌1.82%;道琼斯工业平均指数跌1.09%。三大指数本周全线收跌,月度走势出现极致分化:道指10月累计上涨1.7%,纳指单月大跌5.3%,科技成长股的估值调整压力显著大于价值板块。
引爆本轮抛售的直接导火索,是英特尔与亚马逊两份财报释放的负面信号。
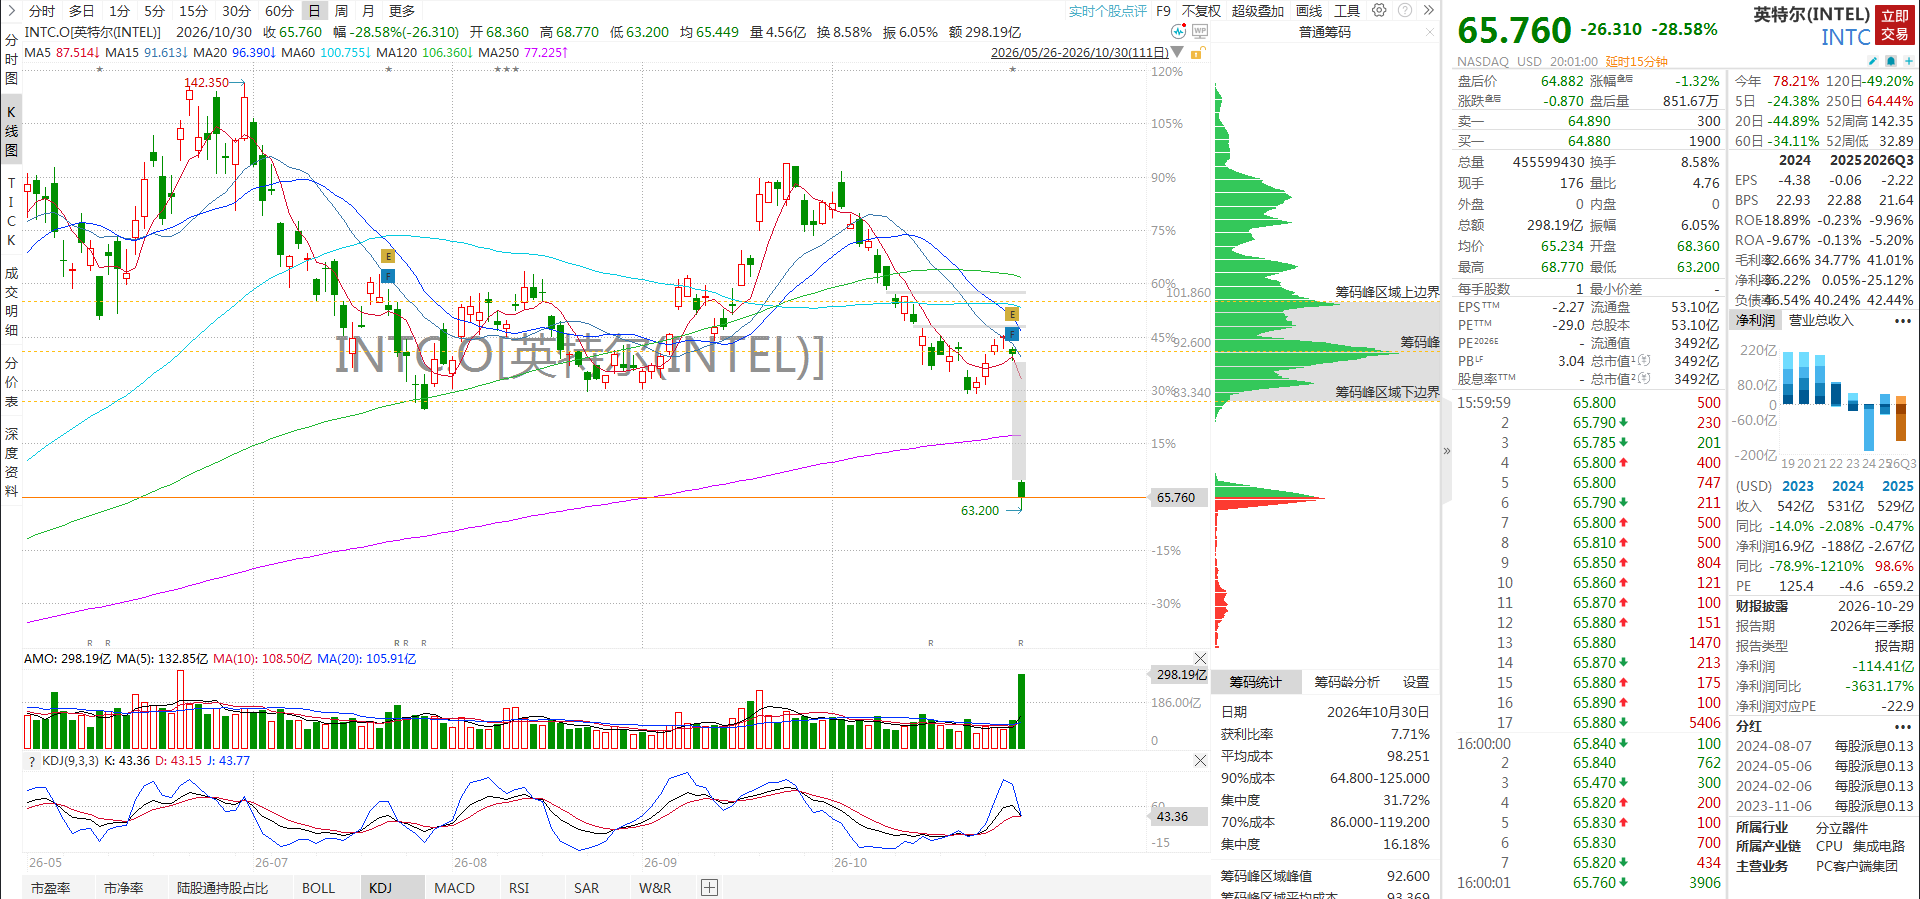
英特尔收盘暴跌28.58%,为其有记录以来第二大单日跌幅,仅次于1974年7月5日的29.9%。公司Q3营收165.1亿美元同比增长21%,基本符合预期,但四季度业绩指引大幅低于市场预期:预计营收150亿-160亿美元,调整后每股收益仅25美分,远不及市场预期的43美分。同时公司警告PC市场低迷至少延续至2027年上半年,2027年还将大幅加码资本开支,自由现金流可能转负,直接引发资金集体出逃。
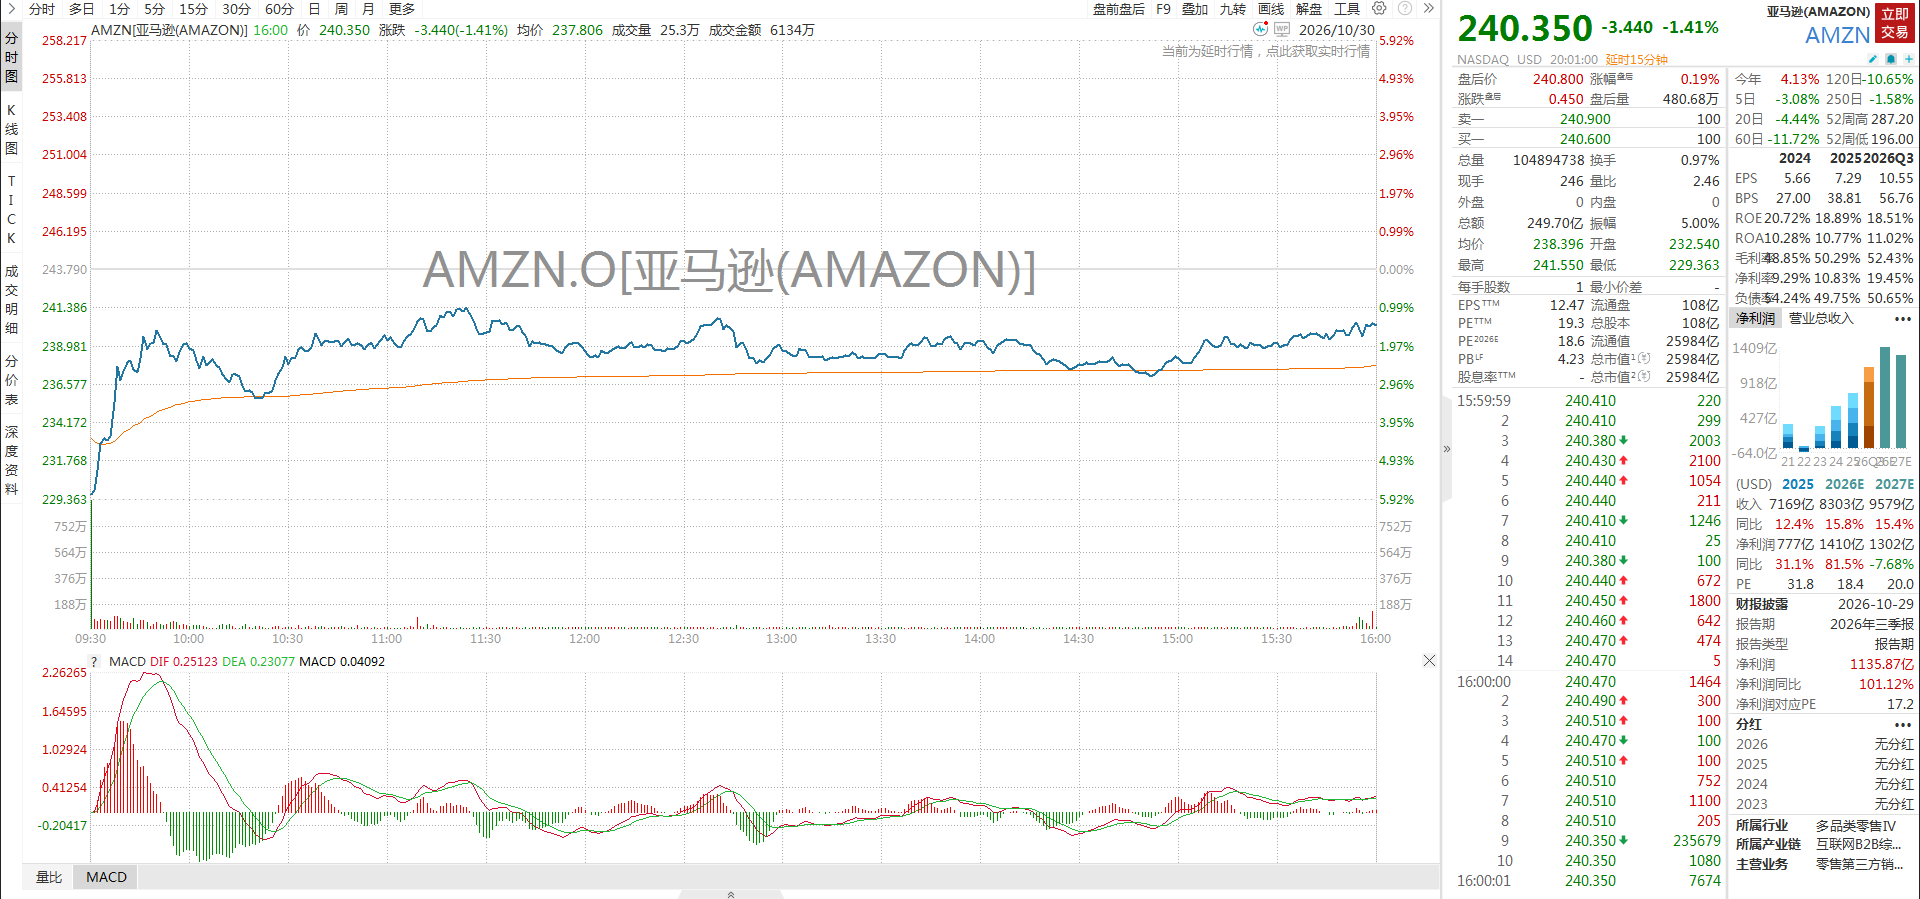
亚马逊同样承压,公司Q3业绩不及预期,自由现金流为负424亿美元,却仍维持全年2200亿美元的巨额资本开支计划,叠加前一日谷歌财报同样暴露AI高投入下的现金流压力,市场对科技巨头AI军备竞赛的回报质疑集中爆发。
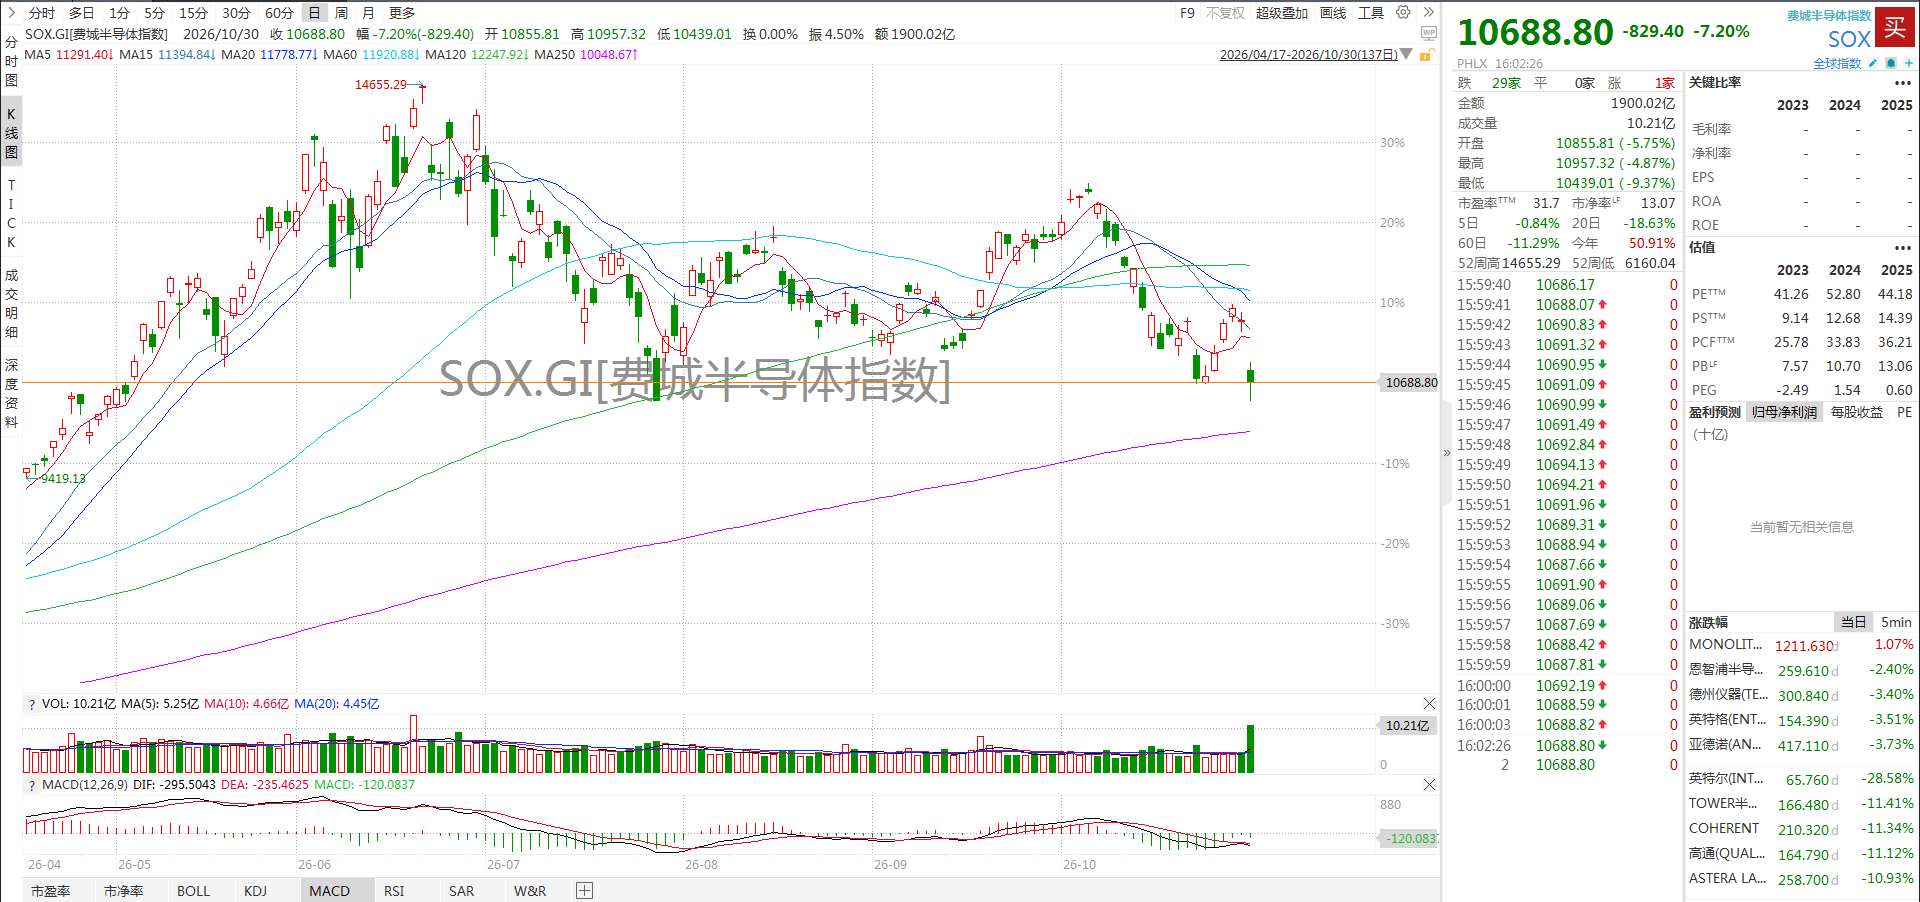
半导体板块全线遭重挫,费城半导体指数大跌7.2%,创6月以来最大单日跌幅。AMD跌超10%,高通跌超11%,闪迪跌超13%,英伟达跌4.2%,总市值失守5万亿美元关口。AI基础设施标的跌幅更深,CoreWeave10月以来累计暴跌超36%,Nebius跌约33%,市场开始重新审视高负债、高资本开支模式的可持续性。
加密货币赛道同步遇冷,币安被传遭遇63亿美元黑客攻击的消息进一步打击风险偏好,加密概念股集体走弱。
与科技股暴跌形成鲜明对比的是防御板块逆势走强。沃尔玛、可口可乐涨近2%,宝洁、默沙东、安进等消费、医药标的同步上涨,资金明显从高估值成长赛道,向现金流稳定、盈利确定性高的防御资产切换。此前投资者愿意为AI的远期前景支付高估值,如今开始严格审视资本开支效率、自由现金流与盈利兑现节奏。
业绩方面,据LSEG数据,标普500指数成分股中已有299家公司公布三季报,其中82%业绩超出预期。分析师目前预计标普500指数成分股三季度盈利同比增长31.6%。
但现金流恶化、高资本开支的个股仍容易遭到猛烈抛售,“看盈利、重现金流”正在取代“炒故事、搏预期”,成为当下市场的核心定价标准。
三、美联储鹰派信号升级:高官喊话至少再加息两次 12月加息概率逼近86%
就在美联储10月宣布按兵不动仅两天后,两位地区联储主席接连释放强硬表态,直接推高市场加息预期。
圣路易斯联储主席穆萨莱姆明确表示,美国通胀高企且范围广泛,进一步收紧货币政策不仅有必要,而且应当尽快行动,提前小幅加息好过后续被迫大幅紧缩,对经济的冲击更小。
拥有12月会议投票权的达拉斯联储主席洛根释放了更明确的信号:按照当前经济前景判断,美联储至少还需要实施两次25个基点的加息,不必每次会议都加息,但最终利率终点需要继续上移,完成加息后可暂停观察经济反应。
政策转向的底层支撑,是美国经济的韧性与通胀的粘性。
美东时间周四(10月29日),美国商务部公布的初步数据显示,第三季度美国实际国内生产总值(GDP)按年率计算增长3.4%,高于市场预期的3.1%至3.2%,也明显快于第二季度的2.2%,创一年来最快增速。失业率维持在4.2%的均衡水平,就业市场并未明显降温;通胀始终徘徊在3%以上,距离2%的目标仍有明显差距。美联储内部的分歧也在扩大,10月议息会议已有两名委员投下反对票,支持立即加息,鹰派阵营正在持续扩大。
市场定价快速跟进。芝商所FedWatch工具在本次会议后的市场定价显示,交易员预计12月加息25个基点的概率约为86%。多家投行已更新预测,美银、瑞银等均预计美联储将在12月和明年3月各加息一次,利率终点上移至4.25%-4.50%区间。 高利率维持更久的预期,正在持续压制全球风险资产估值,也成为本轮贵金属、科技股集体下跌的核心宏观背景。
四、地缘+油价添火:原油站稳百元关口 通胀压力再度抬升
中东局势的持续升温,正在为市场增添新的不确定性。
《华尔街日报》披露,美军方已向特朗普总统汇报潜在军事行动选项,市场担忧11月美国中期选举后,美方可能对伊朗采取进一步行动;霍尔木兹海峡再度发生油轮遇袭事件,一艘商用油轮遭爆炸装置袭击起火,地缘风险溢价持续推升油价。
截至收盘,WTI原油期货收涨0.93%,报102.95美元/桶;布伦特原油期货收涨2.35%,报113.4美元/桶,双双创下六个月新高。
目前霍尔木兹海峡石油运输量已逐步恢复至冲突前的80%左右,沙特产量回升、美国原油产量维持高位,一定程度上限制了油价涨幅。但乌克兰持续袭击俄罗斯能源设施、胡塞武装威胁沙特能源基地,仍在为油价提供底部支撑。
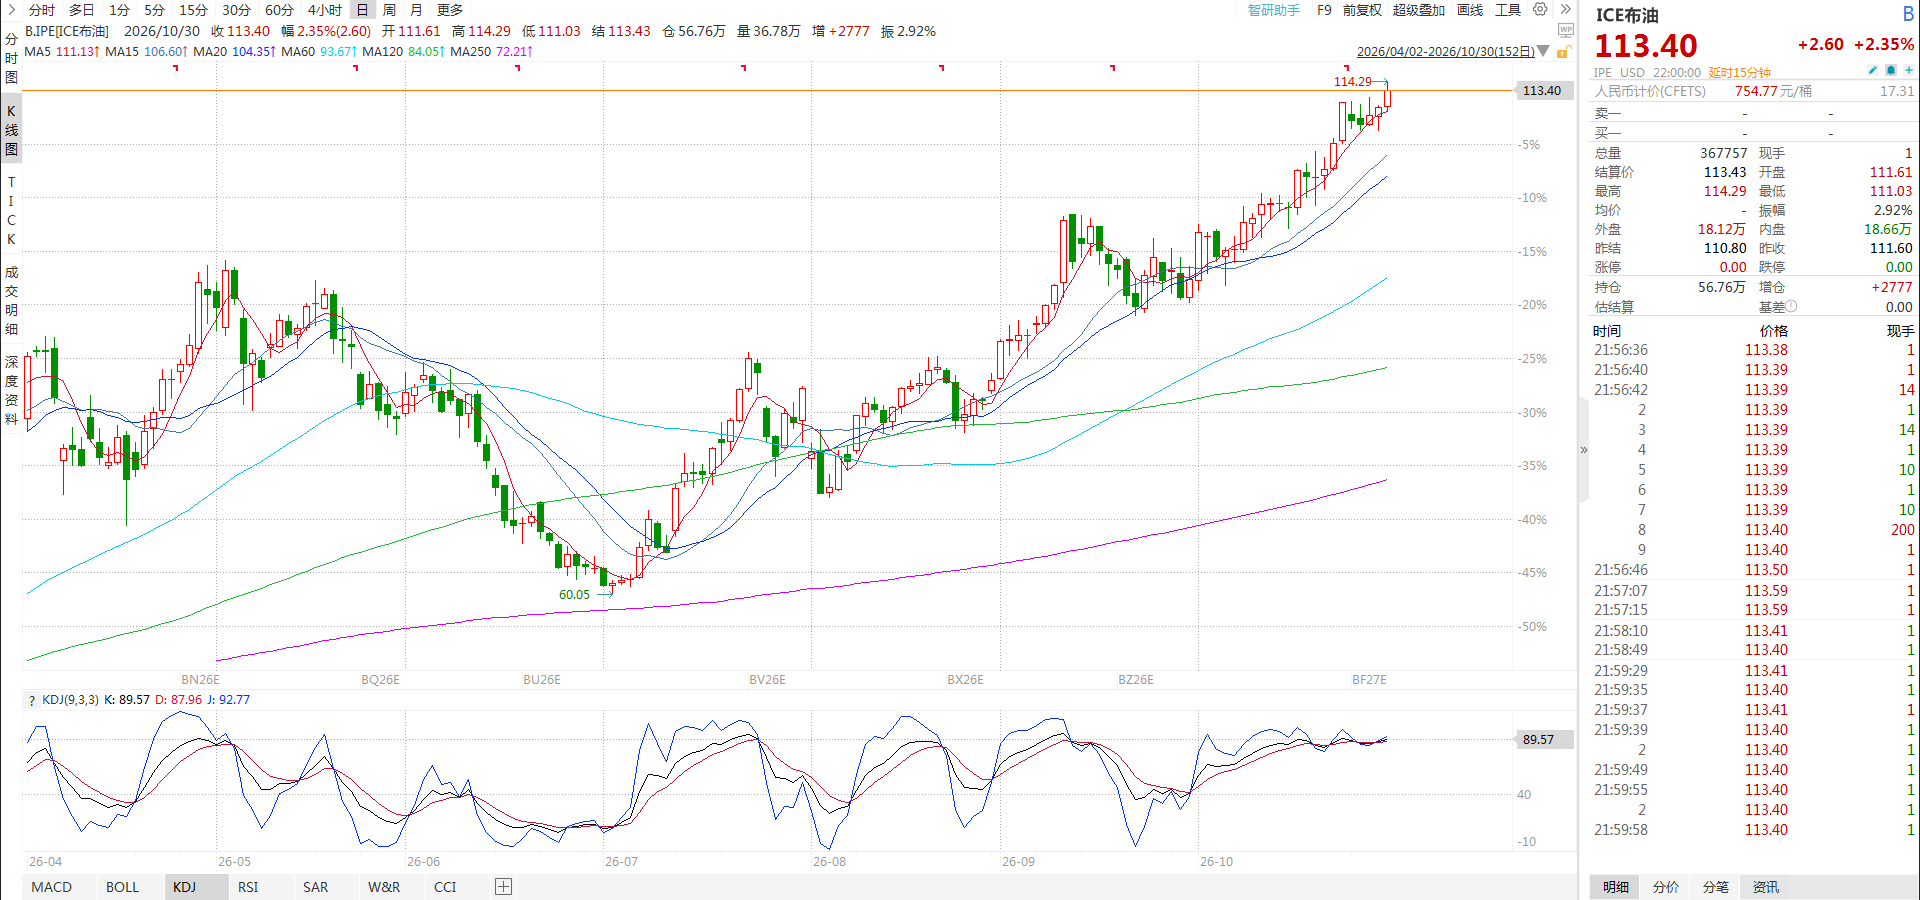
高油价正在形成新的负向循环:能源价格上涨推升通胀预期,倒逼美联储维持紧缩甚至继续加息,高利率又进一步压制风险资产估值。这也是本轮黄金避险属性失效、反而随风险资产同步下跌的核心底层逻辑。
五、下周迎多重考验 全球波动或进一步加剧
随着10月行情收官,11月首个交易周将密集落地重磅事件,全球市场将迎来新一轮集中考验:
美国中期选举将于11月3日落地,结果将直接影响国会权力格局,进而左右财政、贸易与中东外交政策走向;
宏观数据密集披露:美国ISM制造业/服务业PMI、ADP就业报告、10月非农数据将相继出炉,就业与通胀数据的表现,将直接决定美联储12月的加息节奏;
两大央行公布利率决议:澳洲联储11月3日、英国央行11月5日先后议息,全球央行的紧缩步调将进一步明朗。
整体来看,这场“黑色星期五”并非单一事件引发的偶然波动,而是通胀粘性、加息预期、地缘风险、科技估值重构多重矛盾的集中释放。当下全球市场的定价逻辑正在发生深刻转变:AI成长叙事让位于现金流检验,避险情绪不再支撑无息资产,资金持续向高确定性、高股息的防御类资产倾斜。在美联储紧缩预期升温、地缘不确定性高企的背景下,全球大类资产的高波动大概率还将延续。
风险提示:本文基于公开市场数据与宏观政策信息整理,不构成任何投资建议。全球货币政策超预期变动、地缘局势升级、海外市场大幅波动等均可能引发各类资产价格剧烈波动,请投资者理性决策、注意投资风险。

