全部评论
谈谈您的想法...

SemiAnalysis深度:11月选举如何影响算力增量?
格隆汇 2026-11-02 16:29:56 10秒看完全文要点
SemiAnalysis 在中期选举前一周发布报告,这次回答的并不是"AI 需求还在不在",而是:
假如州级政治收紧许可、电价与税收后,美国2027与2028年的新增算力容量各会损失多少?
核心结论三条:
1、2027年的33.8GW 已有约四分之三在施工,政策难以逆转;
2、真正悬的是2028年的62.2GW,七成落在11月3日投票的13个州,两种政治结局之间的敞口相差5.3倍;
3、全国预测的误差项集中在得州——该州占 13 州增量的41.3%、占全国近三成,第一变量是TCEQ何时恢复发证。
为什么2027年改不动了2028年却要看11月3日的选票
报告的第一层结论,是把美国未来新增算力切成性质完全不同的两半:2027年的量基本落地,2028年的量还悬在空中。
排名前20的州2027年合计33.8GW,其中约四分之三已进入施工阶段,园区在成形、设备在排产,SemiAnalysis因此维持全球年度新增50GW的判断。
选举能改变这些园区周围的法律环境,却改变不了已经完成的土建和已经排产的设备。
然而2028年的量大部分仍是一张图纸。
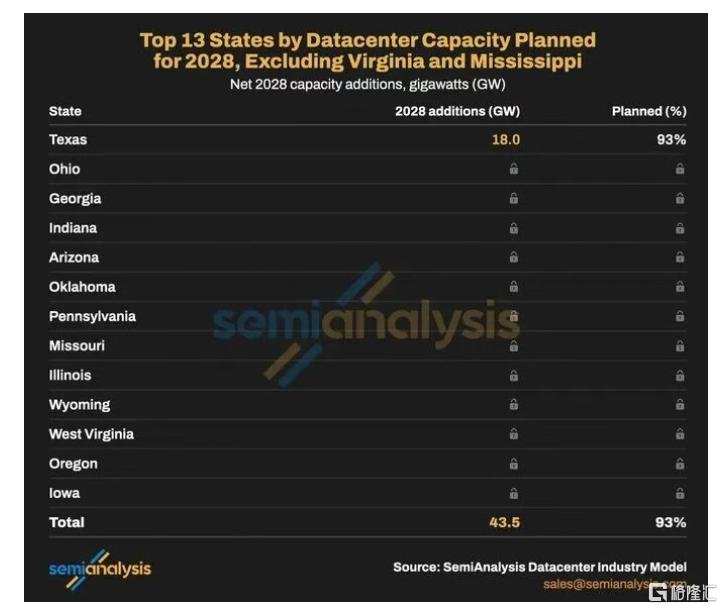
模型给出美国2028年净新增62.2GW,报告聚焦的13个重点州合计43.5GW(剔除了本月不举行州选的弗吉尼亚与密西西比),其中约93%、即约40.5GW尚未动工,全部需要在2028年内走完从许可到通电的全过程,而这13个州中有10个州在11月3日选举州长。
算力增量“悬空”的本质在于有效施工时间被大幅蚕食,而非单纯的政策预期波动。通常而言,吉瓦级数据中心园区从开工到投运大约需要两年的建设周期。倘若得克萨斯州的许可冻结持续至2027年5月底,相当于将24个月的黄金施工窗口直接压缩约三分之一,且上游设备的交付周期并不会同步缩短。
因此,62.2GW的悬空并不意味着终端算力需求消失,仅代表交付时间窗口出现了阶段性断层。
在监管层面,联邦权力仅起到政策兜底作用而非主战场,因其很难直接出面叫停具体的建设许可。
即使联邦政权在选举中易手,总统行政否决权仍将有效延续至2029年1月,同时民主党在参议院极微弱的多数席位决定了其推进重大立法仍需依赖共和党支持。
真正的联邦侧约束并非颁布直接的“暂停禁令”,而是国会未来不再倾向于通过凌驾于州和地方限制之上的顶层立法。
共和党候选人也在反对数据中心"停批"和"加条件"的后果完全不同
报告的第二层结论纠正了市场关于党派倾向的流行直觉,即数据中心治理并非民主党单方面的政策议题。
在20名主要的州长候选人中,9人主张暂停新建,11人主张附加条件批准,其党派分布几乎各占一半。
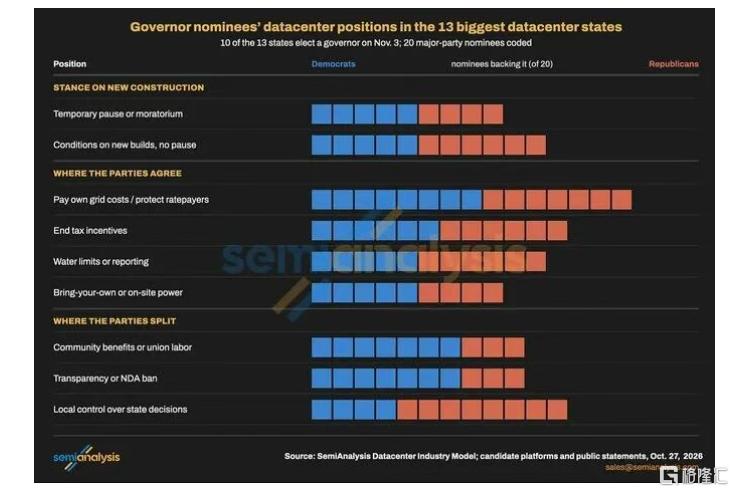
两党在监管导向上真正达成的战略共识在于“让数据中心买单”而非“封杀数据中心”。
其中15名候选人要求数据中心自付电网升级成本,12人主张取消税收优惠,11人主张限制或强制报告用水;双方分歧仅集中于社区利益分配、工会用工要求以及地方政府与州权力的让渡比例上。
民意反弹之所以演变为共和党的内部政治危机,根源在于数据中心主要集中于红州:2025年已运营数据中心有68%位于红州,而在建与规划中的项目比例更是分别高达75%与80%。
若单纯按红蓝党派对立来对板块重新定价,在方向上便存在根本偏离。
然而,“暂停新建”与“附加条件”对产业带来的实际后果存在量级上的巨额差异,这也决定了报告中最核心的风险倍数。
若暂停派在相关州获得全胜,全美算力面临的暴露量将高达30.3GW;若条件派全胜,暴露量则迅速降至5.7GW——同一批项目管线在不同政治格局下的风险敞口相差5.3倍。
其内在逻辑在于,附加条件提供了一条清晰的可执行路径,开发商可以通过出资升级电网、改造冷却架构或签署社区补偿协议来推进项目,这些额外支出可以被资本化处理。
相反,暂停指令则直接切断了行政审批路径,而金融资本无法替代行政许可,前者仅推高单位建设成本,后者则会彻底改变项目交付年份。
这一监管态度的转向背后有着残酷的财政账本支持。
以俄亥俄州为例,其制定于2013年的销售税豁免政策在AI浪潮袭来后出现严重预算失控,税务官员曾估算2025年税收支出仅为1.36亿美元,但2024年实际支出已达5.55亿美元,2025年更是飙升至约16亿美元。
高达12倍的财政预算偏差,直接促使即卸任的州长暂停了新的税收豁免审批,也将该州的两位候选人推向了主张暂停的立场。
民意与资本同样在进行博弈定价:56%的登记选民反对继续新建数据中心,今年竞选团体提及数据中心的广告开支已超4500万美元,至少2600亿美元的规划投资因地方强力反对而被取消,另有约1万亿美元的规划项目面临实质性阻力。
全国预测准不准主要看得州什么时候恢复发证
报告的第三层结论指出,全美算力预测的误差项高度集中于得克萨斯州这一单一行政节点上。
得州一州即占13个重点州2028年新增算力量的41.3%(18GW),占全美总增量近三成,且该州绝大部分监管收紧政策已经生效,无需等待11月3日的选举结果。
得州已于6月要求数据中心全额承担电力基础设施升级成本,8月暂停了项目在 ERCOT 并网流程中的推进,并在9月21日将限制进一步扩展至 TCEQ 发放的环境许可。
9月21日的行政指令之所以构成关键的行业转折点,是因为它彻底堵死了开发商绕过公共电网的替代路径。
在此之前,依赖公共电网的项目面临约四个月的行政延误,而采用现场自备发电的项目仍可正常推进施工;该指令的出台彻底关停了这一通道,因为现场发电同样需要取得严苛的环境排放许可。
得州不同政治走向所带来的人生时间差在此被精准定价。在12月重启许可审批与等待后续新立法生效后重启之间,存在5至9个月的时间鸿沟,而这段延误恰好覆盖了2027年交付冲刺的最后收尾窗口。
在得州具体的项目分析中,真正的统计与记账单位并非“单一项目”,而是“电源相位”。
两个典型的在建样本证明,Vantage Frontier 与 Goodnight 园区的土建工程均在正常推进,但其主要发电许可仍处于待批状态,初始通电仅依托于另行授权的临时电源,其真正暴露的只是需要额外行政审批的那部分容量。
因此,合理的评估方式并非简单讨论项目是否延期,而是精准剖析具体缺哪一期许可以及具体的通电时间节点。
唯一确定受益的是电力设备而更值钱的是绕开排队、直接通电的能力
报告的第四层结论给出了这场博弈中确定性最高的受益方向。
电力基础设施领域的物理瓶颈颇为硬核,目前大型电力变压器的交付周期长达128周,发电机升压变压器更长达144周,价格较2019年已上涨约77%,且美国采购的大型变压器约八成高度依赖进口。
美国上市公司GE Vernova 的燃气轮机在手订单及产能预留已达116GW,其2030年之前的产能已全部售罄,2031年的产能亦已售出过半。
不过,不同环节的受益方式是不一样的。
变压器、燃气轮机以及传统现场备用电源这三层本质上属于“卖设备”的逻辑;而燃料电池、新型储能以及超配电源这一层,本质上则是卖“绕开电网接入排队、直接快速通电”的确定性能力。
相比一台500MVA变压器按年计算的漫长交期,Bloom Energy 向 Oracle 站点交付一套可立即运行的燃料电池系统仅耗时55天。在一个许可决定交付年份的极端市场中,这种即时通电能力的溢价远高于设备本身价值。
开发商之所以愿意无条件接受更为昂贵的商业条款,源于其底层极其明确的收益数学模型。
目前每兆瓦关键IT负荷对应的年化租金收入可达1200万至1300万美元,一个200MW规模的数据中心若能提前半年上线,对应的净现值增量高达4亿至5亿美元,相当于每延迟一个月将直接损失约7000万至8300万美元。
因此,一次电网升级的固定账单与延迟一个月带来的巨额净现值损失相比,在量级上完全不可同日而语。
政治监管的真实落点始终在于“让算力巨头买单”而非“彻底阻止建设”,最典型的反向样本即亚利桑那州:作为全美缺水最严重的州,两位州长候选人均反对在全州范围内暂停建设,但均要求永久取消税收抵免并强制数据中心为用水支付高额费用。

