全部评论
谈谈您的想法...

千亿级买盘候场!
私募排排网 2026-11-03 18:19:08 10秒看完全文要点
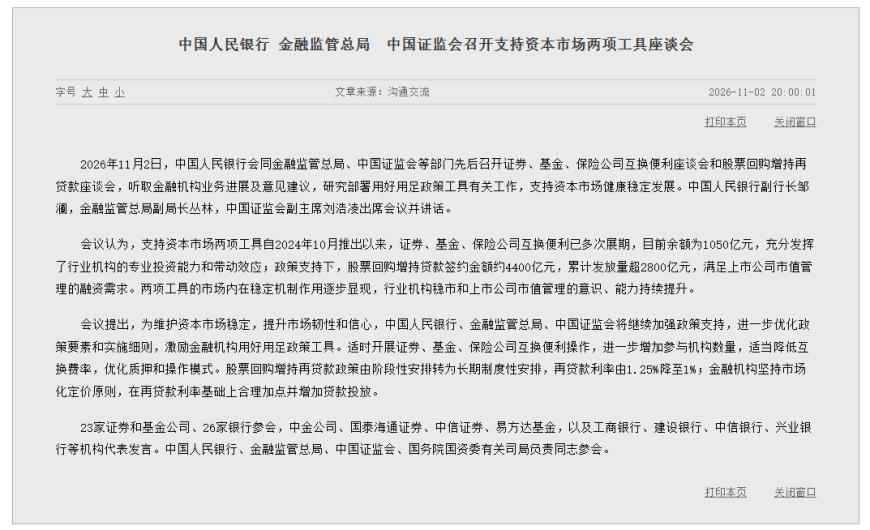
11月2日,央行会同金融监管总局、证监会开了两场座谈会,一场是关于证券、基金、保险公司互换便利,一场是关于股票回购增持再贷款。会议重点很明确:复盘两项工具推出以来的运行情况,并研究下一步如何把工具用得更好。
对于互换便利,会议提出要适时开展操作,继续增加参与机构数量,适当降低互换费率,并优化质押和操作模式。概括起来,就是覆盖面再扩大一些、成本再降低一些、操作再顺畅一些。
对于股票回购增持再贷款,会议给出两项实质性升级:一是从阶段性安排转为长期制度性安排,后续常态化开展;二是股票回购增持再贷款资金利率从1.25%下调至1%。前者增强政策稳定性和可预期性,后者则直接降低上市公司和主要股东回购增持的资金成本。
图片来源:中国人民银行官网
当天傍晚,央行官网就正式宣布,为支持资本市场健康稳定发展,将于11月3日开展证券、基金、保险公司互换便利操作,互换期限1年,可视情展期。从目前招标结果看,本次操作金额为1000亿元,有31家证券、基金公司参与投标,中标费率为10个基点。
部署之后很快进入操作环节,这一节奏说明政策对资本市场的支持是连续的、有准备的。
那证券、基金、保险公司互换便利究竟是什么?
可以把它理解为:券商、基金、保险公司将手中的股票资产质押给央行,换入国债、央票等高流动性资产,再用这些资产到市场融资,融来的资金只能用于买股票。
机制上叫“以券换券”。它不直接投放基础货币,但能把机构手里流动性较差的资产盘活,形成定向进入股市的购买力。质押品包括债券、股票ETF、沪深300成分股和公募REITs,折扣率按风险特征分档设置;互换期限1年,可视情展期,费率通过招投标确定。操作上,央行委托中债信用增进投资股份有限公司作为一级交易商,与机构完成互换交易。
该工具是由央行行长潘功胜于2024年9月24日首次宣布创设,首期额度5000亿元,并明确“做得好可以再来5000亿,甚至第三个5000亿”。
前两次操作可作对照:2024年10月21日首次操作500亿元,20家机构投标,中标费率20个基点;2025年1月2日第二次操作550亿元,仍为20家机构,中标费率降至10个基点。
本次重启,有31家证券、基金公司参与投标,操作金额1000亿元,已接近前两次实际操作合计的1050亿元。
此时重启互换便利,有几层意义值得关注:
第一,稳定预期的信号较为直接。中信证券明明团队认为,本次重启时点“值得关注”,操作释放出稳定市场预期的明确信号,有助于资本市场平稳健康发展。在市场情绪回暖的节点出手,等于明确告诉市场:流动性有保障,政策工具可以随时启用。
第二,工具正从“应急选项”转向“常态化机制”。招联首席经济学家董希淼认为,前两轮均只有20家机构参与,覆盖范围偏窄,部分非头部券商和基金难以获得流动性支持;此次申报机构增至31家,意在让更多非银机构获得稳定的资金补充渠道,扩大稳市资金覆盖面。本次申报机构数量和需求规模较前两次明显增加,说明互换便利正被券商、基金视为可预期的融资渠道,工具的稳定性和可预期性在增强。对市场信心而言,这种“可预期”本身就是一种支撑。
第三,政策更看重落地效率。座谈会要求机构“报足、做实工具操作量,尽快形成工作实效”,大型机构和一级交易商要“发挥带头作用”,在获得换入的国债、央票等高流动性资产后尽快完成融资并开展投资。政策重心已从“把工具创设出来”转向“把流动性支持转化为实际投资和入市资金”,后续落地效果值得期待。
另一项工具是股票回购增持再贷款。简单说,就是央行向银行提供低成本资金,银行再贷给上市公司或主要股东,专款专用,只能用于回购和增持股票。
它与互换便利从两个方向共同发力:互换便利从机构端提供流动性支持、形成潜在购买力;回购增持再贷款则从上市公司和主要股东端激发回购增持需求。
从实际使用看,根据2026年11月2日座谈会披露,股票回购增持贷款签约金额约4400亿元,累计发放量超过2800亿元;全市场已有902家上市公司披露1110单回购增持贷款公告,加上中国国新、中国诚通申请的增持贷款,申请贷款额度上限累计约4400亿元。
下一步,随着互换便利完成招标、回购增持再贷款转为长期制度性安排并常态化开展,两项工具会更容易形成持续配合,对市场平稳健康发展的支撑也会更扎实。

