全部评论
谈谈您的想法...

 10秒看完全文要点
今日早盘指数波动平稳,但物理AI赛道大爆发!索辰科技20CM涨停,福莱新材、兆威机电涨停,奥比中光、长盈精密、华依科技、海天瑞声、杰克科技等集体跟涨。
热钱正在试探新方向!
催化来自两条线:宇树科技创始人王兴兴透露未来将重点攻克机器人大脑技术,明确看好物理AI并寻求全球合作;同日优必选发布Thinker-Sim具身智能仿真平台,覆盖真实场景数字化与规模化仿真数据合成。
物理AI到底是个啥?和生成式AI有哪些变和不变?
落到投资上,有哪些“增量变化”值得重视?
物理AI到底是个啥?
简单来说,你让ChatGPT写一首关于秋天的诗,它写得比大部分人都好。你让它把桌上那个杯子拿起来,它做不到——它连“手”都没有。
这就是生成式AI和物理AI最朴素的分野。
前者活在屏幕里,处理文字、图片、代码,本质上是符号的游戏。后者要走进真实世界,装进机器人或自动驾驶汽车里,去感知重力、摩擦、碰撞,然后动手干活。
黄仁勋今年一月在CES上把这件事说得挺直白:AI演进分四步,感知、生成、代理、物理。
到了物理AI这一步,当模型能够理解质量、摩擦、惯性、动量守恒,AI才真正走出屏幕。
生成式AI学会了“表达”,物理AI要学的是“行动”。表达错了可以删掉重写,行动错了可能摔碎一个杯子,或者撞倒一个人。
这个区别听起来简单,麻烦却远比想象中大。
屏幕里的AI可以靠堆算力、堆参数一路狂奔,物理世界不认这套。模型再大,也得等硬件迭代、传感器精度、控制频率跟上。
原力灵机联合创始人周而进十月底接受采访时说了句大实话:“预测一两年后的变化,都是吹牛。对不起,三个月之后你都预测不了。”
变的是“考场”:从互联网语料库,到充满摩擦力的真实世界
生成式AI吃的是互联网的“剩饭”。万亿级文本和图片就摆在那里,爬就行了。
物理AI得自己“做饭”。它需要的不是“机器人长什么样”的视频,而是视觉、关节扭矩、力触觉同时对齐的交互记录。一段人类做饭的视频只能告诉机器人“手在动”,没法告诉它“手指该用多大压力捏住锅铲、关节该输出多大扭矩”。
这些数据互联网上没有,只能靠真机在物理世界里一帧一帧造出来。
缺口有多大?据机构测算,截至今年初,全球合规可用的真实物理交互数据总量约五十万小时,而训练一个能泛化的具身模型,业内普遍认为至少需要千万小时级。二十倍的差距。
更麻烦的是仿真和现实之间的那道坎。有机构做过对照:同一套策略在仿真环境里成功率百分之八十九点四,搬到真实环境骤降到百分之十二。
英伟达十月中旬披露的数据也印证了同一件事:GPT-6 Astra在基准测试上零样本成功率能到百分之六七十,远超专用模型的百分之二十八,但单次推理耗时十一到十九秒,专用模型只要四十七毫秒。聪明是聪明了,就是慢得没法用。
华泰证券近期研报称:“大脑越强,真机数据与本体硬件的约束越突出。”
变的核心在于:生成式AI的“理解”是语义层面的,物理AI的“理解”必须是因果-物理层面的。前者错了重写一段话,后者错了可能出人命。
不变的是“冰山”:水面之上是智能,水面之下是工程
原力灵机联合创始人周而进有个比喻值得展开。具身要解决的不只是模型够不够聪明,而是“在一个真实物理环境里,把一类真实的任务完整地闭环”。他说,手机上的屏下指纹解锁到今天仍然是专用方案,不会因为通用模型变强就被简单吃掉。
这话背后是一个更朴素的事实:通用能力越强,落地场景对专用性的要求反而越具体。一台在家里分拣玩具的机械臂,不可能背着一台超算跑推理。
水面之上,是GPT-6在演示里流畅地拆任务、规划步骤、指挥机械臂画画。水面之下,是硬件、传感器、控制频率、线束接口、安全冗余、功耗管理构成的庞大工程体系。
王兴兴在十月底的世界物理AI大会上说,宇树没有对模型做任何训练,GPT模型就能控制机器人识别调色盘、换颜料、洗画笔。但他同时戳破了一层窗户纸:大模型再强,对不齐真实机器人也是白搭。同一套系统放到陌生家庭的杂乱桌面上,面对没见过的瓶盖、湿滑的毛巾、需要双手协调的拉链,表现就会迅速退潮。
数据缺口用数字看更清楚。真机遥操作数据报价大约是每小时五百到一千块。北京人形机器人创新中心的数据训练基地,日产能超过五百小时,但刚建立时数据合格率只有一半左右,优化了三个月才稳定到九成五以上。特斯拉的做法更直白:
马斯克在三季度财报会上承认Optimus没有汽车车队那样的天然数据源,所以先造一两万台机器人,全部投入“Optimus学院”自我对练,一台都不卖。摩根大通把这概括为“工厂即训练场,产线即数据管线”。连特斯拉都得先造两万台机器去“练”,时间的积累确实绕不过去。
而在这条数据基建的赛道上,字节跳动的姿势和所有硬件玩家都不一样。它不造本体,不卷跑分,甚至不在榜单上争第一。
据多方信息,张一鸣亲自下场督导一个实时空间视频生成大模型,原计划最快十月推出,应用方向明确指向机器人——在数字世界里生成一个符合物理规律的平行场景,从源头给机器人大脑喂“数字口粮”。显然,字节押的不是机器人的“身体”,是物理AI时代的“虚幻引擎”加数据管线。
中信证券十月底的研报给了一个务实的判断:通用模型和专用模型短期更可能分工。通用模型管语义理解、任务拆解、异常恢复,专用模型管精准接触和灵巧操作。Astra和专用模型协同时,成功率从单独上场的百分之一二十提到近五成。这个“少数几步”,恰恰是通用智能的价值:它不需要会拧瓶盖,只需要在专用模型拧了三次没拧开时说一句“试试逆时针加一点下压”。
不变的是冰山结构。生成式AI让人误以为智能就是全部,物理AI则提醒我们:在真实世界里,智能只是露出水面的十分之一,剩下十分之九是工程、是数据、是时间,是那些规模定律压缩不了的东西。
字节不造硬件、去做仿真和数据基建,本身就是对这座冰山最诚实的投票。
哪些公司值得关注?
回到近期的股票市场。
10月19日以来,海天瑞声、奥比中光、索辰科技、凡拓数创四只数据相关股票平均上涨超60%,传统机器人核心零部件代表公司的同期涨幅大致只有12%—27%。凡拓数创短期涨幅超过一倍,福莱新材7个交易日上涨超过70%,宇树科技一度在约8个交易日上涨60%。这些公司分别对应真实数据采集、3D视觉、触觉感知、物理仿真、合成数据和机器人本体。
未来,哪些公司值得关注?
主要是两条逻辑线:一条是老的特斯拉产业链,要重视未来业绩的兑现(三花智控、浙江荣泰);一条是当下题材炒作的核心焦点数据采集(福莱新材、华依科技、奥比中光)。
(一)、特斯拉产业链(要看未来业绩兑现的进度)
谈特斯拉链,绕不开Optimus的量产时间表。2026年三季度财报会上,马斯克给出的信息比市场此前预期更为务实,也更为关键。
当前节奏与关键节点:
2026年:弗里蒙特工厂已启动早期量产,首批符合量产标准的Optimus下线。但对外销售前,特斯拉计划先生产1万至2万台机器人,全部投入“Optimus Academy”进行自我训练和数据采集,一台不对外卖。
2027年:商业化交付目标定在2027年底前后,首批外部客户以工业场景为主。AI5芯片计划2027年4月集成,算力约为AI4的十倍。马斯克明确表示,要达到周产2万台的产能,还需要“约一年甚至更长时间”。
2030年与百万台目标:马斯克此前在多个场合给出的长期愿景是2030年实现100万台(这也与其万亿薪酬方案的对赌目标挂钩)。但从产业现实看,需要区分“愿景”与“预测”——“年化100万台”目前对应的只是周产2万台的理论产能极限。
马斯克本人也承认,Optimus的成长路径是一条S型曲线,初始阶段斜率平缓且会有波动。第三方机构对2030年全球人形机器人出货量的预测普遍在50—90万台区间。特斯拉一家能否如期独取100万台,仍取决于灵巧手、供应链以及自主运行等瓶颈的解决进度。
投资上来看,产业空间值得重视:因为当前起点低、爬坡周期长,所以未来几年的边际变化才足够陡峭。
高盛此前测算,若2027年实现百万台出货,人形机器人业务可给上游供应链企业带来2.0—2.6倍市值增量;即便按50万台保守测算,市值增值空间也可达1.3—1.5倍,部分核心零部件企业相关业务收入占比最高将突破八成。
简单说:2026—2027年是“从0到1”的爬坡期,业绩贡献有限但确定性在积累;2028年之后如果周产2万台的目标兑现,年化百万台的产业空间才真正打开。这个节奏,决定了特斯拉链标的的股价不会是一条直线,但每一次量产验证(审厂、订单、演示视频、股东大会)都是可跟踪的节点。
具体标的:
三花智控(002050):目前市值1410亿元。今年涨幅:-38%,10月涨幅:-3.39%
三花是特斯拉Optimus机电执行器的核心供应商,提供旋转和直线执行器集成产品,已成立专门的人形机器人事业部,并在泰国建生产基地对接量产需求。
核心逻辑:特斯拉Optimus已开启弗里蒙特工厂早期量产,预计最快2027年底周产2万台。三花的卡位是“总成级”,单机价值量高于单一零部件,且车规级量产经验让它能把成本压到别人做不到的水平。
看点:2027年特斯拉量产爬坡时,三花是确定性最高的受益标的之一。风险:机器人业务收入贡献要等到2027年,当前估值里已经包含了相当一部分预期,短期催化剂只有Optimus Gen3发布和审厂进展。
浙江荣泰(603119):目前市值267亿元。今年涨幅:-36.33%,10月涨幅:+12.51%
浙江荣泰收购了狄兹精密51%股权,切入微型丝杠,而微型丝杠正是特斯拉灵巧手腱绳传动的核心部件——Optimus灵巧手自由度从第一代6个跃升到第三代22个,微型丝杠数量从17个增至22个。
关键的是,浙江荣泰已经在系统中收到了海外客户的量产订单,订单排到了2027年底,预计今年底可出货装备1万台机器人以上的丝杠。看点:这是少数已经有明确订单时间表的特斯拉链标的,不是“预计”而是“已收到”。
除了特斯拉,其他一些巨头绑定的A股产业链公司亦值得关注。
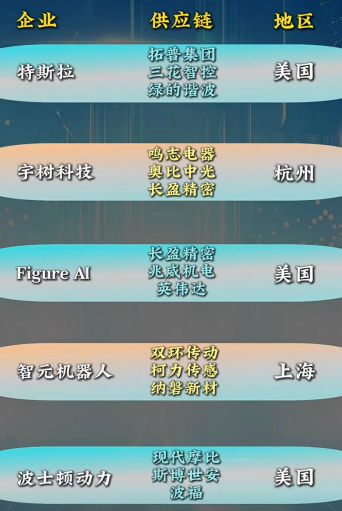
(二)、数据采集(题材弹性最大,但需要甄别“真伪”)
这一轮的领涨龙头,几乎都落在数据采集和感知环节。
凡拓数创(301313):数字孪生+具身仿真平台,5天3板,被市场视为物理AI数据底座核心标的。但公司已提示短期涨幅过大、存在非理性炒作风险。20天累计涨幅超100%,是板块情绪风向标。
奥比中光-W(688322):3D视觉感知龙头,10月23日大涨18.97%,深度绑定英伟达生态,服务全球超1000家机器人客户。机器人视觉方案前三季度收入已达去年同期的2倍以上。2026年8月发布无本体数采硬件矩阵,推出不到两个月已有超100名客户下单。技术壁垒在于多相机硬件级同步误差小于1毫秒、出厂标定误差小于0.3像素。
索辰科技(688507):国产CAE仿真龙头,自研“开物”可微分物理AI平台,是A股物理AI技术纯度较高的标的之一,2025年物理AI收入5816万元。
能科科技(603859):工业端侧物理AI大脑,AI产品与服务收入占总营收近40%,应用层落地较快。
福莱新材(605488):目前市值134亿元。今年涨幅:+30.96%,10月涨幅:+61.96%。
福莱是这轮数据采集题材的情绪风向标,8天5板,市场封它“物理AI触觉概念第一股”。触觉传感器已向灵心巧手累计交付超3万套,同时推出触觉数据采集手套。但公司自己在公告里披露,截至三季度末,柔性传感器项目累计收入466.75万元,占整体收入的0.18%。前三季度归母净利润同比下滑13%,Q3单季下滑近70%。题材是真题材,业绩是另一回事。
华依科技(688071):目前市值40亿元。今年涨幅:+62.18%,10月涨幅:+55.16%。
华依做的是IMU(惯性测量单元),一套动捕方案通常需要3颗IMU,单颗价值量200—300元,毛利率高于传统汽车业务。已与觅蜂(智元子公司)合作,产品适配真觉万象数采硬件,渠道信息显示已落地单一大客户不低于5000万元的数采IMU订单。IMU是数采设备中价值量明确、竞争格局相对清晰的环节,但机器人业务刚起步。
(三)海康威视(002415):一家被忽视的物理AI公司,目前市值3163亿元。今年涨幅:+21.06%,10月涨幅:+21.90%
那它和物理AI什么关系?海康的创新业务里,机器人上半年营收40.28亿,同比增长28.34%。工业自动化是物理AI在工厂里最早落地的形态。只不过海康没有把它包装成“具身智能”,市场也就没给它物理AI的估值。
前三季度营收740.44亿元,同比增长12.60%;归母净利润129.11亿元,同比增长38.55%,扣非增速41.52%。Q3单季营收增速13.71%,创2024年调整以来新高;毛利率守在49.05%,三费率降到26.62%,经营杠杆在释放。当前动态市盈率约18倍,安全边际较高。
物理AI这条赛道,究竟是趁热一鼓作气,还是走走停停、涨一段歇一段,值得投资者密切关注。

