全部评论
谈谈您的想法...

美国中期选举后亚太面临AI大考,油价回落带来一线曙光
智通财经 2026-11-06 18:21:06 10秒看完全文要点
民主党在美国中期选举中夺回国会两院,并在关键数据中心建设州取得选举突破,推动市场重新评估AI基础设施扩张的速度与成本。对于亚洲金融市场而言,这场政策重估似乎具有两面性——即美国数据中心投资若放缓,可能削弱芯片、服务器及配套设备需求,冲击北亚出口与企业利润;与此同时,市场押注伊朗战争降温带来的油价回落,又有望缓解能源进口国的通胀、贸易逆差与财政压力。亚洲资产面临的核心变化,可谓是AI出口收益与能源进口成本之间的重新平衡。
市场首先经历分化,随后转向广泛抛售。周三,微软、亚马逊、Alphabet和Meta分别上涨6.7%、6.1%、3.2%和1.4%,全球资金押注扩建节奏放缓能够减轻资本开支压力、提高既有算力价值;费城半导体指数却下跌3.13%。
智通财经APP观察到,然而在周四,民主党横扫参众两院以及赢得得州等重要共和党州中期选举之后的数据中心审批与监管层面重大不确定性、高通手机芯片业务疲软等因素叠加,抛售扩散至科技平台:有着“全球科技股风向标”称号的纳斯达克100指数重挫6.36%——创下2020年3月以来最大的单日百分比跌幅,费城半导体指数更是暴跌12.25%,此前股价上涨的科技巨头们也普遍转跌。市场开始同时压低AI算力硬件供应商的增长预期,以及包括亚马逊、谷歌以及微软、Meta这些科技巨头在内整个AI板块的估值承受能力。
周五亚洲市场方面,这种政策预期触发的AI数据中心剧烈冲击进一步传导至亚洲。韩国KOSPI基准指数在盘中一度下跌约8.8%,跌破韩国总统李在明竞选时提出的5000点目标关口,并触发20分钟熔断;随后跌幅收窄,最终收于5059.69点、下跌6.02%,并非收盘失守5000点。日本日经225指数收跌5.96%,台湾加权指数收跌4.51%。这些市场对AI硬件出口的高度依赖,使美国建设节奏的变化迅速转化为盈利预期与股价压力。
从芯片订单到原油账单,亚洲市场增长韧性重新排序?
AI投资放缓的传导链条,是数据中心交付延期影响设备采购,继而压低芯片、存储、网络及电力配套订单,并可能削弱供应链价格与利润率。
韩国以及中国市场可谓直接暴露于这一链条;与存储芯片出口占据GDP重要份额的韩国经济类似,后者也需面对高技术出口降温风险——净出口贡献了第三季度近40%的经济增长,计算机与芯片贡献了今年迄今40%的出口增量。此外,AI基建相关联的硬件产品虽然有望率先在亚洲供应链内部流转,并不意味着其最终需求独立于美国数据中心投资。
在全球投资者们看来,韩国与中国处于美国万亿美元级别的潜在AI数据中心建设与投资向亚洲出口传导的最前沿。中国与韩国聚焦于出口的芯片和存储类高性能产品以及PCB\MLCC\封装基板\电子这类AI基建关键组件中虽然有相当一部分先在亚洲供应链内部或者亚太地区AI数据中心建设之中流转,但美国数据中心仍是最大的终端需求来源,因此,美国建设节奏放缓可能通过采购订单和产品价格显著影响两地出口及企业利润。
油价回落则通过降低进口账单、能源补贴和企业投入成本形成缓冲。印度原油进口依赖接近90%,同时更多处于AI硬件进口端,因此相较东北亚地区,更可能受益于能源与设备成本下降。
印度尼西亚、菲律宾也有望获得财政或通胀改善。不过,印度IT服务仍依赖全球企业技术预算。汇丰亚洲首席经济学家范力民指出,亚洲其他地区可能承接部分美国数据中心需求。
因此,亚洲地区的科技投资层面判断可能需要进一步区分:随着民主党掌控美国参众两院,美国AI数据中心建设进程可能显著放缓,无疑会冲击亚洲AI基建相关联供应链;不过随着谷歌、亚马逊以及微软等科技巨头们积极将AI数据中心项目转向亚洲,加之腾讯和阿里巴巴这里亚洲科技领军者也可能加速建设AI数据中心,则可能强化相当一部分半导体与电力设备需求,并提高当地供电与数据中心资源的价值。
这也是为何在一些华尔街分析师看来,亚洲科技与电力投资需要进一步区分全球需求放缓与建设布局调整。美国中期选举后的政策不确定性,可能延长数据中心审批、供电接入和建设周期;如果项目延期进一步拖慢全球设备采购,韩国、中国台湾地区及中国大陆相关供应链的出口和盈利预期将承受压力。但美国扩建受限,也可能推动谷歌、亚马逊、微软等超大规模云厂商加快亚洲布局。
摩根士丹利认为,原预计到2030年由亚洲吸收的约15GW潜在外溢需求,可能随着当地数据中心利用率提升而提前兑现。这与阿里巴巴、腾讯等亚洲云厂商自身的AI建设需求共同构成区域增长来源,有望支撑部分半导体、电力设备和储能订单,并提高可靠电源、可交付并网容量及数据中心资源的价值。大摩尤其强调,电力供需趋紧可能使议价优势向发电商和电网运营商转移,因此设备需求增长与电力资产盈利改善,需要分别判断。
与此同时,油价回落通过降低能源进口支出、企业投入成本和财政补贴负担,为亚洲增长提供另一层缓冲。印度、印度尼西亚和菲律宾等经济体,对AI硬件出口的依赖相对较低,能源成本下降的收益因而更为突出;东北亚经济体则需要在出口订单承压与进口成本改善之间寻找平衡。亚洲资产的分化,将越来越取决于美国终端需求敞口、承接新增算力的实际能力,以及能源成本下降能够转化为多少利润和购买力改善。
亚洲市场迎来选举后的AI超级大考,但是油价回落带来一线曙光
如果美国选举最终令AI热潮降温,亚洲出口强国可能遭受沉重打击。不过,对于这个推动全球经济增长的地区而言,消息并非全是坏的。
周五,从美国蔓延至亚洲的市场抛售触发了首尔股市熔断,并使东京和台北股市跌入熊市,反映出市场担心华盛顿将对数据中心建设踩下刹车。这将冷却芯片及其他电子产品的需求,而这些需求此前推动贸易顺差创下纪录。中国面临失去一部分高技术出口的风险,这些出口一直支撑着经济运行。韩国等其他经济体的风险敞口则更大。
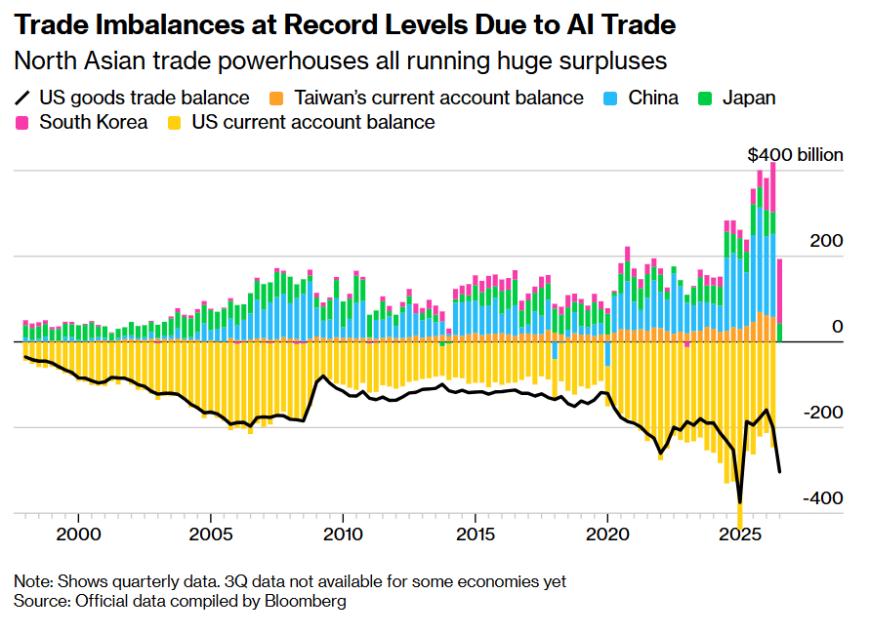
如上图所显示的那样,AI贸易推动贸易失衡达到纪录水平——尤其是东北亚贸易强劲的经济体均录得巨额顺差。
不过,本周中期选举中特朗普总统所属共和党遭遇的惨败,可能给世界经济带来的变化并不止于此。
特朗普对伊朗发动的战争不受美国选民欢迎,也触发了今年塑造各经济体走势的另一股强大力量:能源成本飙升。亚洲主要经济体都是能源进口方,因此承受了直接冲击。印度和印度尼西亚等国的对外收支状况及本币汇率均面临压力。由于市场期待冲突降温,布伦特原油本周下跌15%,带来了缓解。
汇丰控股亚洲首席经济学家范力民表示,AI交易热潮消退“将对亚洲各经济体产生连锁影响”。“从芯片、电缆到冷却系统和电力转换设备,各类产品需求放缓,势必拖累出口增长。”另一方面,“能源价格下降将在很大程度上缓冲亚洲经济增长所承受的压力”。
当然,美国选民希望战争结束,并不保证美伊战争就会结束。民主党主导的国会及州政府将如何监管AI,目前也缺乏清晰答案。特朗普仍掌握关税等贸易政策工具;在其第二个任期内,这些工具一直是扰动亚洲经济的另一重要因素。
以下梳理美国选举给亚洲和太平洋地区最主要经济体带来的一些关键问题。
日本
日本有大量企业与美国AI产业存在利益关联,其股市周五遭受重创。不过,伊朗战争以及关税政策的反复变化,也将是影响日本经济的关键因素。
汽车企业贡献了日本对美出口的四分之一。根据与特朗普达成的协议,日本汽车被征收15%的关税,东京同时承诺向美国投入数十亿美元。这个资源匮乏、通常大量采购中东石油的经济体,也被迫转向其他地区寻找油源。最新月度数据显示,日本从美国进口的石油增长超过800%。
野村综合研究所驻东京执行经济学家木内登英表示:“如果关税政策和对伊朗的强硬政策受到一定程度的约束,日本出口环境的恶化将就此停止。”不过,他认为存在一种短期风险:在新一届国会于1月3日召开之前,美国反而可能在这两方面升级行动。
印度
亚洲第三大经济体也是全球第三大石油进口国,其原油需求近90%依赖海外采购。油价上涨使政府财政承压,推高进口支出并扩大贸易逆差,所有这些因素都对卢比形成压力。卢比是今年表现较差的主要货币之一。
此外,与许多亚洲经济体不同,印度处于AI贸易的进口端,这也是其股市在本周下跌行情中成为某种避风港的原因之一。印度IT服务提供商的成本可能下降。即便如此,经济学家提醒,这一关键行业仍容易受到全球企业技术支出放缓的冲击,印度最终也仍需在AI领域迎头赶上。
华侨银行经济学家Lavanya Venkateswaran表示,油价下降将“缓解印度的一项主要宏观经济脆弱性”,并提高家庭购买力。但“如果企业技术支出真正放缓,可能压缩可酌情调整的IT预算,进而拖累印度服务出口”。
韩国
韩国处于最前沿,供应最高容量的芯片和存储产品,并已实现非同寻常的出口增长。这些产品中有很大一部分会先进入其他目的地,在复杂的供应链网络中流转,但最大的终端用户是美国数据中心行业。
东盟
东南亚最大经济体印度尼西亚并未从AI出口热潮中获得太多好处,菲律宾的受益程度则更低。油价下降将为印度尼西亚释放急需的财政空间,该国能源补贴已增加超过50%;同时,也将缓解菲律宾的部分通胀压力,该国通胀率已飙升至接近8%。
不过,对于新加坡和马来西亚这样的芯片生产国而言,AI投资回落将削弱其增长动力。硬件出口以及数据中心建设,是今年抵消油价冲击、推动经济增长的关键因素。两国央行在最近的议息会议上均顶住了收紧货币政策的呼声,这些决定日后可能被证明具有前瞻性。
澳大利亚
澳大利亚本身也是重要的数据中心建设市场。随着Anthropic等企业寻求参与,该行业推动了投资增长,同时也可能引发类似美国的政治反弹。
不过,芯片和服务器进口增加,加上能源价格上涨,已将澳大利亚今年的贸易顺差压缩至十年来最低水平。能源价格下降将有助于扭转这一局面,同时缓解食品价格压力;这些压力此前推动澳大利亚央行成为今年全球加息最激进的央行之一。

