
全部评论

谈谈您的想法...

华尔街AI算力期货梦再受挫!美国监管机构推迟批准,首批交易至少等到2027年
2026-11-11 13:33:27 10秒看完全文要点
美国监管机构再次推迟批准与人工智能芯片租赁价格挂钩的期货合约,令华尔街推出首个AI算力期货市场的计划遭遇新的阻碍。
原本希望将GPU算力转化为类似石油、天然气等可交易资产的交易所,可能至少要等到2027年初才能启动相关交易。
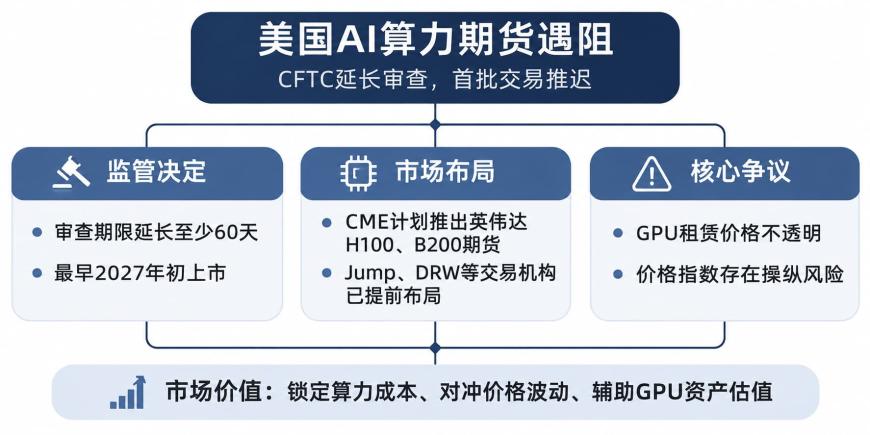
据英国《金融时报》报道,知情人士透露,美国商品期货交易委员会(CFTC)决定将此类合约的审查期限至少延长60天,相关决定尚未正式公布。监管机构主要担忧GPU租赁市场价格透明度不足,以及由少数供应商主导的市场可能受到价格操纵。
芝加哥商品交易所集团(CME)此前计划最早于10月初推出与英伟达H100和B200芯片租赁价格挂钩的期货合约。这将使投资者首次能够在公开交易所交易未来的AI算力价格,并为持有大量GPU资产的企业提供风险对冲工具。
CME第二次推迟上市,监管审查延长至明年
根据科技媒体The Information此前获得的文件,CFTC已要求CME自愿再次推迟推出相关产品,交易所于11月4日致函监管机构,同意额外延长60天审查期限。
CME在信中表示,这一决定旨在让监管机构有更多时间考虑申报过程中提出的问题。不过,CME同时提出条件,要求其他受监管交易所不得在延长审查期间通过自行认证、取得批准或其他方式上市类似合约。
这是CME第二次推迟GPU期货上市。交易所最初计划于10月5日启动交易,但CFTC于9月首次延长审查期限,并就相关产品公开征求意见。意见征集于10月20日结束。
CME拟推出的合约将采用初创企业Silicon Data编制的H100和B200租赁价格指数,分别追踪两款英伟达人工智能芯片的算力租赁成本。
根据此前披露的产品设计,两类合约将以一个月的芯片租赁成本为基础,允许交易者对最长三年后的算力价格建立头寸,并通过现金结算完成交易,无须实际交付GPU算力。
但建立可交易的算力期货市场面临一个基础问题:目前AI算力租赁价格主要由企业之间的私下协议决定,公开市场交易数据有限,不同供应商、地区和硬件配置之间也存在明显价格差异。
CFTC在8月征求意见时,已经对算力价格指数的可靠性提出疑问。监管机构担心,少数大型供应商可能对市场价格产生较大影响,而基于私下协商交易编制的指数,也可能难以得到充分监督。
《金融时报》援引知情人士称,CFTC计划与价格基准提供商举行更多会议,讨论上述问题。
一名了解监管决定的人士表示,由于这一市场刚刚出现,而且人工智能领域的领先地位对美国政府的政策议程十分重要,监管机构希望确保市场从一开始就建立在可靠基础上,不会因为华尔街施压而仓促批准。
华尔街争相布局,交易机构已投入资金和人员
虽然监管审批尚未完成,华尔街对AI算力交易的兴趣已经升温。
除了CME,洲际交易所(ICE)和预测市场平台Kalshi也宣布了开发类似产品的计划。交易公司DRW、Jump Trading以及风险投资机构Andreessen Horowitz均支持推动AI算力衍生品市场的发展。
据彭博社10月报道,Jump Trading已经组建专门团队,准备利用自有资本参与算力相关交易,并计划为CME和Silicon Data拟推出的合约提供做市服务。
DRW则计划通过三个交易团队参与这一市场,其中包括两个现有团队和一个新团队。该公司已决定交易Silicon Data相关产品,但尚未确定是否参与其他算力期货合约。
Andreessen Horowitz在向CFTC提交的意见中表示,如果美国缺乏本土算力期货市场,相关价格发现活动可能转向分散的交易平台或离岸市场。
支持者认为,算力期货能够帮助云计算服务商和AI企业提前锁定未来GPU租赁价格,降低价格波动对经营成本和收入的影响。对于以GPU资产作为抵押品的贷款机构,公开的期货价格还可以提供市场估值参考,帮助评估抵押品价值以及芯片折旧带来的风险。
Silicon Data创始人卡门·李(Carmen Li)此前表示,期货无法解决基础需求疲软或资本配置不合理的问题,但能够帮助企业将市场价格风险与自身的基本面经营风险区分开来。
价格指数可靠性成为核心争议
尽管算力期货获得部分大型交易机构支持,市场参与者对相关指数是否具备足够的可信度仍存在明显分歧。
目前,GPU算力已经可以通过部分线上平台进行现货交易,但尚不存在公开交易的标准化长期算力期货市场。
部分行业人士担心,如果期货指数主要依赖交易量较低的短期租赁平台报价,少量交易就可能对基准价格产生显著影响,进而影响规模更大的衍生品市场。
AI初创企业Compute Desk首席执行官安德拉韦斯·巴胡(Andrawes Bahou)在提交给监管机构的意见中警告,基于按需和短期算力租赁市场交易数据建立的指数,未来很可能遭遇人为操纵。他认为,这些市场的价格样本规模较小、交易深度不足,影响其价格所需的资金成本也较低。
哥伦比亚商学院金融学教授托马什·皮斯科尔斯基(Tomasz Piskorski)同样认为,算力期货在原理上具有实际用途,但关键问题在于指数构建方式。
他指出,在流动性不足的市场中,关联实体之间可能通过相互交易制造需求印象,从而影响市场对价格的判断。
算力自身的特殊性也增加了标准化交易的难度。同一型号GPU在不同地区、集群配置和服务条件下可能具有不同租赁价格,而且闲置算力无法像石油或铜等实物商品一样储存,未被使用的计算时间无法留待未来出售。
这使得期货指数能否准确反映企业实际采购成本,成为交易所、做市商和监管机构共同面对的问题。
来源:金十数据

