
全部评论

谈谈您的想法...

超级IPO来了!Anthropic能否成为AI板块的“救命稻草”
2026-11-11 17:11:03 10秒看完全文要点
牵动全球市场情绪的AI科技巨头IPO终于要来了。
当地时间周二(11月10日),人工智能(AI)公司Anthropic更新了招股书,公司计划以每股70至78美元的价格发行及出售合计8.25亿股股票,IPO融资规模最高约643.5亿美元,目标市值约1万亿美元。
据路透报道,Anthropic表示,英伟达、谷歌、AMD、博通、美光、微软及台积电七家科技巨头将以IPO发行价合计投入260亿美元进行私募配售。这一阵容几乎涵盖了当前全球AI产业链的核心玩家——从云计算平台、AI芯片设计到晶圆代工,参与方横跨整个半导体与云服务生态。
拆解Anthropic招股说明书:
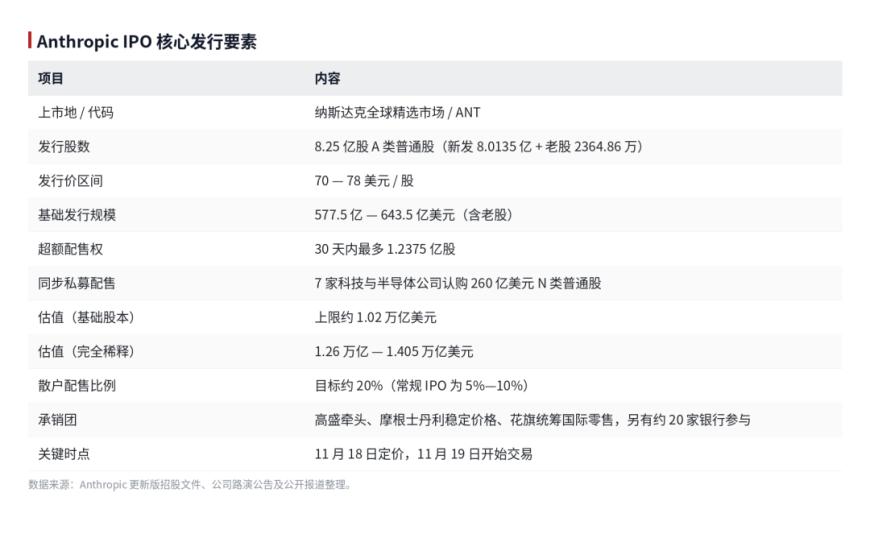
近期,受美联储加息、美国中期选举等事件影响,AI板块遭遇剧烈抛售,Anthropic决定顶住市场压力继续推进IPO,将直接测试市场对AI产业的成长预期和定价逻辑。
妙想Work也给出分析:AI板块正在经历一轮估值重定价,而Anthropic选择在这个时点强行推进上市。这既是信心,也是一次压力测试。
估值大幅下调
按照发行价区间上限计算,Anthropic在IPO及私募配售完成后的市值最高约为1.02万亿美元,若按完全稀释后的股本计算,估值最高约为1.405万亿美元。
这一目标明显低于此前市场预期。今年早些时候,部分投资者曾预计Anthropic可能在10月上市,并寻求高达2万亿美元的估值。
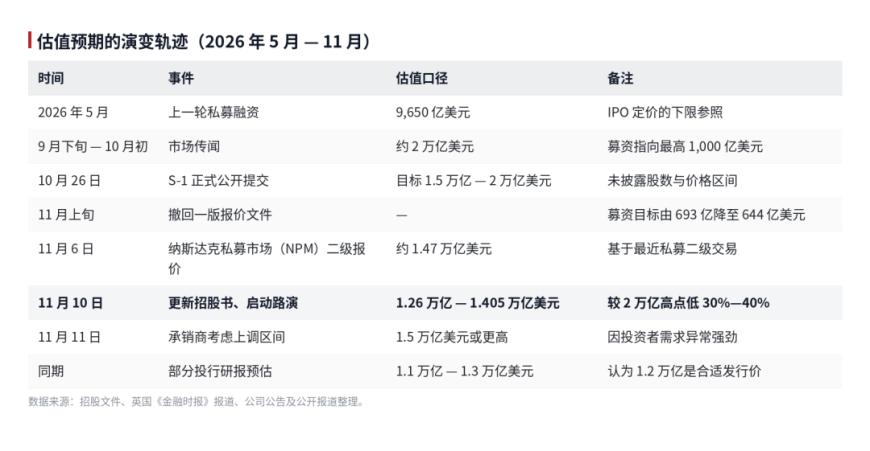
Anthropic估值预期下调正值华尔街重新审视AI投资热潮之际。美国中期选举后,一批对AI持怀疑态度的人士掌权,并出台了可能减缓美国数据中心发展的暂停令,导致纳斯达克综合指数成分股在一日内蒸发了2.5万亿美元市值。
在利率维持高位和政策不确定的背景下,投资者越来越担忧,AI基础设施建设所需的巨额资本开支及不断上升的融资成本,可能难以通过未来收入得到充分回报。
巨额算力支出考验盈利能力
招股书首次向公众完整展示了这家公司的经营面貌,拆解Anthropic招股说明书发现:公司收入端是一条近乎垂直的曲线,但利润端同样承压,算力成本支出压力增大。未来资本支出压力和业绩高增长能否延续将考验庞大的估值。收入端是一条近乎垂直的曲线。2023年营收4100万美元,2026年前三季度合计332.42亿美元,同比增长约1206%。反映出企业客户对Claude系列AI模型的需求持续增长。单看第三季度,营收169.56亿美元,同比增长1127%,环比增长约47%,远低于第二季度144%的环比增速。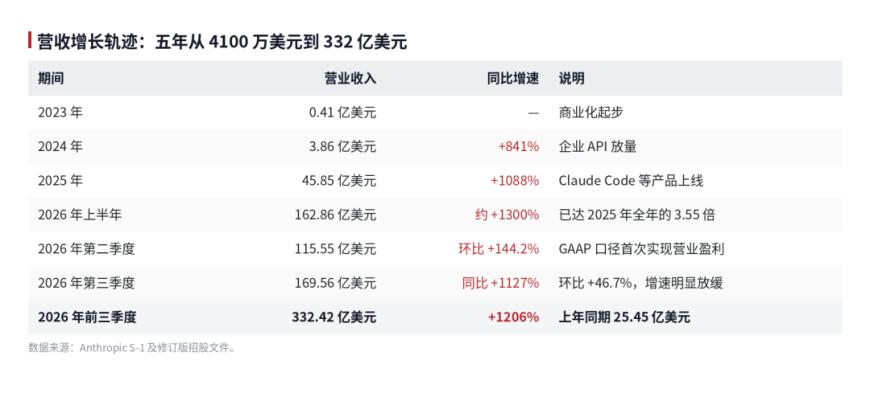
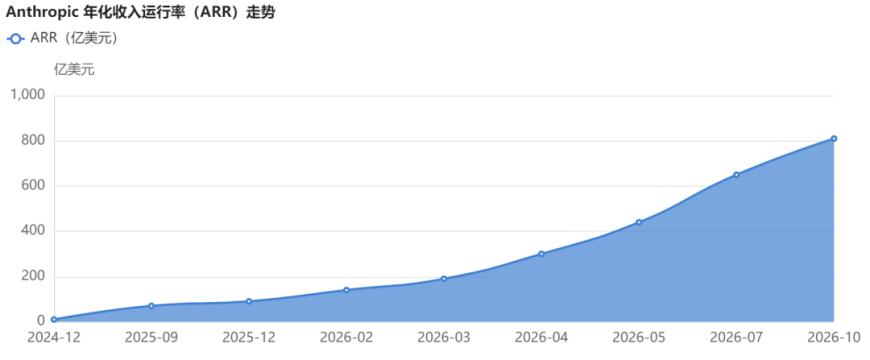
利润端同样承压。第二季度,公司GAAP口径下实现9.74亿美元营业利润,是连续至少五个季度亏损后的首次盈利。前三季度净亏损约1040亿美元,远高于去年同期的251亿美元。不过,其中约943亿美元来自可转换票据等金融工具的公允价值变动,属于非现金会计损失。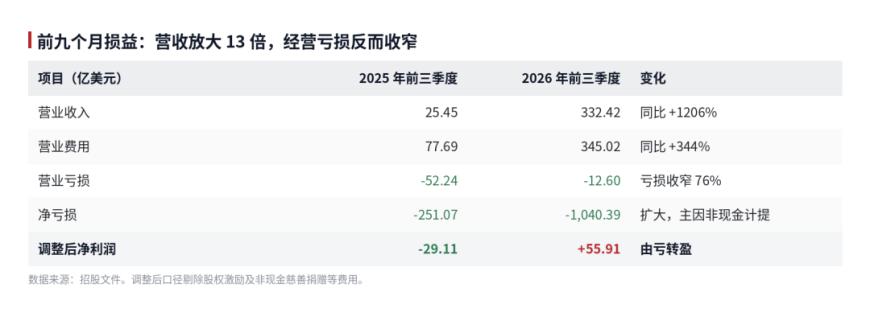
第三季度算力及基础设施支出从第二季度的55.58亿美元升至98.63亿美元,占总营收比重接近58%;总运营支出跳升至175亿美元,同比增长292%。公司解释称,当季约50亿美元的短期算力采购价格明显高于多年期协议,同时记录了约20亿美元与捐赠匹配计划有关的非现金费用。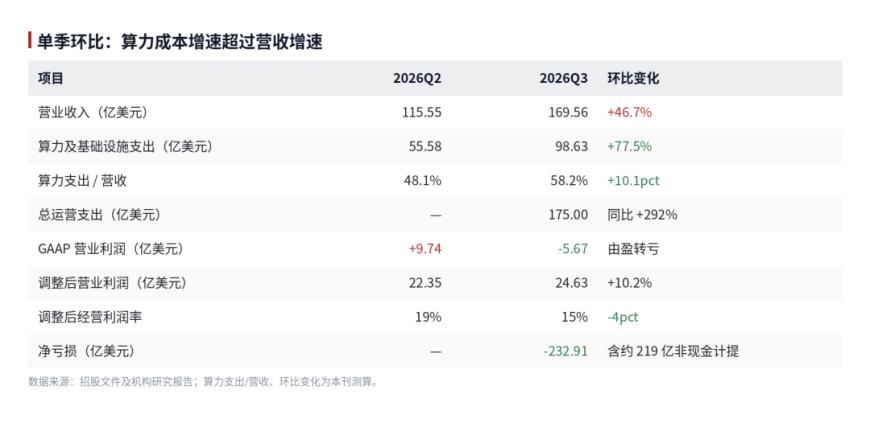
上市之后看三个指标
根据公司公告,Anthropic即将在下周正式上市。一句话问妙想Work:Anthropic上市后需要关注什么,妙想给出如下三个指标
第一,首日定价与首周换手。参考SpaceX上市后的交易特征,超大型IPO往往对同板块形成短期资金虹吸。若首日定价强势且股价平稳,将重估整个 AI 板块的估值中枢;若破发或涨幅不及预期,市场可能下调前沿模型公司的远期现金流假设,带动已上市AI标的回调。
第二,收入增速能否止跌。第二季度环比144%、第三季度环比47%,增速的台阶式下移是当前最敏感的变量。
第三,单位算力产出与毛利率。第三季度算力成本占营收接近58%,短期高价采购是主因。若2027年7GW算力如期交付、多年期协议占比提升,单位成本应回落;反之,若算力交付节奏不及预期而收入继续扩张,利润率将被进一步压缩。
对AI产业的影响
Anthropic上市对全球AI资产有何影响?妙想Work从产业链的角度给出了三条线索的传导逻辑: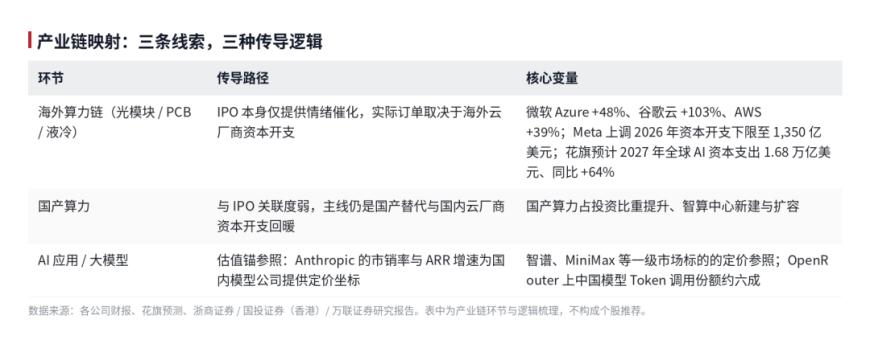
Anthropic 的上市并不能回答AI“泡沫是否存在”以及二级市场的“救命稻草”,它更像一把尺子,市场对AI产业的关注,正更多转向收入兑现能力,以及经营现金流能否支撑持续扩张。(来源:东方财富)

