
全部评论

谈谈您的想法...

久违的暴力反弹!CPO出现重大变量
格隆汇 2026-11-11 18:19:57 10秒看完全文要点
今天,A股CPO板块迎来久违的暴力反弹。
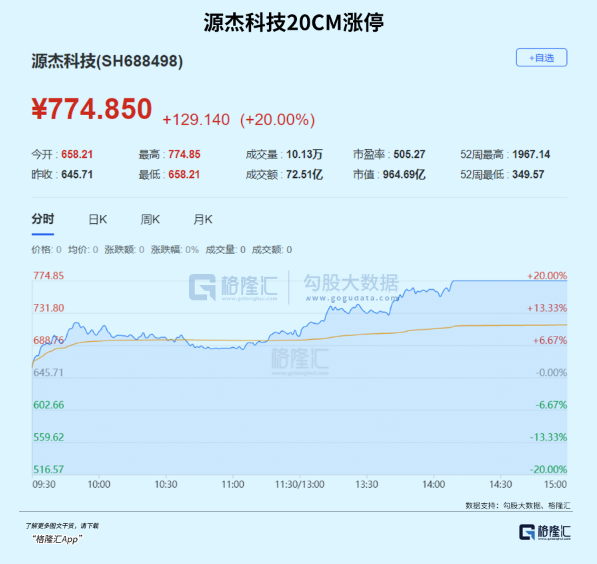
剑桥科技封死涨停,源杰科技大涨至20cm,太辰光、新易盛、中际旭创等核心标的盘中涨幅均超过15%。
触发这一行情的直接催化剂,来自大洋彼岸的一则消息:
微软正联合多家科技企业与行业协会,向特朗普政府施压,要求其放弃拟议中的中国光收发器进口禁令。
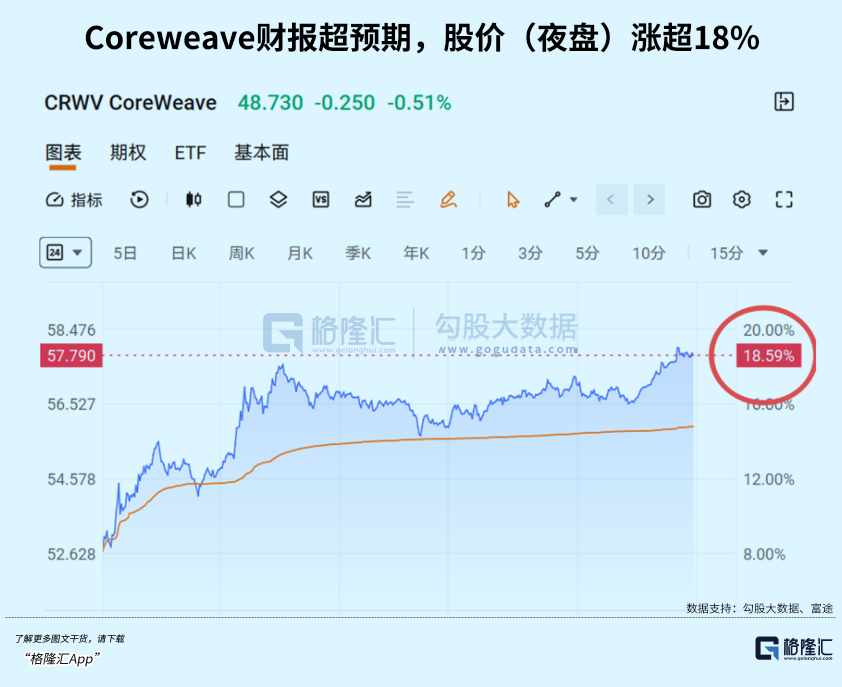
同时,美股盘后发财报的coreweave,营收和指引均超预期,缓解市场对于AI数据中心建设缩减的担忧,股价盘后暴涨,夜盘更是大涨超过18%。
在CPO板块经历了从高位显著回撤、估值压缩至历史偏低区间的背景下,这些消息无疑为市场注入了一剂强心针。
这一次反弹,是不是意味着CPO板块真正否极泰来?
微软为何坐不住了?
事件的起点在2026年8月。
路透社报道称,特朗普政府正在起草一项禁令,拟禁止进口东方新型号的光收发模块,理由还是国家安全之类的说辞。
负责监管美国电信行业的联邦通信委员会(FCC)正在研究具体规则,考虑将传输速率达到3.2Tbps的东方光模块纳入限制范围。
对于普通观察者而言,这似乎只是华盛顿又一次搞科技霸权的新闻。
但对于微软这类AI云计算大厂,则完全不一样。
市场情报公司Cleanview的数据显示,微软目前在美国有35座数据中心正在建设,另有134座处于规划阶段。
光模块承担着服务器、交换机与存储设备之间电信号与光信号的转换,是让数以万计GPU协同工作的神经系统。
没有光模块,再先进的AI芯片也只是一堆无法互联的硅片。
更深层的焦虑在于时间窗口。
遇到这类问题的绝不是微软一家,不少云计算企业已经提前采购了AI芯片,巨量的资金已经沉淀为固定资产,并因此被资本市场质疑开支过大,股价暴跌。
如果因为缺光模块而无法按计划组网投运,损失的不仅是采购成本,是AI竞赛中难以挽回的部署进度,更是资本市场无情的绞杀。
微软等企业早在今年9月便与白宫科技政策办公室及国家安全委员会官员会面,就供应链问题提出担忧。
换言之,微软的游说并非临时起意,而是在禁令酝酿阶段就已展开的自救行动。
消息传出后,A股CPO板块的情绪提振立竿见影。
其逻辑链条清晰而直接:
如果美国最具话语权的云厂商之一愿意为东方的光模块公开背书,那么禁令落地的概率便被市场重新定价。
此前因恐惧禁令而压制的估值,就会获得了喘息空间。
会不会取消?
虽然情绪修复行情猛烈,但行情能够持续,依然需要一个核心答案:
特朗普政府真的会听微软的吗?
如果从商业层面说,特朗普很大概率会考虑,而且逻辑非常硬。
比如,特朗普支持美国AI产业的决心和力度,完全超过了前任拜登,他也出了非常多的政策,包括放松监管、减税、审批绿灯等等。
他的目的很简单,既然AI是新一代产业革命,那美国必须断崖式领先,如果没有AI算力的断崖式优势,那领先就是白日梦。
另外,眼下正值AI基建大兴土木,大力支持AI产业,能够有效地拉动各类基础设施投资和就业,改善财政收入预期。
要知道AI数据中心建设,绝不仅仅是英伟达芯片,当中还包括了大量的土地拍卖(增加地方财政收入)、土建、水网电网建设(拉动建材销售、建筑工人就业)等等,一定程度上等同于美国再掀基建狂潮、再工业化。
这将非常有利于他讨好蓝领选民、讨好企业界、讨好华尔街。
不过,从ZZ层面看,情况未必如商业那样乐观,国会两党在科技战方面有共识,FCC推进规则制定本身就是这种共识的结果。
所以,微软的游说可以延缓进程,却未必能从根本上扭转政策方向。
既然如此,那不妨谈谈更现实的问题,那就是美国的自主产能到底支不支持他的政策?
Counterpoint Research的数据显示,中国厂商合计占全球光收发器市场约三分之二的份额,贡献约60%的全球数据通信光收发器收入。
全球前十家光模块供应商中,七家来自中国。
美国本土并非没有玩家。
Coherent和Lumentum在激光器等上游器件领域具备深厚积累,也生产与中方竞争的模块产品。
但美国创新基金会的评估结论是:两家企业目前的产能规模,尚不足以快速替代中国供应商。
理由在于,光模块的产能扩张远非添置几条产线那么简单。
高速产品的设计迭代、良率爬坡、客户认证周期、与现有设备的兼容性验证,每一个环节都需要时间。
在3.2Tbps这一下一代速率节点上,中国厂商的交付能力已经形成事实上的先发优势,而FCC拟限制的恰恰正是这一速率等级的产品。
中国近日更成功完成了全球首个、千公里级空芯光纤的双向实时传输验证。
该项目在长达1007.48公里的复杂线路上,实现了双向各64Tb每秒的超大带宽信号同步传输,单程时延被死死压制在3.43毫秒。
更微妙的约束,来自商业逻辑本身。
美国信息技术产业委员会在致FCC的信中明确指出,云计算企业已经为AI芯片投入巨资,光模块的短缺将使这些投资无法产生回报。
当一项监管政策可能让美国本土AI基础设施的建设进度陷入停摆时,其推行成本便不再仅仅是外交摩擦,而是直接作用于美国自身的经济竞争力。
因此,禁令以最初传闻版本完全落地的概率偏低,大概率是“先开大价钱,再讨价还价”。
当然,这个过程必然伴随着漫长且焦灼的多方博弈。
更可能出现的情形是:规则反复修改、范围来回拉扯、实施时间有可能推迟,或引入更复杂的豁免机制、临时机制等等。
对于CPO板块而言,这意味着双面效应,即最坏的预期可能不会兑现,但不确定性也不会马上消除。
CPO估值如何?
抛开政策博弈的短期扰动,CPO板块自身的位置同样值得审视。
今年以来,CPO概念经历了大涨、大跌的过山车行情。
目前,龙头公司的动态市盈率,已回落至18倍附近,这一估值水平在CPO板块的历史定价中处于显著偏低的位置。
但业绩层面,并未出现与股价匹配的恶化。
CPO核心企业2026年Q3业绩整体延续高增,从Q3单季归母净利润同比增速看:
源杰科技4.17亿元,同比增长598.96%;
剑桥科技4.33亿元,同比增长212.81%,环比亦增106.71%;
中际旭创85.87亿元,同比增长173.74%,毛利率环比升至46.61%;
新易盛38.43亿元,同比增长61.15%;
天孚通信8.79亿元,同比增长55.30%。
前瞻利润增速方面,头部厂商的客户订单已下至2027年,部分客户给出2028年需求指引。
因此,不要说太遥远,至少2027年的增长能见度,是比较高的。
供给侧的产能扩张,也在全速向前推进,国内高速光模块核心标的剑桥科技公开表态,计划在2027年底之前将高速光模块的年产能再度扩充至少1000万支。
以PEG的视角粗略衡量,若市场对CPO龙头未来两年净利润增速的一致预期仍在20%以上,则当前PEG大概率低于1,意味着增长尚未被充分定价。
若将视野放大至整个光通信板块,整体滚动市盈率维持在38.08倍,而CPO共封装光模块板块的平均滚动市盈率则为29.34倍。
考虑到这些标的近二十个交易日动辄两位数的深幅跌幅,市场价格显然已经优先于基本面完成了风险的出清。
因此,是否存在低估机会?
从静态估值与业绩增长的匹配度来看,龙头标的确实跌出一定的安全边际,技术面的指标也显示超跌。
这正正解释了,为何一个微软的消息,CPO板块就能出现如此暴力的反弹。
结语
回到今天的盘面,CPO板块的涨停、放量拉升,传递的是压抑已久的情绪在看到一个可能性之后的集中释放。
微软的游说行动是真实的,中国厂商在全球光模块供应链中的统治力是真实的,龙头的低估值与高增长并存也是真实的。
但同样真实的是:FCC的规则制定尚未终止,国会的立法动议仍在推进,特朗普政府的最终决定仍是未知数。
这意味着,这一次反弹的性质,更多是情绪面的修复与估值底的确认,还不能说是基本面全面反转。
简单总结,是曙光已经出现,但天亮之前,仍需要警惕有可能反复的寒潮。
风险提示:此文章不构成投资建议。股市有风险,投资需谨慎。

