
全部评论

谈谈您的想法...

美联储难以“抢跑”?加息50个基点预期升温之际,法兴称K型经济限制政策空间
智通财经 2026-11-11 20:12:52 10秒看完全文要点
法国兴业银行的策略师 Manish Kabra 认为,美联储面对的通胀难题正在变形:问题不再是需求太热,而是美国消费者已经分裂成两个经济体。信用卡违约升至 2008—09 年金融危机以来的最高水平,住房抵押贷款违约却仍在周期低位附近——同一条政策利率,要同时服务这两拨人。
“世界正越来越像 K 型。我们有 K 型消费者、K 型资本开支。但美联储不可能有一个 K 型的政策利率。”Kabra 写道,“一个利率要服务一个日益分裂的经济,这限制了央行抢在曲线前面的空间。”
一条利率,两套资产负债表
先看信用卡:美联储数据显示,二季度美国商业银行信用卡净核销率 3.82%(年化)、逾期率 2.85%;纽约联储的存量口径更高,一季度 12.8% 的信用卡余额处于 90 天以上严重逾期。费城联储的研究更直接:过去一年,信用卡与汽车贷款的严重逾期借款人比例创 20 多年新高,超过大衰退与疫情两个峰值。
再看房贷,画风完全不同。美国抵押贷款银行协会(MBA)二季度全口径逾期率为 4.37%,同比上升 44 个基点,但处于止赎程序中的贷款仅 0.67%,严重逾期率 2.06%——绝对水平仍低,压力则高度集中:FHA 贷款逾期率 11.79%,是常规贷款 2.72% 的四倍多。
两端的分野不只在违约率,还在钱的来路。穆迪分析测算,收入前 20% 的家庭目前占全美消费支出的 60%;2025 年 6 月至 2026 年 6 月,这部分人的支出增长 6.5%,高于 3.5% 的通胀率,而后 80% 的支出只增长 2.6%,跑输物价。支撑前者的,是资产:二季度美国家庭净资产增加 12.8 万亿美元,主要来自股票浮盈。支撑后者的,是储蓄与信用卡——个人储蓄率 8 月降至 4.1%,为近四年低点;信用卡平均年化利率 23.8%,余额 1.26 万亿美元,逼近历史峰值。
为什么加息对两端的作用力不同
美联储自己的研究给了微观证据。2026 年 10 月的一份 FEDS Notes 显示,按收入分位看,底层 10% 家庭把意外收入的 28.3% 用于消费,顶层 1% 仅 14.0%。
这解释了 Kabra 所说的“无法抢跑”:后 80% 的现金流对政策利率敏感(信用卡浮动利率、汽车贷款按月重定价),前 20% 的支出挂在资产价格上,利率要打到他们身上,得先打穿股价与房价。加息压住的主要是前者的需求,而通胀推力有一部分正来自后者的财富效应。
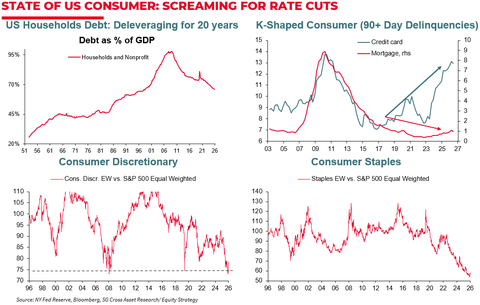
再叠加另外两个 K。资本开支这一端,AI 投资集中在少数超大规模厂商手里,融资也从经营现金流转向债市:本周谷歌首发港元与新加坡元债券,上周 Meta 与甲骨文分别发行 150 亿与 100 亿美元债券。能借钱扩张的与不敢花钱的,本来就是同一批 K 的两端。
一个利率,两种误伤
把三个 K 合起来看,美联储的困境是技术性的,不是态度问题。如果通胀主要来自供给——伊朗战争推高能源、2025 年以来的关税——加息压不低油价,只能压低需求,代价由后 80% 承担;如果通胀来自顶层财富效应,利率必须打到资产价格,代价是资产端先崩、而底层早已没有缓冲。
联邦基金利率目标区间为 3.75%—4.00%,9 月加息 25 个基点,10 月以 10 票对 2 票维持不变(两票主张加息);12 月 8 日至 9 日是下一个节点,10 月 CPI 公布后,25 个基点的加息已被完全定价,50 个基点也摆上桌面,两年期美债收益率升至 4.68%。主席沃什明确拒绝“软性通胀目标”。
尽管如此,分歧同样存在。芝加哥联储主席古尔斯比 10 月公开质疑 K 型叙事的度量:按劳工统计局口径,后 90% 家庭仍占支出约 75%,若财富效应真是主引擎,顶层与其余人的消费增速差距应更大。财政部长贝森特 8 月称 K 型经济“已经结束”,但2026 年以来底层薪资增速并未真正反超高收入群体。
Kabra 的另一面:供给冲击正在见顶
Kabra 并非全然悲观。他的判断是,油价与关税这两轮供给侧通胀冲击正在见顶,随后才是央行的反应,被压住的消费者会得到喘息。布伦特原油已从 4 月的 112 美元回落至约 90 美元,WTI 在 86 美元附近;他给标普 500 的年底目标为 8000 点,较当前约有 7% 的上行空间,并认为美联储的“鹰派峰值”在 2027 年初。若油价跌到 80 美元、10 年期美债收益率回落至 4%,他给出的上行情景是 10000 点。
但这个乐观情景的落点仍在资产端。穆迪首席经济学家马克·赞迪的表述更贴近 K 的另一半:“经济的前景拴在富人的财富与支出上。”对美联储而言,12 月加不加息,是一道关于通胀的题;而 K 型经济真正的题,是一个利率如何在两个方向上都不造成不可逆的伤害——这道题,眼下没有解。

