
全部评论

谈谈您的想法...

AI新云“三巨头”已交卷,释放什么投资信号?
智通财经 2026-11-13 20:34:05 10秒看完全文要点
三家新云(neocloud)领头羊最新公布的 Q3 财报,把市场最担心的两个问题分开回答了:需求没有坏,交付坏了。CoreWeave (CRWV.US)与 Nebius(NBIS.US)的季报在本周先后落地,加上此前的 IREN(IREN.US),三家的收入全部超出预期,合同储备全部创下新高。但三家的股价没有一起涨——CoreWeave 财报后一度跳涨逾 15%,Nebius却收跌 16.8% 至 128.64 美元。
差别不在订单簿,而在于谁把已签下的合同变成了能计费的机柜。人工智能的蓬勃发展被誉为新云运营商的巨大机遇,但事实证明,构建满足需求的能力是一场代价高昂的与时间赛跑。
需求侧:三家都超预期,但收入质量要打折
CoreWeave 当季营收 36.61 亿美元,同比增长 168%,高于市场约 35.5 亿美元的共识;合同储备从 6 月底的 1040 亿美元升至 1325 亿美元,一年前仅 556 亿美元。Nebius 营收 9.81 亿美元,同比增长 571%,是三家中最快的,其中 AI 云业务 9.74 亿美元。IREN 的财季截至 9 月底,营收 2.28 亿美元,环比增长 66%,AI 云收入 2 亿美元、环比增长 182%,分部毛利率约 86%。
但有一个数字必须单独拎出来:Nebius 这 9.81 亿美元里,约 3.25 亿美元来自“轻资产合作模式”第一阶段的非经常性收入,而是一次性收入。剔除后,其内生增速仍快,但“571%”这个标题数字不能直接拿去与 CoreWeave 的 168% 并列。
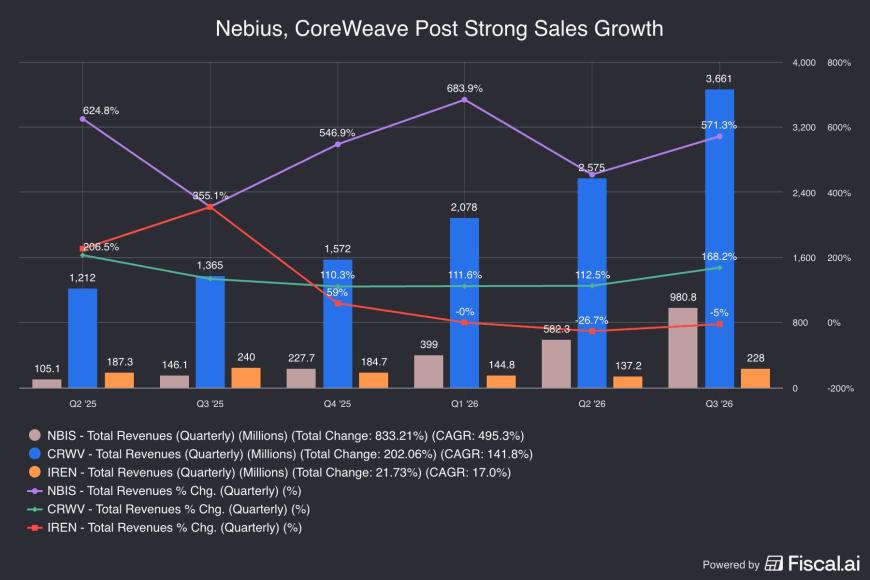
三家的共同点更值得注意:合同都在往长里签。Nebius 与 Meta 有五年 120 亿美元协议,IREN 与微软有五年约 97 亿美元合同,CoreWeave 的 1325 亿美元储备里,2027 年已推向市场的算力基本售罄——CEO Michael Intrator 在电话会上说,合格客户需求约为同期可用容量的 10 倍。
定价权回来了,这才是打掉空头的证据
过去两个月压制新云股价的核心论点有两个值得注意:GPU 残值会归零、折旧会把利润吃光。Q3 给出的反驳不在新卡,而在旧卡。
Intrator 披露,第三季度基于英伟达 Ampere、Hopper 架构的上一代 GPU 租赁价格环比上涨 30% 至 50%,且高于原始合同价格;部分设备正在签订超过会计折旧年限的多年期合同。公司 7 月将各类服务价格上调约 25%,三季度末再上调约 10%。目前的价差是:四至五年期长期合同年化收入约每兆瓦 2000 万至 2500 万美元,短期合同超过 4000 万美元。
Nebius 的曲线同向:Q3 新签合同定价超过每兆瓦 2500 万美元,Q2 还是 2000 万至 2500 万美元。IREN 则给出更直接的一条——新的五年期合同每兆瓦 2200 万美元,H100 重新签约价格是原来的两倍。
旧卡涨价的意义在于,它同时否掉了“残值归零”和“折旧吃掉利润”两个假设的一半:如果一张三年前的卡能在合同到期后以更高价格续出去,折旧年限就不是风险源,而是利润的延期确认。当然,这条证据目前只覆盖三家自述的合同样本,不构成全行业价格指数。
融资侧:预付款在替代债务,利息仍在吞利润
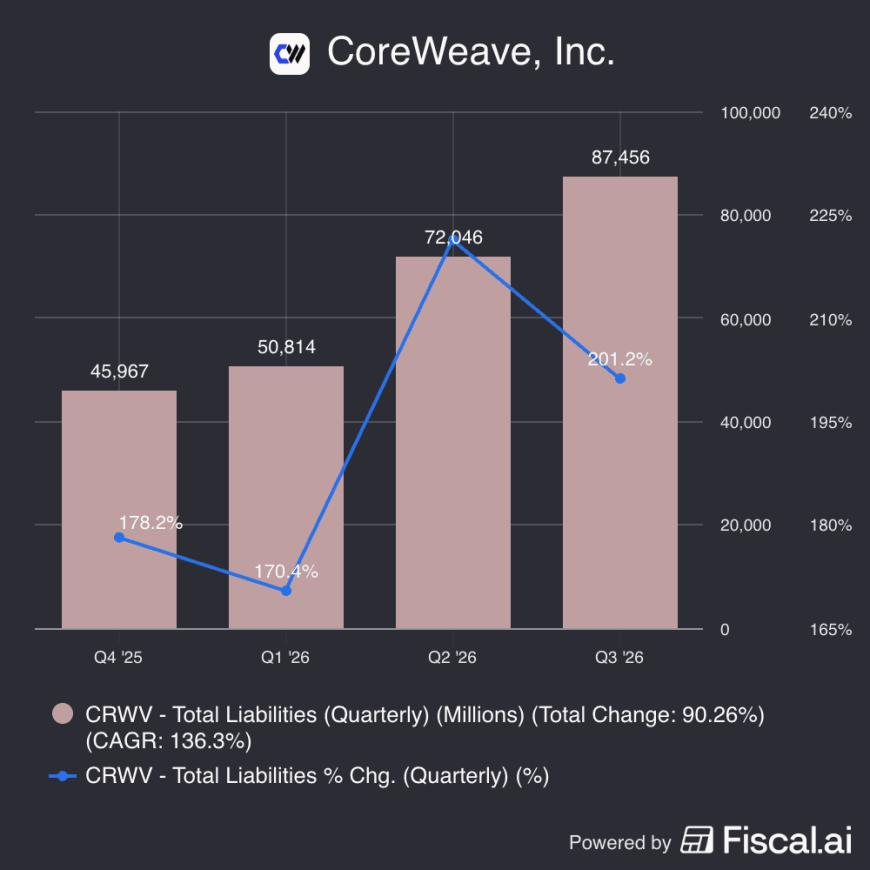
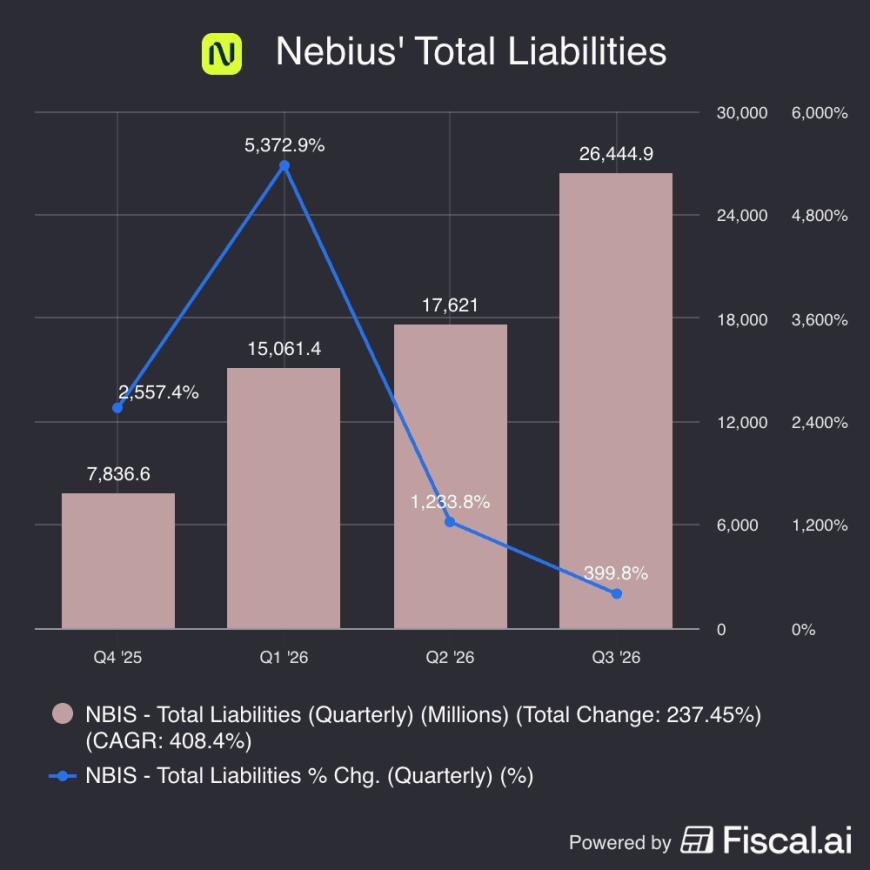
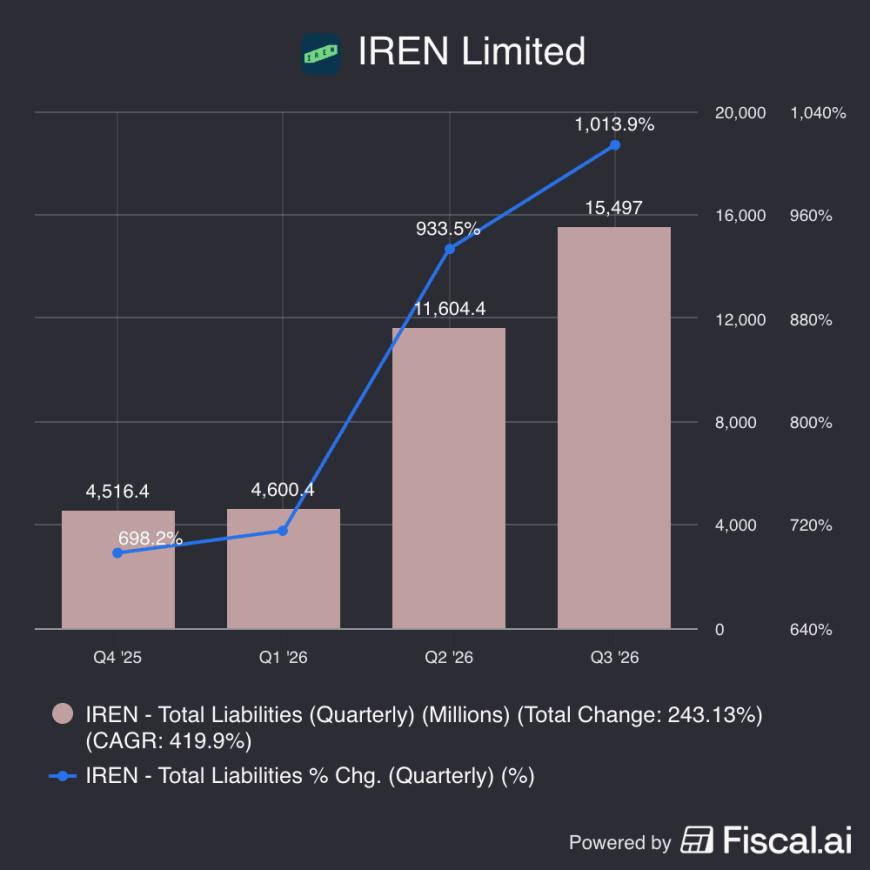
三家的负债都在快速上升,但结构在变——从“借来的钱建机房”转向“客户先付钱建机房”。
CoreWeave 的债务规模 9 月底约 469 亿美元。Intrator 的说法是,增长由多重资金来源支持:客户合同担保的融资、经营现金流,以及未来三个月约 90 亿美元的客户预付款与保证金。问题在利息:当季 GAAP 营业利润 2.07 亿美元,净利息支出 8.46 亿美元,同比增长 173%,增速已跑在收入前面;按调整后营业利润 3.79 亿美元计,也只覆盖利息的 45%。四季度利息指引为 10.5 亿至 11.5 亿美元,单季已相当于全年调整后营业利润指引中值(13.25 亿美元)的八成以上。好消息是加权平均债务成本已降至 7.9%。
Nebius 的融资结构是三家最干净的。Q3 签约客户预付款覆盖相关资本开支的 100% 以上,Q2 还只有 50% 至 60%;公司预计 2026 年收到 100 亿美元预付款、2027 年 170 亿至 200 亿美元,加上以投资级客户合同为抵押的贷款,可覆盖 2027 年 400 亿至 450 亿美元资本开支的 75% 至 85%。季末现金 74 亿美元,10 月还从花旗拿到 35 亿美元融资额度。
IREN 走的是第三条路:联席 CEO 称公司没有债务,客户对五年期合同预付约 90% 的相关 GPU 资本开支。代价是体量小——本财年剩余计划资本开支约 150 亿美元,其中约 60 亿美元尚待落实融资。
真正的软肋:延期,而不是需求
Nebius 和 IREN 是云计算领域的后起之秀,它们近期已将业务重心转向云计算,目前正在扩充产能以完成已获得的首批大订单。对它们而言,衡量成功与否的关键在于能否快速高效地履行这些承诺。
Nebius 是本周唯一明确下修指引的一家。2026 年营收被压到 30 亿至 34 亿美元区间的下限(约 30 亿美元),低于 LSEG 共识的 33.7 亿美元。原因不在需求,在新泽西 Vineland:第三方运营商 DataOne 在 Bloom Energy 燃料电池还没爬坡完成时就提前结束了临时供电,站点进度落后数月。微软合同(最高 194 亿美元)的容量,目前计划略超一半在年底前交付,其余推到 2027 年二季度。公司强调延迟部分没有被取消,自有站点“按期或提前”。
IREN 的延期更微妙:Horizon 1 已在 8 月交付微软并拿到英伟达 Exemplar 认证,但微软随后要求重新配置并升级部分网络基础设施,好让 200 兆瓦容量服务最新一代前沿模型。超过 40 亿美元的 ARR 目标因此从年底推到 2027 年 1 月,最迟可能延至 2 月底。公司的说法是增量资本开支“完全微不足道”、不产生违约金。一个侧面证据是,微软上季资本开支因 IREN 端的延迟而减少。
CoreWeave 反而是三家唯一“提前”的:全年资本开支指引下限从 350 亿上调至 370 亿美元,理由是基础设施交付比原计划更快。
CoreWeave是最大的新型云公司,Nebius和IREN也都处于净亏损状态。考虑到目前正处于持续的投资和扩张周期,这种情况可以理解,但投资者已经开始更加密切地关注成本增长的速度。
更值得警惕的是客户侧的态度变化。据报道,微软正在收紧对 IREN、Nebius、Nscale 等新云供应商项目的审查,重新评估是否签署新协议。三家的订单簿都高度集中于少数超大客户,这意味着“延期”不只是排期问题,还可能影响下一轮签约。
三家的差别,是“房东”与“承包商”的差别
把三份财报放在一起看,差异不在增速,而在资产与合同的匹配方式。
CoreWeave 是三者中定价权最强、也是杠杆最重的一家:2027 年售罄、旧卡涨价、利润率从 Q1 的 1% 升到 Q3 的 10% 以上,但单季利息已接近全年调整后营业利润的水平,自由现金流为负 77 亿美元。它赌的是“只要需求足够紧,融资成本可以被转嫁”。
Nebius 是融资结构最干净、增速最快的一家,但两处细节要看清:约三分之一的季度收入是非经常性的;同时把服务器与网络设备的折旧年限从 4 年延长到 5 年,并以此假设给出 2027 年四季度税前盈亏平衡的指引。折旧年限是会计选择,不改变现金流。
面对融资环境收紧,Nebius越来越依赖大客户长约的预付款和以长约作抵押的借款来覆盖Capex(2027年预付款+抵押融资可覆盖Capex的75%~85%)。代价是:议价权向大客户倾斜,无法把产能更多留给高价短约,原本"短约灵活定价+低负债"的相对CoreWeave的核心优势正在消减,两者估值差也将缩窄。
IREN 弹性最大、体量最小:AI 云收入环比接近翻三倍、毛利率 86%、德州 2.15 吉瓦已并网、积压订单203 亿美元中约三分之二来自投资级对手方。但它对单一客户的依赖也最重,ARR 里程碑已经被一份合同的设计变更推着走了两个月。
市场给出的价格
年初至今,Nebius 涨 54%,CoreWeave 跌 21%,IREN 跌 48%。卖方仍然一边倒地看多:CoreWeave 41 位分析师中 31 位给买入、12 个月平均上行空间 112%;Nebius 22 位中 15 位买入、上行 116%;IREN 20 位中 15 位买入、上行 191%。
受云服务需求激增的推动,新云概念股在今年大部分时间里持续上涨。但过去两个月,由于市场对大型科技公司云支出的可持续性、新云公司以债务驱动的商业模式以及人工智能概念股整体下滑的担忧,市场情绪有所减弱。
三家都还在净亏损。市场这轮重新定价的,不是“需求会不会来”,而是“合同能不能按时变成收入、以及为此要付多少利息”。Q3 的答案是一半一半:定价权在改善,交付在拖后腿,利息仍在吞掉利润。这三条线,谁先修好第二条,谁就先拿到估值的修复。
此外,近几个月来人工智能相关股票的普遍回调、英伟达首席执行官黄仁勋的离职、Nebius 和 Iren 的一些数据中心项目延期,以及即将上任的民主党领导的国会对人工智能的谨慎态度,仍然是不确定因素。

