
全部评论

谈谈您的想法...

一个月翻倍!这次真的不一样?
格隆汇 2026-11-15 17:48:05 10秒看完全文要点
每逢四季度,冰雪概念行情已经几乎成了A股的肌肉记忆——
每轮行情都是秋冬起势、雪季升温、春季退潮。
2025年四季度,冰雪旅游指数上涨超12%,其中2025年10月10日至11月4日不到一个月,大连圣亚累计上涨近90%。
而这次,转盘轮到了设备端。
10月13日到11月13日,整整一个月的时间里,冰山冷热股价涨幅超过100%,市值一度逼近100亿。
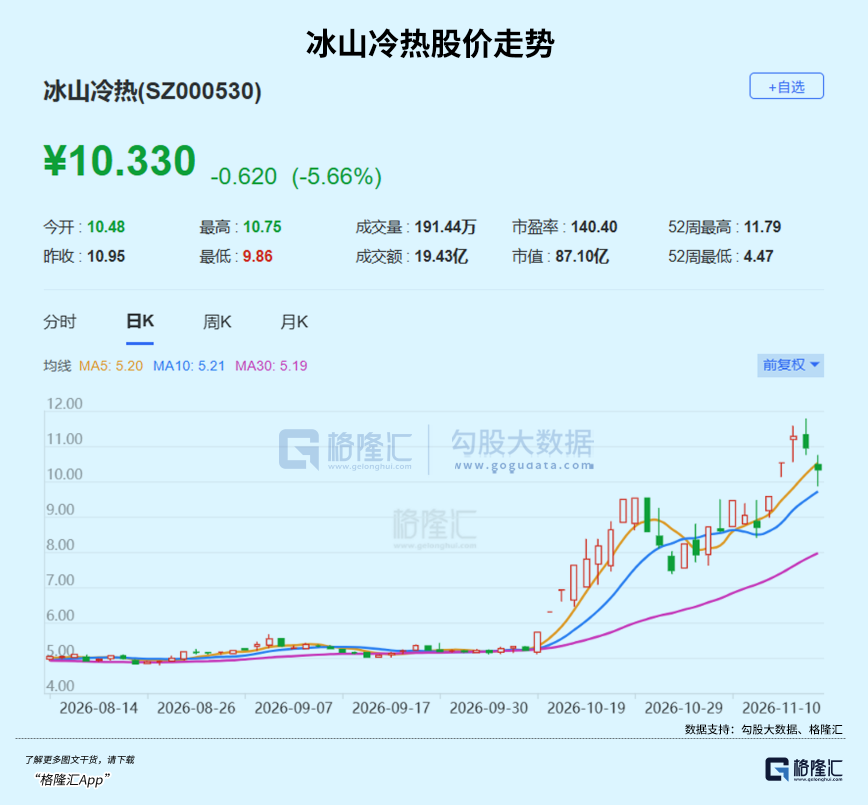
曾经冰雪经济的炒作逻辑是雪季客流,今年切换到了资本开支前置以及国产替代。
那么,这次会不一样吗?
01
10月中旬以来,崇礼、长白山、阿勒泰等地雪场陆续开板。
美团上关于室外滑雪场的搜索量同比涨了近900%,民航冬春航季加密了北上滑雪航线,类似的数据已经不用赘述。
国务院办公厅更是明确提出,到2027年冰雪经济总规模达到1.2万亿元,2030年突破1.5万亿元。
2025年我国冰雪产业规模已经突破万亿,达到10053亿元,这样一个万亿级别的市场,自然越来越难以被市场忽略。
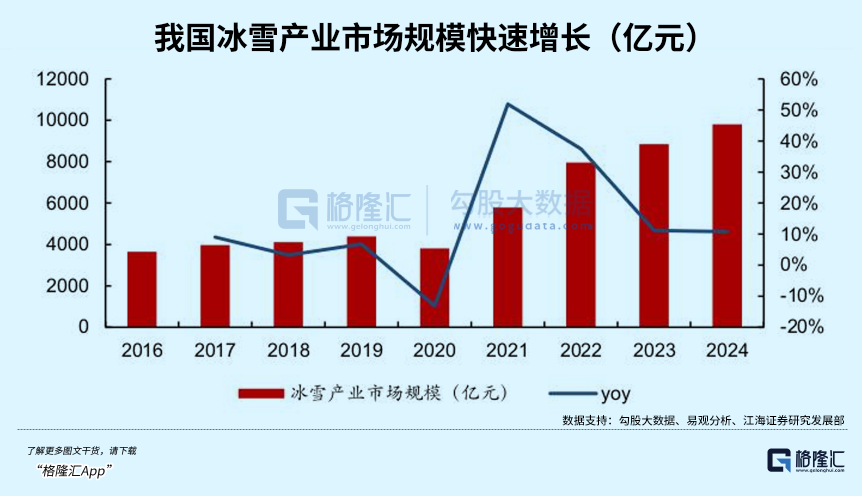
只不过今年这轮行情,启动时点比往年更早,情绪浓度也更高,行情的集中爆发,也转移到了冰雪设备之上。
这背后,自然有其特别的原因。
关于不断膨胀的冰雪经济规模自是不必多说,今年的冰雪经济又多了一层国产替代的产业逻辑。
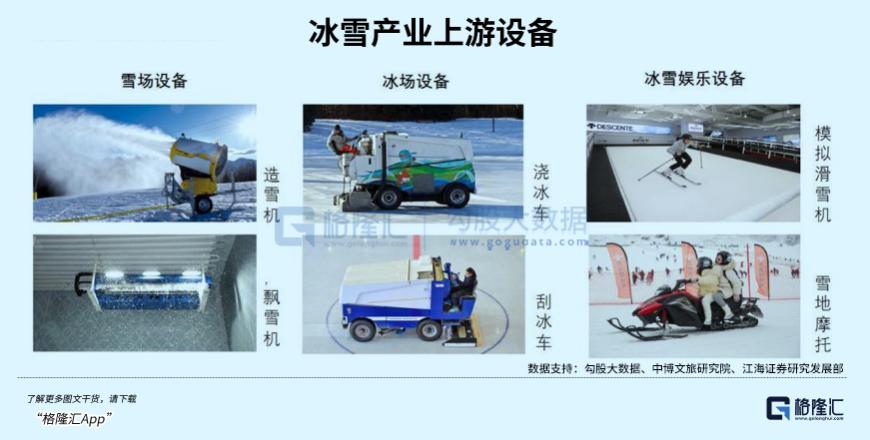
过去国内雪场的造雪机、制冰机组大量依赖进口,造雪机整体国产化率约28%,压雪车不足15%,缆车索道系统不足10%。
在这样的背景下,政策今年明确把造雪机、制冰机组、索道缆车列为重点突破方向,行业的主线也就从拉动消费转向了补齐国产设备短板。
在政策推动下,各地新建、改造雪场时,采购清单会优先考虑国产产品,资本开支前置,直接给上游设备厂商带来订单增量。
就此,冰雪经济的产业需求也就分裂成两条线——
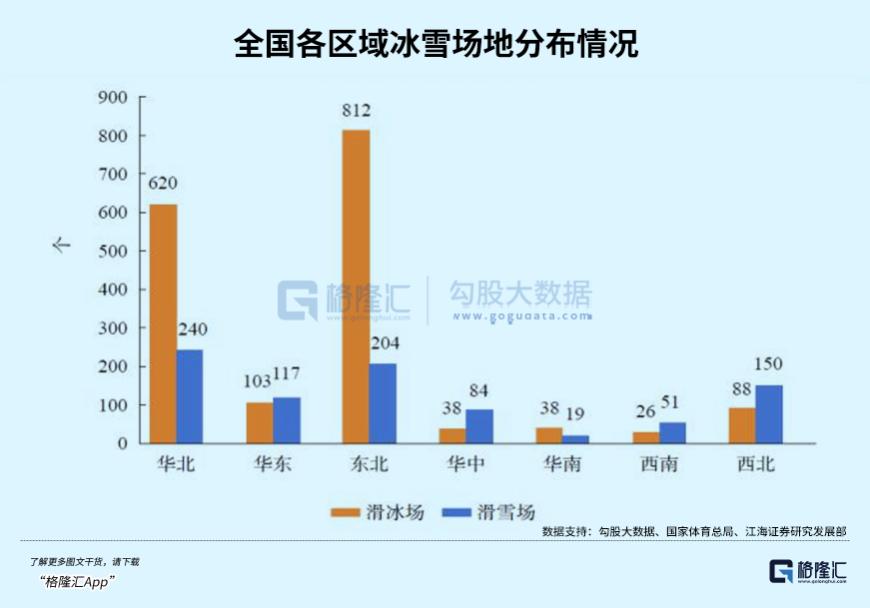
北方天然雪场的逻辑是存量维保,需要造雪、压雪设备持续补雪,备件和维保需 释放相对稳定
南方室内雪场的逻辑,则是增量的硬性投入。
因为没有天然降雪,建馆之前必须搭建制冰和制冷系统单台设备价值量更高,且不受季节约束。
2025-2026雪季,全国室内真雪雪场已经增至86个,逐渐成为冰雪设备订单的核心增量。
但问题在于,订单从签约到交付、从交付到确认收入,中间隔着招标、项目验收和季节性施工周期,并不是签下订单,钱就直接到账。
以冰山冷热为例,公司公告显示,2026年以来,公司的冰雪场馆业务尚未确认收入,对全年营收和利润影响较小。
之所以股价在一个月内直接翻倍,是因为当大的逻辑框架落地,游资需要一个故事密度足够高、市值足够小、筹码足够活的标的。
而冰山冷热总市值在暴涨前不到60亿元,流通盘不大,更同时叠加了冰雪题材和液冷概念。
在机构调研中冰山冷热透露,自己在研究数据中心液冷的冷源部分,干冷器、氟泵系统、冷水系统已有小批量交付。
在AI算力仍然是A股最强叙事之一的背景下,液冷概念给冰山冷热的行情也就再加了一把火。
只是回看基本面,公司前三季度营收32.96亿,同比下降8.98%,净利润6131万,同比下降32.38%。
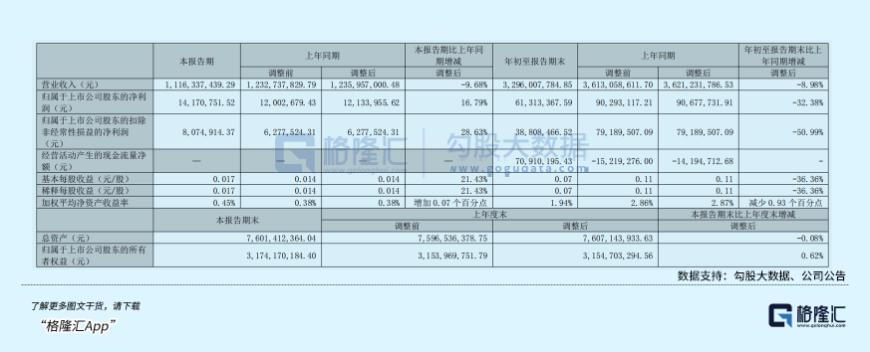
但与此同时,公司市盈率却是直接冲到264倍,而同期所属Wind行业平均市盈率是96倍。
估值溢价与业绩下滑之间的鸿沟,意味着当前市场情绪已经和冷酷的产业现实产生了背离。
但,冰雪经济年年卷土重来,连年高速增长,为什么行情始终难以持续?
这需要从冰雪产业链的各个环节来分析。
02
整个冰雪经济,可以拆分为上游设备-中游景区-下游消费的链条。
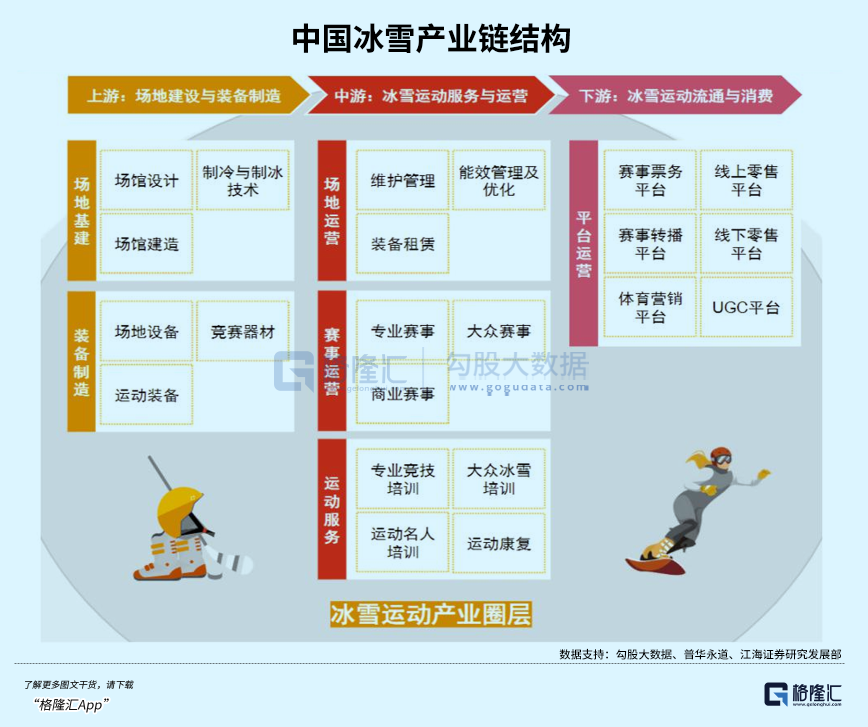
而沿着链条看下去,不同环节的利润兑现节奏有着极大的错位——
冰雪设备在炒预期,景区卡在资产结构,下游反而可能更直接获利,但事情却并没有那么简单。
过往冰雪经济行情最大的问题在于,常常高估中游景区运营的弹性。
长白山是其中最典型的例子。
过去两年,市场按冰雪股给长白山定价,但实际上,公司的收入大头在暑期旺季,Q3几乎贡献前三季度全部利润。
网红滑雪场其实并不在上市公司资产内,冬天的天池频繁封山,观光客流反而偏弱、运维成本更高。
因此,景区运营,受制于资产归属和自然条件,带来的收益并不像股价反应的那样线性抬升。
下游部分消费标的,或许是雪季红利更直接的承接者。
三夫户外代理滑雪品牌,雪季开板即进入销售旺季,2025年四季度单季净利3213万,撑起全年六成利润,是冰雪产业链中少数利润表与雪季客流同步兑现的环节。
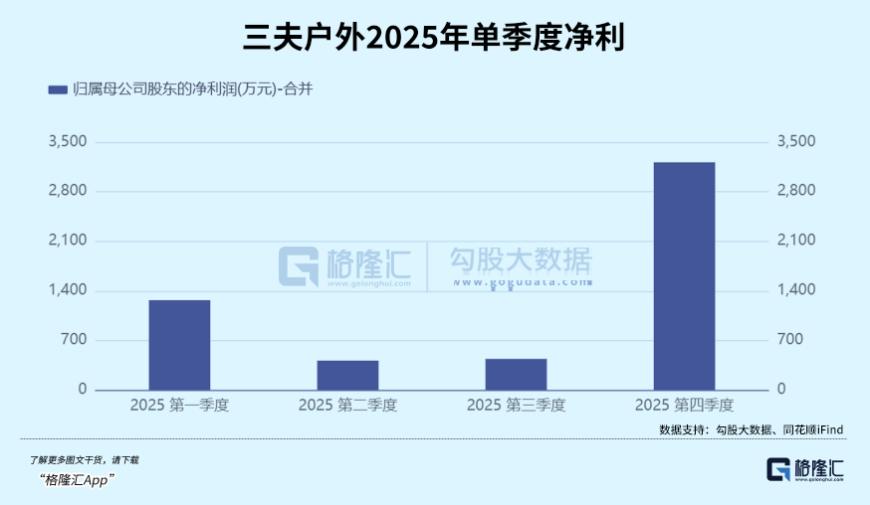
当然,其2024年四季度因资产减值出现单季亏损,说明这种直接承接同样伴随经营层面的波动,并非无风险。
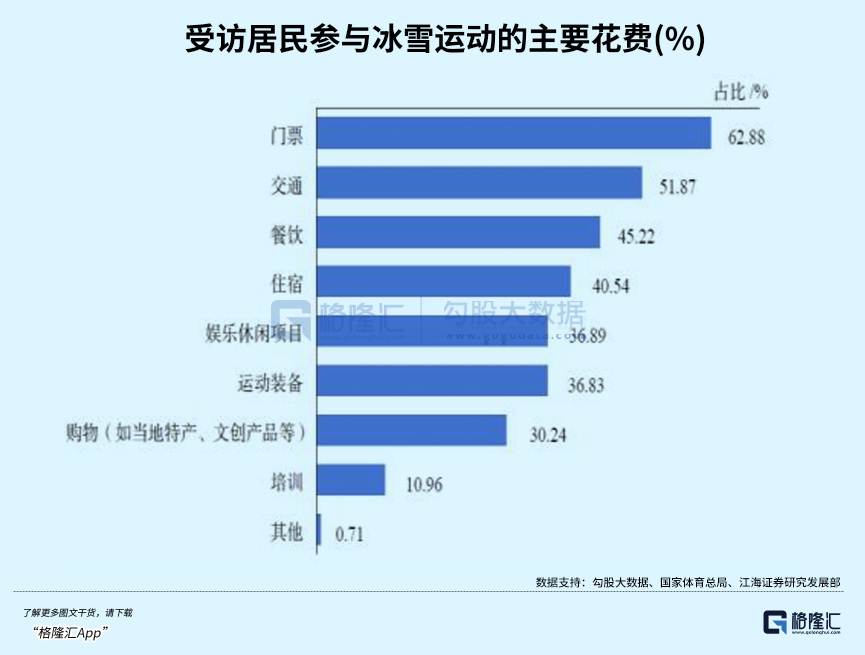
此外,以哈尔滨冰雪大世界为例,其第二十七届园区累计接待游客306万人次,总营收约15亿元,人均消费约550元。
但其中,门票只占三分之一,三分之二来自餐饮、住宿、文娱等二次消费。
对于消费者而言,冰雪旅游的收入大头落在酒店、航空、餐饮和装备零售上,而这些领域的上市公司,冰雪反而只是它们收入里很小的一块。
如果回到上游设备,则需要分辨这些企业的“纯度”。
部分被资金归入冰雪设备板块的标的,实际增长引擎并不来自冰雪。
雪人集团制冰设备在收入中仅占两成出头,2026年上半年增长主要来自数据中心冷却,归母净利润同比大幅下降。
晶雪节能的涨停更多反映小市值弹性,其上半年营收下降、经营现金流为负。
冰轮环境的数据中心液冷业务上半年确认收入约8亿元,同比增长43%。
这三家公司的共同特征就是,尽管贴上了冰雪经济的概念,但实际上公司的业绩表现仍旧依赖算力和液冷叙事来支撑。
因此,今年设备板块的上涨中,混合了冰雪产业的预期以及算力业务的现实,这也就是今年与往年纯季节性炒作不同的复杂之处。
而国产冰雪装备的替代并非齐头并进,不同品类的国产化率差异悬殊。
这意味着国产替代作为一个板块叙事是成立的,但落到具体公司,受益程度取决于其产品是否落在高价值、低国产化率、且正在被政策强制或鼓励采购的品类上。
回看冰轮环境,就能想象冰山冷热这一轮行情的成色。
2024年年底至2026年7月,冰轮环境走出了一波亮眼的行情,期间股价涨幅超过7倍,但真正的主升浪驱动力是数据中心液冷(IDC),而不是冰雪。
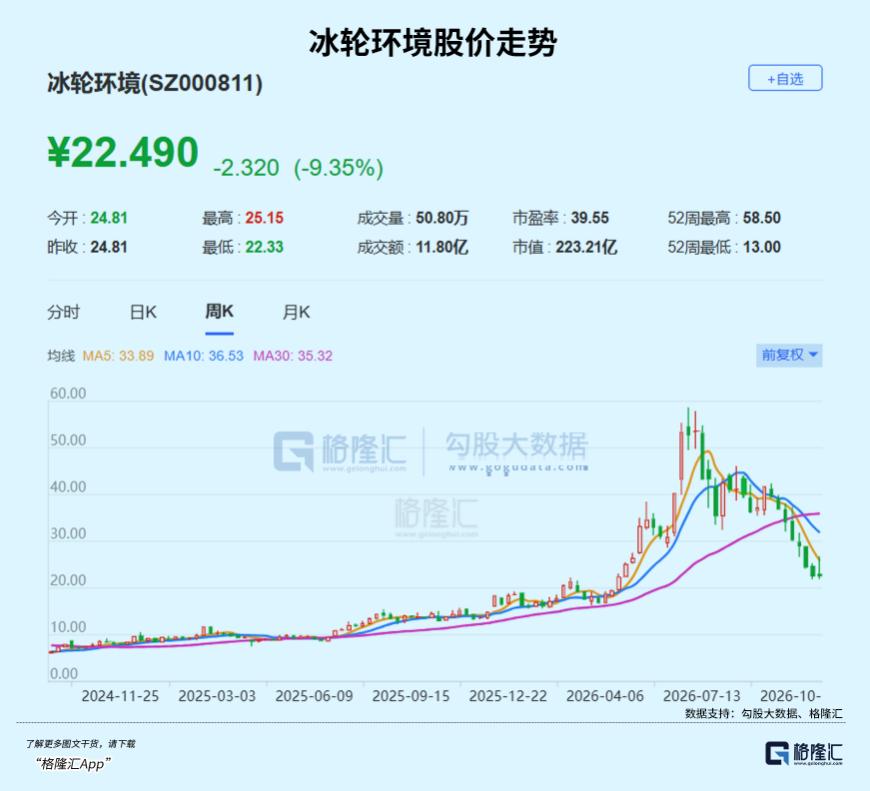
2026年上半年,公司IDC收入8亿元,占总营收22%,利润占比超过40%,7月单月签下1.3亿美元北美磁悬浮订单。
但7月之后,随着科技板块整体回调、资金从液冷一次测转向二次测,冰轮环境股价随之回落。
截至11月中旬,冰轮环境近4月跌幅已经超过50%。
这意味着,在题材密集的板块里,β的力量在短周期内远大于α。
当板块情绪转向,业务纯度再高的公司也很难独善其身。
03
结语
冰雪设备的故事不假,但目前的估值也早已对此充分定价。
冰山冷热269倍PE、市净率2.8倍,均为近年来新高,而公司营收和净利润仍在双降,冰雪业务零收入、液冷业务零星收入。
对比之下,冰轮环境在IDC业务有真实利润支撑的情况下,估值尚且在回调中承压,冰山冷热靠纯概念维持269倍的定价,需要持续不断的资金接力才能成立。
而11月中旬的龙虎榜已经在显示,机构席位在净卖出,高换手更多是游资之间的筹码交换。
今年的这波行情中,板块内部已经开始出现了分化。
有的标的在涨停,有的标的在跌停,说明冰雪经济已经不再被当成一个无差别的整体来买,资金对于成色的筛选背后,行情正在从普涨进入淘汰赛。
在这样的行情下,冰山冷热的翻倍可以说是交易层对产业层的又一次透支,而冰轮环境的深度回撤,则是交易层退潮之后估值向基本面的一次回归。
合在一起来看,冰雪经济的长期故事仍然值得跟踪,但当热情已经显著脱离基本面,资本在买的,或许就不再是长期趋势,而是下一个接盘的人。(全文完)

